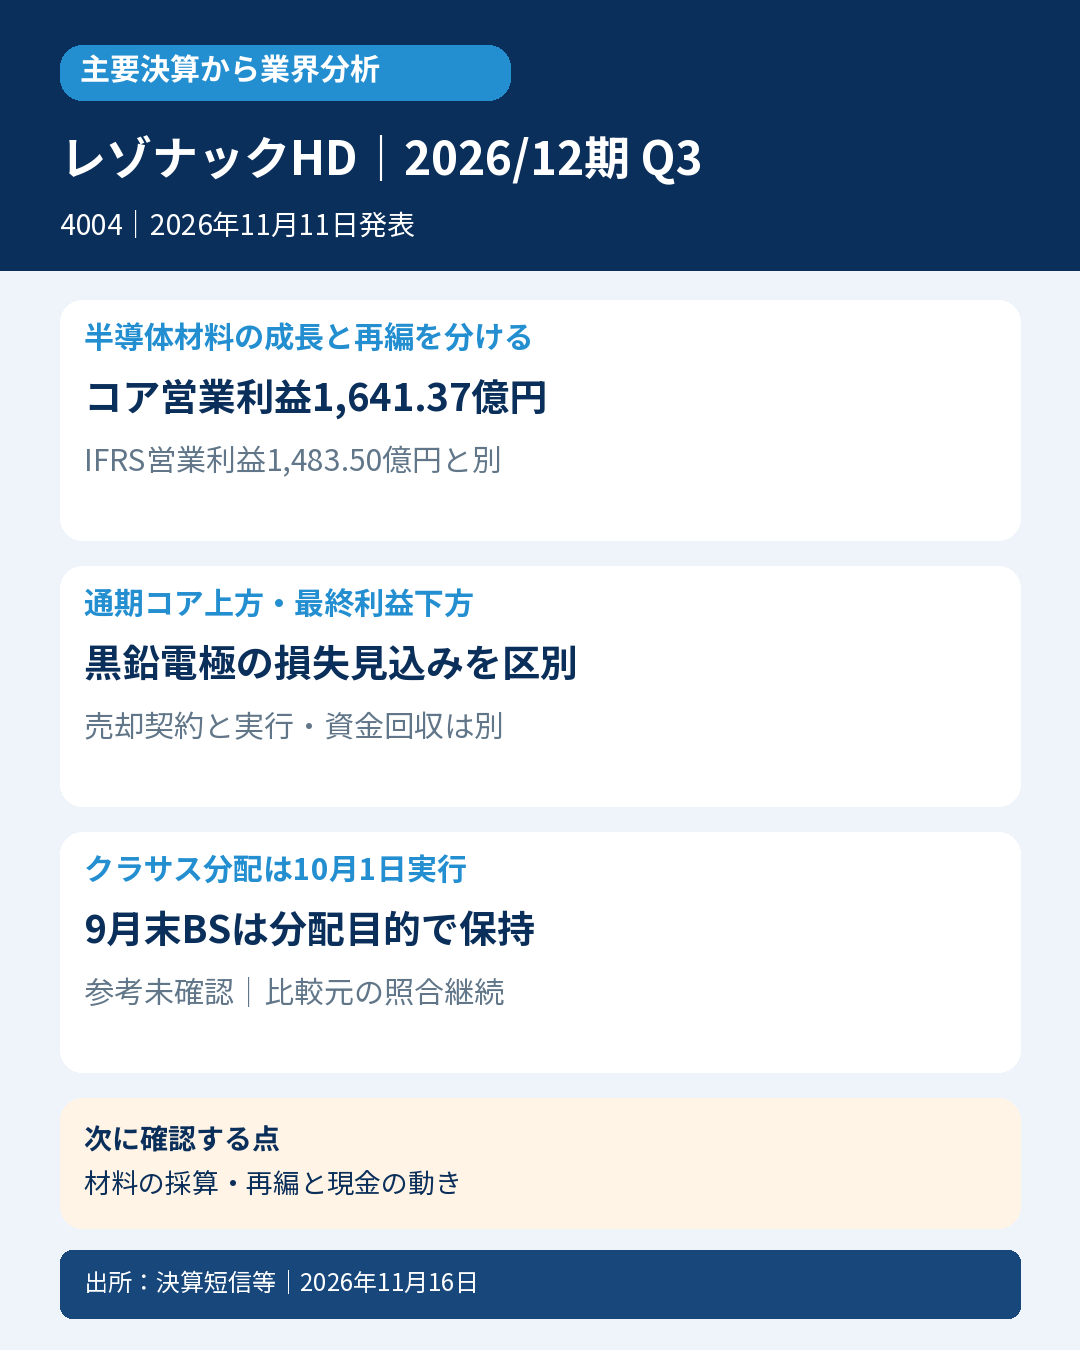
レゾナックHD(4004)|2026年12月期 第3四半期累計(1~9月、IFRS連結)|11月11日発表、11月12日追加開示を確認
📌 今回の要点
- 🧪 エポキシ封止材や半導体回路を平坦にするCMPスラリーなどを手掛けるレゾナック。先端半導体向けの数量増が材料事業を押し上げています。ただし、用途ごとの需要差は残ります。
- 📊 継続事業の売上は8,718.53億円、コア営業利益1,641.37億円、IFRS営業利益1,483.50億円。コアとIFRSの利益を区別し、前年の減損負担の縮小も増益要因として読みます。
- 💻 半導体・電子材料は外部売上5,007.50億円、コア営業利益1,586.26億円。後工程材料の販売数量が成長を牽引していますが、同社の事業構成を全化学業界へ一般化しません。
- 🏭 クラサスケミカルの現物配当は10月1日実行。9月末には分配目的の資産・負債をまだ保有しており、期末BSから既に除外されたと読まないことが重要です。
- 📉 通期はコア営業利益を上方修正する一方、IFRS営業利益と最終利益は下方修正。11月12日の黒鉛電極譲渡開示に示す約1,050億円の損失見込みは、取引完了や第3四半期実績とは別です。
- 🔎 次は本決算で、半導体材料の数量・価格・原価と、再編損失・現金の動きを確認します。参考良好・厳格・次点は比較元の照合が残り、未確認を保持しています。
📝 詳しい分析
🧪 数量回復が利益へつながる一方、事業の入替えも進む
半導体の性能向上は、製造装置やチップだけでなく、回路を加工し、チップをつなぎ、保護する材料にも支えられます。レゾナックの公式短信は、前工程のCMPスラリー、後工程のエポキシ封止材やダイボンディング材料などを主要製品として挙げています。今回は、先端用途の材料需要が増えた結果と、石油化学・黒鉛電極などの事業再編を切り分けて読む決算です。
結論は、半導体・電子材料の成長が全社のコア収益を押し上げた一方、再編に伴う非経常損益がIFRS利益と通期見通しを大きく動かしている、ということです。「利益予想の下方修正」だけでも、「AI需要による増益」だけでも、今回の全体像を説明できません。
また、売上収益・コア営業利益・IFRS営業利益・税引前利益はクラサスケミカルを除く継続事業、親会社利益と合計EPSは継続・非継続事業の合算です。同じ表に並ぶ数字でも範囲が違います。前年同期も組替後の値を用い、過去の組替前短信から売上や利益だけを持ち込んでいません。
📊 コア増益と、前年の減損負担の減少を分ける
以下は1~9月累計。金額は百万円、EPSは円です。短信は百万円未満四捨五入であり、端数差を独自に埋めていません。
| 指標 | 前年同期 | 当期 | 比較の範囲 |
|---|---|---|---|
| 売上収益 | 763,486 | 871,853 | 継続事業、前年組替後 |
| コア営業利益 | 69,505 | 164,137 | 非経常項目を除く会社指標 |
| IFRS営業利益 | 18,354 | 148,350 | 継続事業、減損等を含む |
| 税引前四半期利益 | 16,417 | 144,475 | 継続事業 |
| 継続事業の四半期利益 | 4,275 | 104,256 | 非支配持分帰属分も含む |
| 非継続事業の四半期利益・損失 | 2,818 | ▲8,834 | クラサスケミカル |
| 親会社所有者帰属利益 | 6,036 | 94,640 | 継続・非継続合計 |
| 基本EPS・合計 | 33.37 | 513.96 | 継続・非継続合計 |
| 基本EPS・継続事業 | 22.11 | 562.26 | 合計EPSと混同しない |
継続事業の売上は14.2%増、コア営業利益は136.2%増です。公表値から計算したコア営業利益率は前年約9.1%から当期約18.8%へ上昇しています。売上増だけでなく、利益へつながる構成が改善したことを示す数字です。ただし、再編による範囲変更や費用配分も含む連結結果であり、全てを同一製品の値上げ効果とみなすことはできません。
コア営業利益は、IFRS営業利益から非経常的な要因を除いた会社指標です。当期はコア164,137から、減損損失890を差し引き、その他収益8,144を加え、その他費用23,041を差し引くと、IFRS営業利益148,350になります。コアに減損を再び足し戻すなど、同じ調整を二重に行わないことが大切です。
前年は減損損失39,434百万円がありました。当期のIFRS営業利益の伸びがコアの伸びを上回る背景には、本業側の増益に加えて、この前年負担の縮小があります。IFRS営業利益の708.3%増という変化を、全て販売数量の増加に置き換えていません。
説明資料12頁では、非経常項目に退職給付制度改定損約95億円なども示されています。制度改定による費用、設備の減損、固定資産除売却損、再編費用は性質が違います。いずれも「コアから除く」という表示上の共通点だけで、将来の現金支払いがなくなったと判断することはできません。各費用と支払時期の詳細は追加確認の対象です。
💻 半導体材料の伸びと、用途別の濃淡
短信のセグメント売上は外部顧客向けを使っています。内部売上込みの半導体・電子材料505,256百万円とは区別します。利益は全てコア営業利益です。
| セグメント | 前年外部売上 | 当期外部売上 | 前年コア利益 | 当期コア利益 |
|---|---|---|---|---|
| 半導体・電子材料 | 365,672 | 500,750 | 73,986 | 158,626 |
| モビリティ | 132,105 | 121,695 | 2,032 | 4,843 |
| イノベーション材料 | 67,936 | 75,314 | 8,091 | 9,559 |
| ケミカル | 125,893 | 141,909 | ▲7,399 | 1,518 |
| その他 | 71,880 | 32,185 | 2,674 | 4,670 |
| 調整額 | ― | ― | ▲9,879 | ▲15,079 |
| 継続事業合計 | 763,486 | 871,853 | 69,505 | 164,137 |
半導体・電子材料の外部売上は36.9%増、コア営業利益は114.4%増です。説明資料9頁の億円表示では、前工程材料は619億円から705億円、後工程材料は1,761億円から2,743億円へ増えています。会社は前工程でメモリー市況の回復、後工程でAI等の先端半導体向け販売数量増を説明しています。
HDメディアではデータセンター需要が堅調、SiCエピタキシャルウェハーでは一部顧客の需要増との説明があります。これらをまとめて「半導体の全用途が同じ速さで回復した」と解釈するのは広げ過ぎです。同社は材料の構成や顧客用途に特徴があり、製品別の数量・価格・顧客在庫の確認が必要です。
説明資料6頁のコア利益の前年比増減分析は、販売数量差+597億円、販売価格差+251億円、原価差▲346億円、為替差+106億円、その他差+338億円です。数量と価格の改善があっても、原材料価格高騰などの原価差が負担となっています。為替差も公表利益に織り込まれた要因であり、利益へ別途加算するものではありません。
半導体・電子材料の四半期推移は、1~3月コア約340億円、4~6月約475億円、7~9月約771億円です。7~9月の強さを示す会社表示ですが、これらは億円に丸めた単独四半期値です。百万円表示の累計値との端数差を誤りとして補正したり、この単独値を1~9月の比較予想へ代用したりしていません。
モビリティは自動車成形部材事業の譲渡影響を受けて減収でも増益、ケミカルは黒鉛電極の数量増や構造改革効果などからコア黒字へ転換しました。全社の増益を半導体だけで説明せず、事業譲渡、製品構成、費用配分の違いを残して読みます。一方、全社調整額の負担は増えており、セグメント利益の単純合計を全社利益にしていません。
🏭 クラサスの分配は10月、9月末BSとは時点が違う
石油化学事業を担うクラサスケミカルのパーシャル・スピンオフは、7月6日の方針決議、8月25日の取締役会決議を経て、10月1日に実行されました。9月30日を基準とするレゾナック普通株1株につき、クラサス株1株を現物配当しています。
| 項目 | 確認した数値・状態 | 読み方 |
|---|---|---|
| 9月末の分配目的資産 | 207,426百万円 | 9月末の連結BS内に保持 |
| 9月末の分配目的負債 | 139,393百万円 | 既に全額返済した値ではない |
| IFRS現物配当未払債務 | 49,630百万円 | 現金配当支払額とは別 |
| 個別の配当財産簿価総額 | 37,989,829,147円 | IFRS未払債務の金額へ代用しない |
| 個別の1株当たり簿価 | 199.02円 | 株価や現金配当とは別 |
| 非継続事業の減損損失 | 11,586百万円 | 非継続損失8,834に含む要因 |
| 実行後の残存持分 | 18.57% | 持分法を適用せずFVTOCI指定 |
9月末の資産・負債は「所有者分配目的保有」として区分されています。10月1日の支配喪失を、9月末に既に連結除外したように遡らせていません。9月末の流動資産増加をそのまま販売増による運転資金増と読むことも避ける必要があります。
非継続事業の1~9月損失88.34億円には、分配目的処分グループを売却コスト控除後の公正価値で測定した減損115.86億円が含まれます。この減損を継続事業の営業利益からもう一度差し引いたり、非継続損失に加算して二重計上したりしません。
実行後の残存18.57%は、会社注記では持分法を適用せず、IFRS第9号に基づくFVTOCIの資本性金融商品へ指定されています。一定の持分比率だけで持分法適用と決めつけず、会社が示した処理を使います。また、会社は支配喪失に伴い計上が見込まれる損益に重要性はないと説明しています。9月までの非継続損失と、10月の支配喪失損益を同じものにしていません。
任意レビュー報告書は、この10月1日のスピンオフを強調事項として挙げ、結論に影響を及ぼすものではないとしています。強調事項があることだけで限定付結論や年度監査の不適正意見と読むのは誤りです。四半期レビューと年度監査の手続・対象範囲も区別しています。
💰 資本増加と借入減少を営業キャッシュに置き換えない
9月末の親会社所有者持分は6,988.52億円から7,758.17億円へ増加しました。ただし、利益の蓄積だけでなく、転換社債の権利行使による新株発行・自己株式処分も含みます。短信は、これにより資本金156.10億円、資本剰余金176.31億円が増加し、自己株式73.13億円が減少したと説明しています。これを同額の新規現金入金として数えることはできません。
当期の期中平均株式数は184,138,150株、期末発行済株式数は191,822,299株で、EPSの分母として同じ数を使うものではありません。基本EPS513.96円と希薄化後468.08円も異なります。分割・転換・自己株式を含む履歴を確認せず、過去予想EPSを独自に補正して判定を確定していません。
短信は第3四半期累計の要約連結CF計算書を作成していないと明記しています。営業CFの値を0としたり、資料がどこにも存在しないと判断したりしていません。短信の減価償却費・償却費680.01億円は非継続事業を含み、会社EBITDAの定義に使う継続事業コア利益内の償却と範囲が異なります。
現金及び現金同等物は2,619.71億円から2,744.64億円へ増えましたが、残高増加をそのまま営業CFへ置き換えません。売上債権や借入金の表示残高にも分配目的資産・負債への区分変更等が影響します。事業再編、税金、資金調達、投資を含む全CFの詳細は別途確認が必要です。
会社のネットD/Eレシオ0.54倍は、借入金・CP・社債・リース負債から現金を控除し、劣後ローンの50%を資本性として調整する定義です。無調整の借入金対自己資本比率や、営業CFによる返済の進捗とは同一ではありません。EBITDAマージンの上昇も、現金の回収や設備投資負担を全て検証した結果ではありません。
📉 コア上方修正と最終下方修正が同時に起きる理由
11月11日の新通期予想は売上1兆2,350億円、コア営業利益2,500億円、IFRS営業利益1,150億円、親会社利益750億円、基本EPS403.86円です。前回に対し売上700億円・コア540億円を上方修正する一方、IFRS営業利益は450億円、親会社利益は375億円の下方修正となりました。半導体・電子材料の好調と、再編に伴う損失見込みは別方向に動きます。
11月12日の追加開示では、日本・米州・欧州の黒鉛電極事業をAURELIUS傘下へ譲渡する方針を確認しました。契約締結・決定と、株式譲渡の実行完了は別です。会社は2027年第1四半期に分割・事業譲渡契約、第2四半期に効力発生・株式譲渡実行を予定しており、必要な許認可・条件の充足が前提です。現在の売却完了や現金回収実績にはしていません。
会社は取引に伴う非経常損失約1,050億円を2026年通期に計上する見込みとし、11月11日予想へ織り込み済み、予想の変更はないと説明しています。説明資料の「前回予想との差▲990億円」と追加開示の「取引に伴う損失約1,050億円」は、比較差と見積額総額の違いがあります。両者を足して損失額を作らず、差額の全内訳も推測して埋めていません。
大町事業所の土地・建物・設備等の有形資産と従業員は承継対象外です。譲渡実行後も製造受託契約で電極本体等を製造する予定であり、「全ての生産拠点・人員を売却する」とは読みません。会社は製造コスト・棚卸資産等を相手側が負担する予定と説明していますが、事業リスクが完全になくなると保証したものではありません。譲渡価額は非開示で、損失見込みから現金売却代金を逆算していません。
🔎 次の確認時期と、業界へ読み取れる範囲
次の本決算では、先端半導体材料の数量拡大が価格・原価を含めた採算へつながるかを確認します。会社予想には7~9月より高い10~12月の半導体・電子材料コア利益も含まれていますが、見通しであり、受注・販売・現金回収が既に完了した値ではありません。販売数量だけでなく、製品構成とコスト、為替前提を併せて追います。
同時に、クラサス分配後の残存金融商品、黒鉛電極取引の条件・損失見積り・実行時期、再編と営業CFのつながりを確認します。需要の成長と事業入替えが同時に進む局面では、利益率の改善だけでなく、何を保有し、どこから利益・資金が生まれるかの変化が重要です。
同社資料は半導体後工程材料の強さを示しますが、全材料メーカーの生産能力、全顧客の在庫、業界全体の価格を網羅していません。他社の製品・顧客構成と統計を照合する前に、1社の結果を全化学業界や半導体サイクル全体の結論にしていません。
📐 判定・比較条件
| 判定・条件 | 状態 | 根拠・残る確認 |
|---|---|---|
| 厳格 | 未確認 | 同期間の発表前市場比較元等が未取得 |
| 次点 | 未確認 | 必要条件を独立照合中、参考結果から自動確定しない |
| 参考:発表前有効年間計画との売上比較 | 未確認 | 最終有効計画と介在開示の確認が未完 |
| 参考:同計画との基本EPS比較 | 未確認 | 予想EPSの資料差・株数履歴等を確認中 |
| 参考:前年同期売上の非悪化 | 達成 | 継続事業871,853>763,486百万円 |
| 参考:前年同期基本EPSの非悪化 | 達成 | 合計513.96>33.37円 |
| 参考良好の最終結果 | 未確認 | 年間計画の2条件を未確認のまま保持 |
8月6日会社中間短信の原本ミラーには、年間売上1,165,000百万円・基本EPS606.32円が記載されています。その75%は873,750百万円・454.74円で、当期実績との差は▲1,897百万円・+59.22円です。ただし、これは取得した原本限定の比較です。公式経路との一致、全ての介在訂正、転換社債・株数履歴を照合した最終判定ではありません。
11月11日の予想修正資料にある「前回予想」EPSは605.80円で、8月6日ミラーの606.32円と差があります。この差を未解決として保存し、説明なしに同じ値へ上書きしたり、株数で推測補正したりしていません。原本限定の売上未達だけを最終非該当へ付け替えず、当日発表の新計画や調整後EPSも代用していません。
年間75%は季節性未調整の単純按分で、会社公表の第3四半期予算や市場コンセンサス超過を示す値ではありません。市場比較の未取得と不存在、資料上の対象外、必要条件不達成を区別し、比較元が不足した部分を0や完了に置き換えていません。
📚 一次出所と確認範囲
決算短信(11月11日):https://www.release.tdnet.info/inbs/140120261111572892.pdf
決算説明資料(11月11日):https://www.release.tdnet.info/inbs/140120261111572813.pdf
通期予想修正(11月11日):https://www.release.tdnet.info/inbs/140120261111572836.pdf
黒鉛電極事業譲渡(11月12日):https://www.release.tdnet.info/inbs/140120261111574491.pdf
8月6日会社中間短信の取得原本ミラー(第三者ホスト、公式経路とのSHA照合未了):https://storage.googleapis.com/disclosed-file-bucket-d4575ee/20260806511574/1/general.pdf
追加確認は2026年11月16日です。短信・説明・追加開示の実際の確認箇所と原本を保存していますが、全頁・全財務行・全図表・説明会全発言を独立精査済みではありません。実質疑原本、説明の未確認箇所、全介在訂正・株数履歴、半期報告書・CF・税・金融商品・退職給付・譲渡契約の全影響、同業統計、市場比較は補足確認として残ります。
一般向けの適切な正規成果報酬リンクは取得しておらず、アフィリエイトリンクは掲載していません。本稿は公開資料に基づく業績・業界分析です。









コメント