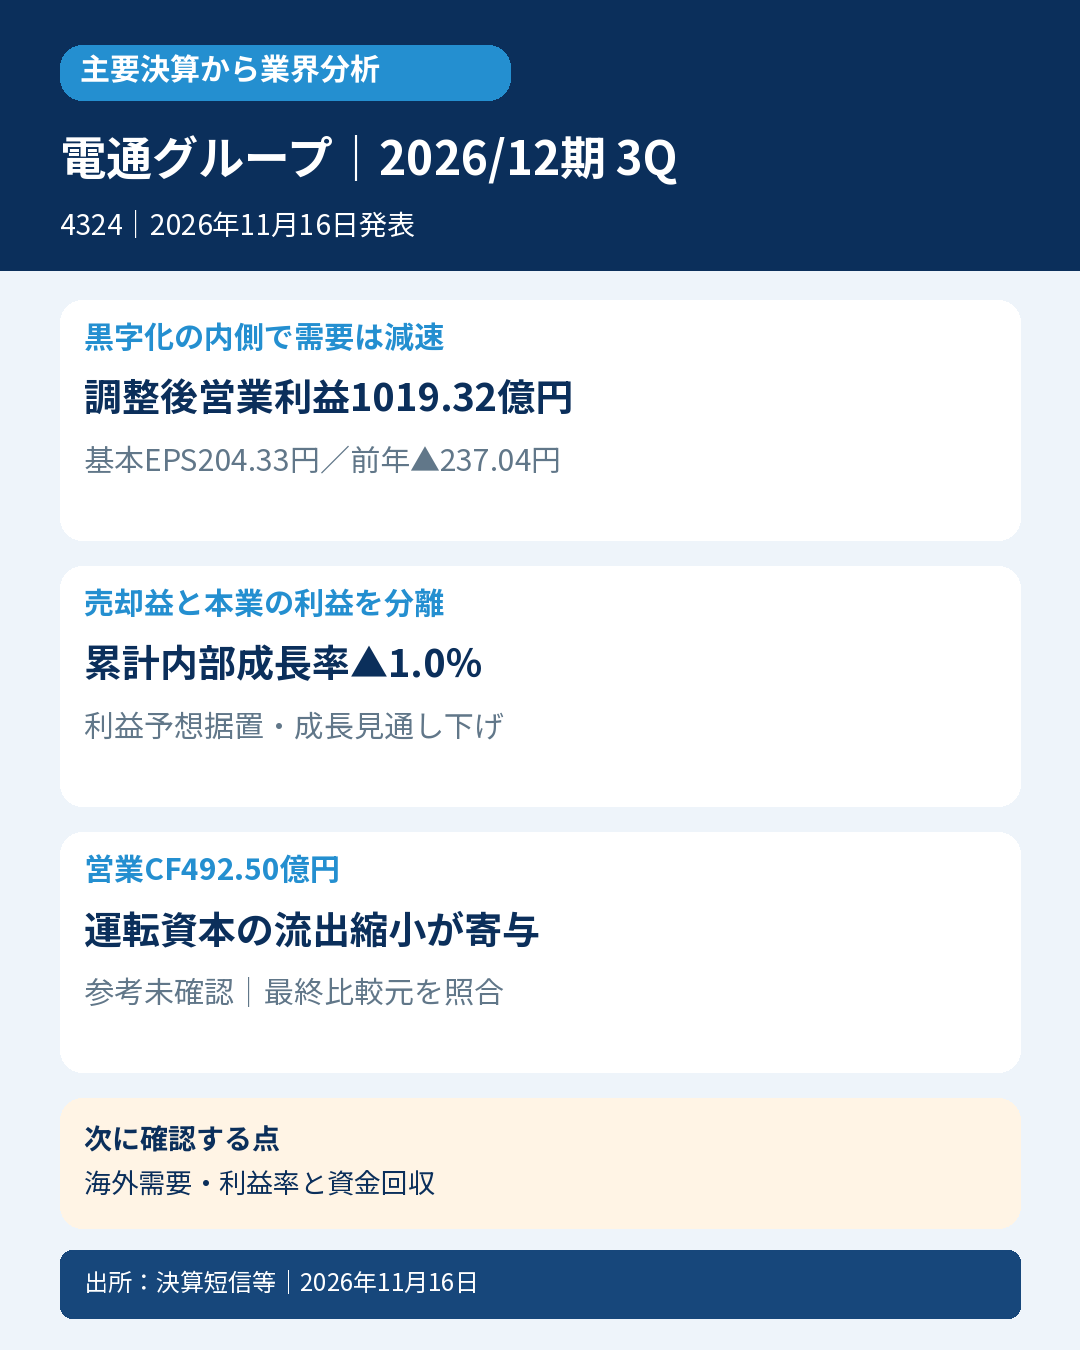
電通や電通デジタルを通じ、広告の企画・運用や企業のDXを支える電通グループ。2026年12月期第3四半期累計はIFRS上の黒字へ戻りましたが、事業の伸びを示す指標と調整後利益は減速しています。「最終黒字」と「広告需要の回復」は分けて読む決算です。
📌 今回の要点
- 📊 1~9月の収益は1兆675.97億円、親会社利益は530.40億円の黒字。前年の大幅減損の反動と銀座ビルの譲渡益があり、黒字化をそのまま本業の増益とは読めません。
- 📉 調整後営業利益は1019.32億円で8.1%減。売上総利益は円換算で増えましたが、為替やM&A等を除くオーガニック成長率は累計マイナス1.0%、7~9月はマイナス3.7%です。
- 🌏 日本・米州・EMEAはいずれも7~9月のオーガニック成長がマイナス。APACは回復しましたが、前年一過性要因の反動を含み、地域やサービスごとの差が大きい状態です。
- 💰 営業CFは492.50億円へ改善。ただし運転資本の資金流出が前年より縮小した寄与が大きく、利益からの資金創出力が同じ幅で強まったわけではありません。
- 🔎 通期の連結業績予想表は据え置きでも、オーガニック成長率の見通しは「0~1%」から「約マイナス1%」へ下方変更。コスト削減と需要回復を区別して確認します。
- 🗓️ 次の通期決算では、海外の顧客支出・新規案件が実際の売上総利益に結び付くか、日本の成長回帰と資金回収が続くかが焦点です。
📝 詳しい分析
📊 黒字化の理由と、本業の減益を別々に見る
対象はIFRS連結の2026年1月1日~9月30日、9か月累計です。中間6か月でも7~9月単独でもありません。以下の財務諸表値は百万円単位を億円に換算し、基本EPSは円で示しています。前年は同じ1~9月です。
| 指標 | 当期1~9月 | 前年1~9月 | 読み方 |
|---|---|---|---|
| 収益(Revenue) | 10,675.97億円 | 10,143.16億円 | 前年比5.3%増 |
| 売上総利益(Net revenue) | 8,671.56億円 | 8,513.32億円 | 前年比1.9%増 |
| 調整後営業利益 | 1,019.32億円 | 1,109.75億円 | 前年比8.1%減 |
| オペレーティング・マージン | 11.8% | 13.0% | 売上総利益に対する調整後営業利益率 |
| IFRS営業利益・損失 | 1,035.78億円 | ▲74.47億円 | 一時損益を含む財務諸表上の利益 |
| 親会社所有者帰属利益・損失 | 530.40億円 | ▲615.31億円 | 非支配持分を除く |
| 基本EPS | 204.33円 | ▲237.04円 | 調整後EPSとは別 |
営業利益の改善幅は1110.25億円ですが、前年には866.06億円の減損損失がありました。当期の損益計算書の減損欄は「―」です。さらに当期の固定資産除売却益は296.10億円で、会社は第1四半期の電通銀座ビルの譲渡益を黒字化の要因に挙げています。これらの反動・売却益を、広告案件の採算改善や今後も続く成長へ置き換えることはできません。
会社の調整後営業利益は、買収に伴う無形資産償却や一時的要因などを調整する独自指標です。当期の調整表には、買収により生じた無形資産の償却182.03億円、構造改革費用176.23億円、固定資産除売却益296.10億円、その他収益の調整81.72億円などが含まれます。調整後営業利益1019.32億円とIFRS営業利益1035.78億円が近くても、一時損益が小さいとは限りません。複数の大きな調整が逆方向に働いています。
親会社の調整後利益も537.05億円と前年565.57億円から減少し、調整後基本EPSは206.89円と前年217.88円を下回りました。基本EPS204.33円の黒字化とは異なる動きです。判定に使う基本EPSを、調整後EPSへ差し替えることはしません。
会計士として重視するのは、黒字へ戻った事実を認めたうえで、需要・人件費・投資を通じた利益形成が強まっているかを別に確かめることです。調整後指標も将来の利益を保証するものではなく、構造改革費用を除外していても実際の資金支出は残ります。
📐 「売上高」「収益」「売上総利益」の違いが判断を変える
会社説明資料の「売上高(Turnover)」は、顧客への請求額・請求可能額の総額を指す会社表示です。1~9月は4兆8649億円と示されています。一方、財務諸表の「収益(Revenue)」は1兆675.97億円、そこから原価を控除した「売上総利益(Net revenue)」は8671.56億円です。三つを同じ売上指標として並べたり、成長率の分子・分母を入れ替えたりしません。
円換算の売上総利益は1.9%増えていますが、会社表示の為替影響排除ベースでは3.1%減、為替やM&Aの影響等を除くオーガニック成長率では1.0%減です。為替調整だけと、連結範囲等も調整する内部成長率は異なります。円換算の増収だけでは、同じ事業範囲で顧客需要が増えたとはいえません。
会社のオペレーティング・マージン11.8%は「調整後営業利益÷売上総利益」です。「IFRS営業利益÷収益」ではありません。前年13.0%から1.2ポイント、会社表示で120bps低下しました。会社は、コスト削減の効果が出る一方、為替影響を除いた減収と内部投資の増加などが減益要因になったと説明しています。
国内インターネット広告の「11四半期連続の売上高二桁成長」も、グループ全体の収益や売上総利益が二桁成長した意味ではありません。説明資料の業務区分表では、インターネット等の前年比を前年のCARTA HOLDINGS分を除くプロフォーマで計算しています。成長率を読む際には、指標だけでなく連結範囲と比較条件もそろえる必要があります。
🌏 地域別には、累計の利益と直近の需要が違う方向に動く
以下の金額は短信のセグメント表に基づく1~9月累計です。成長率は会社説明資料の売上総利益のオーガニック成長率であり、同じ列でも累計と7~9月単独を明示しています。
| 地域 | 累計売上総利益 | 累計調整後営業利益・損失 | 累計オーガニック成長率 | 7~9月単独の同成長率 |
|---|---|---|---|---|
| 日本 | 3,476.76億円 | 821.92億円 | +2.5% | ▲2.4% |
| 米州 | 2,336.87億円 | 457.10億円 | ▲5.5% | ▲6.5% |
| EMEA | 2,046.27億円 | 183.39億円 | ▲2.6% | ▲7.1% |
| APAC | 762.80億円 | ▲19.24億円 | +0.7% | +10.3% |
地域利益を単純に足して連結利益とはしません。短信には消去・全社の調整後営業損失423.85億円があり、主に全社機能に関する費用です。地域の調整後営業利益と、連結のIFRS営業利益も別です。短信は百万円未満切捨てであり、表示値の端数を独自に補正しません。
日本は累計ではプラス成長でも、7~9月はマイナスに転じました。会社は前年同期の高い伸びに加え、顧客の投資慎重化と権利ビジネスにおける資産評価見直しを挙げています。7~9月の調整後営業利益は会社表示で218億円、前年同期比26.1%減。DX等の成長分野があることと、日本事業全体の直近利益が減ったことを両方捉える必要があります。
米州では7~9月のCXMがオーガニック成長率プラス0.8%へ戻りました。顧客のデータ活用や体験改善を支える領域での改善は確認できますが、米州全体はマイナス6.5%です。会社はメディアで一部顧客の扱い減少が大きく影響したと説明しています。新規メディア案件のネットウィンがプラスへ戻ったことも、現時点の売上総利益がすでに回復した意味ではありません。
EMEAの累計調整後営業利益は前年より増えていますが、7~9月単独では32.7%減です。英国の前年一過性要因に加え、顧客喪失、広告支出の抑制・遅延が会社の説明にあります。累計の増益だけを使うと、足元の減速を見落とします。
APACは7~9月の調整後営業利益が会社表示13億円へ黒字化しました。ただし累計では19.24億円の赤字です。クリエイティブの高成長には前年の一過性要因の反動とインドの増収が寄与する一方、7~9月のCXMはマイナス22.0%。地域全体、累計、サービス別のいずれでも一律の回復とは読めません。
💰 営業CF改善は、回収と支払いの差から読む
| キャッシュ・フロー | 当期1~9月 | 前年1~9月 | 確認点 |
|---|---|---|---|
| 営業CF | 492.50億円 | 105.88億円 | 運転資本の資金流出縮小が寄与 |
| 運転資本等増減考慮前の営業CF | 1,150.06億円 | 1,343.89億円 | 営業CFと逆に減少 |
| 運転資本増減 | ▲195.75億円 | ▲773.48億円 | 流出幅が縮小 |
| 投資CF | 14.78億円 | ▲38.19億円 | 資産売却や証券取引等も含む |
| 財務CF | ▲671.84億円 | ▲1,305.96億円 | 借入返済・リース・デリバティブ等 |
| 期末現金及び現金同等物 | 2,932.52億円 | 2,249.61億円 | 当期首は2,951.83億円 |
営業CFの増加386.62億円だけを見ると、利益からの資金創出が急に強まったように見えます。しかし運転資本等増減考慮前の営業CFは193.83億円減り、運転資本の流出は577.73億円縮小しています。改善の中心に回収・支払い等の時期の差があると読めるため、同じ改善幅が翌期も続くとは置きません。
当期は営業債権等の減少が2449.07億円の資金増加要因、営業債務等の減少が2105.97億円の資金減少要因でした。棚卸資産の増加123.59億円、その他流動資産の増加125.29億円、その他流動負債の減少289.96億円もあります。広告会社では請求・入金と媒体費等の支払いを両側から見る必要があり、債権の回収額全体を自由に使える利益と同一視しません。
利息受取39.86億円、配当受取119.49億円に対して、利息支払209.99億円、法人所得税支払411.17億円があります。税費用336.32億円は税支払とは違い、親会社利益530.40億円と非支配持分利益66.91億円も区別します。
投資CFには固定資産取得211.65億円の支出と、固定資産売却310.21億円の収入が含まれます。売却収入310.21億円とPLの除売却益296.10億円は別の金額です。子会社売却による収支はネット139.21億円の支出であり、「売却だから全額入金」と読んだり、譲渡価格をこの数値から逆算したりしません。有価証券の取得・売却などもあり、単純な営業CF+投資CFの507.28億円は反復的な本業FCFとは分けます。
財務CFには長期借入返済160.64億円、リース負債返済269.26億円、デリバティブ決済264.93億円、非支配持分株主への配当63.36億円などが含まれます。リース返済を無視してキャッシュ創出力を比較するのも適切ではありません。現金増減の確認では為替差額や売却目的資産への振替もあり、期首・期末現金の差をそのまま営業CFとはしません。
🏦 財務基盤の回復と、再構築費用・投資の時間軸
9月末の親会社所有者帰属持分は4272.54億円で、前期末3748.49億円から増えました。帰属持分比率は11.7%から14.7%へ改善しています。一方、のれん3192.12億円、無形資産1608.84億円が残り、今回の黒字化だけで買収資産の回収リスクが消えたとはいえません。
会社説明資料の純有利子負債は1679億円、純運転資本は388億円です。これらは会社定義の指標であり、使用権資産とリース負債を相殺した説明資料上の表示や、短信の借入金・金融負債全体を混在させません。BSの営業債権・債務の残高差も、為替・取引範囲等を含むためCFの増減値へそのまま代用しません。
経営基盤の再構築では、会社は約3400人の人員削減計画を前倒しで達成したと説明しています。2026年度の取り組みについて約260億円の費用、年間約420億円のコスト削減効果を見込んでいますが、後者を1~9月に全額実現した利益とは扱いません。構造改革費用のPL計上176.23億円と、説明資料の支出額約219億円も対象・認識時点が異なる指標です。
内部投資は累計約70億円を実施し、年間計画を約140億円から約110億円へ変更したと会社は説明しています。これは会社の内部投資の区分であり、CF計算書の固定資産取得額と同じ範囲と決めつけません。投資縮小が当面の利益を支える可能性はありますが、競争力の回復に必要な施策の効果は顧客獲得や売上総利益で確認する必要があります。
電通総研と伊藤忠グループの合弁会社化についても、説明資料は電通グループが約62%の持分を維持する方針を示しています。本稿ではこれを9月までの実行済みの資金移動や売却益へ組み入れず、今後の取引条件・時期を確認する論点とします。
📉 通期利益は据え置きでも、需要の前提は下方変更
11月16日の短信に示された通期予想は、収益1兆4915億円、調整後営業利益1663億円、IFRS営業利益1526億円、親会社利益697億円、基本EPS268.50円です。連結業績予想表は2月公表から変更なしと説明されています。調整後基本EPS328.21円を基本EPS268.50円と混ぜません。年間配当予想は0円であり、将来の配当実施と読み替えません。
ただし、説明資料ではオーガニック成長率のガイダンスを「0~1%」から「約マイナス1%」へ変更しました。地域別の通期目線は日本3%強、米州マイナス6~5%、EMEA約マイナス2%、APAC約プラス1%です。利益予想の据え置きは、需要の見方まで据え置いたことを意味しません。
会計士としての解釈は、需要面の弱さをコスト削減や投資配分で補う局面にある、というものです。ただし、この決算だけから広告業界全体が同じ程度減速しているとは断定しません。大型顧客の異動、地域構成、CARTA等を含む比較範囲、サービス構成に電通固有の要因があり、同業各社の同期間・同定義の成長率や業界統計との追加照合が必要です。
🗓️ 次に確かめる二つの点
まず次の通期決算で、7~9月に弱まった日本・米州・EMEAのオーガニック成長率が持ち直すかを見ます。米州CXMの改善や新規案件獲得が、メディア等の減少を補う実際の売上総利益へつながるか、日本が会社の見込む第4四半期プラス成長へ戻るかが具体的な確認点です。
次に、コスト削減後の調整後利益率と営業CFを併せて確認します。顧客需要が弱いまま費用削減だけで利益率が改善する場合と、売上総利益が増えて利益・現金の両方が改善する場合は質が違います。回収・支払いによる運転資本の振れ、構造改革の実支出、投資配分をそろえて見ることが必要です。
⚖️ 判定・比較条件
業界分析の対象資格は、発表日の2026年11月16日の日経公式225構成銘柄一覧で確認しています。好決算判定を業界分析の掲載資格には使いません。以下の三判定は独立して管理し、未取得を不存在や0へ置き換えていません。
参考良好については、同一期間の「収益」と基本EPSの前年非悪化条件はともに達成です。ただし、発表直前の最終有効年間会社計画、介在する訂正・追加開示、株数・資本の全履歴と、判定における収益指標の対応確認が未了であり、最終判定は未確認です。調整後EPSの減少を基本EPSの減少とは扱いません。
| 比較項目 | 8月14日会社作成・中間短信記載の年間値 | 75%単純按分 | 今回1~9月実績 | 実績との差 |
|---|---|---|---|---|
| 収益 | 1,491,500百万円 | 1,118,625百万円 | 1,067,597百万円 | ▲51,028百万円 |
| 基本EPS | 268.50円 | 201.375円 | 204.33円 | +2.955円 |
この表は取得した8月14日会社資料に限定した参考計算です。収益は単純按分基準を下回り、基本EPSは上回ります。75%は季節性未調整の参考値で、会社公表の9か月予算でも市場コンセンサスでもありません。8月資料は配信ミラーから取得しており、会社直配信版との全バイト一致や全介在開示の照合を終えたとはしていません。原本限定の計算を、最終参考良好の確定値へ代用しません。
厳格・次点も、発表前の同期間市場比較元の取得・存在確認や会社予想等の残条件の独立照合が未了のため、それぞれ未確認です。会社資料の選択範囲を確認した分析であり、説明会の実質疑・音声全発言、全注記、事業再編・税・資本取引の全影響や同業統計を網羅的に精査済みとはしていません。
📚 一次出所
会社:株式会社電通グループ(4324)。対象期:2026年12月期第3四半期累計、IFRS連結、2026年1~9月。発表:2026年11月16日15:45 JST。確認:同日19時台JST。本文中の会社の説明と、本稿の解釈は分けて記載しています。
- 📄 第3四半期決算短信22頁。表紙・予想、定性情報、PL・BS・CF、セグメント、減損・表示変更、レビュー報告の選択範囲を確認。 https://www.release.tdnet.info/inbs/140120261022554837.pdf
- 📊 第3四半期決算説明資料52頁。業績概況、地域別、通期ガイダンス、利益調整、CF・BS、用語定義等を選択確認。 https://www.release.tdnet.info/inbs/140120261116580808.pdf
- 📄 8月14日会社作成の中間決算短信。発表前比較用の予想表を確認。配信ミラー: https://rakuten-disclose.ifis.co.jp/236%2F140120260724598917.pdf
- 🏢 電通グループ公式IR・説明資料一覧。 https://www.group.dentsu.com/jp/ir/library/conferencematerials/
本稿は公開情報に基づく業績・業界分析であり、個別銘柄の売買推奨や株価予測ではありません。









コメント