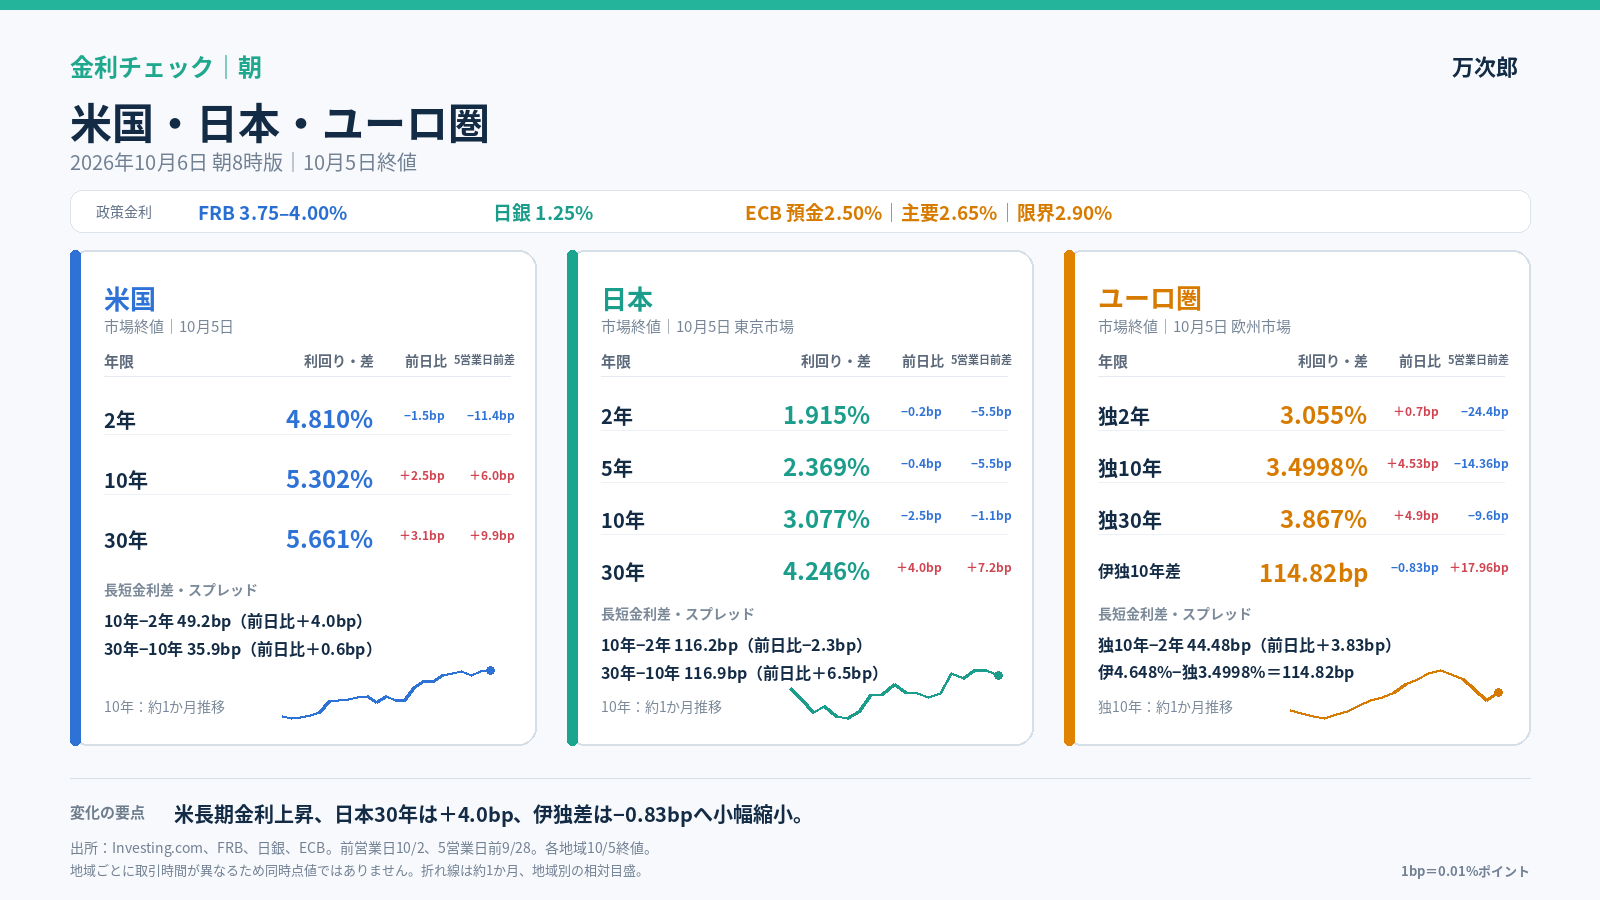
10月5日終値では、米長期金利が上昇する一方、日本10年は低下。欧州では独金利が上昇し、イタリア10年とのスプレッドは114.82bpへ小幅縮小しました。
目次
主要変化
- 米国債:2年4.810%(前日比−1.5bp)、10年5.302%(+2.5bp)、30年5.661%(+3.1bp)
- 日本国債:2年1.915%(−0.2bp)、5年2.369%(−0.4bp)、10年3.077%(−2.5bp)、30年4.246%(+4.0bp)
- ドイツ国債:2年3.055%(+0.7bp)、10年3.4998%(+4.53bp)、30年3.867%(+4.9bp)
- BTP-Bund:114.82bp(前日比−0.83bp、5営業日前比+17.96bp)
米国
10年−2年は49.2bpへ4.0bp拡大。ISM非製造業の価格指数上昇など、インフレ圧力を意識させる材料を背景に長期ゾーンが上昇しました。政策金利は3.75〜4.00%です。
日本
10年は低下した一方、30年は上昇し、30年−10年は116.9bpへ6.5bp拡大。超長期ゾーンの資金調達コストには引き続き注意が必要です。日銀の誘導目標は1.25%です。
欧州
独10年は4.53bp、伊10年は3.7bp上昇。伊独差は0.83bpの小幅縮小でしたが、5営業日前比では17.96bp広い水準です。ECB預金金利は2.50%です。
株式・企業財務への示唆
米長期金利の上昇は高PER銘柄の割引率や長期調達コストの重石になり得ます。伊独差は前日比では小幅縮小でも、5営業日前より広いため、欧州の信用リスク懸念が解消したとは言えません。単日の動きだけで趨勢を断定せず、政策発言と物価指標を併せて確認します。
出所・基準時刻
各地域の10月5日市場終値。前営業日比は10月2日、5営業日前比は9月28日との比較。地域ごとに取引時間が異なるため同時点値ではありません。
初版の伊10年4.605%・BTP-Bund110.52bpは同日終値との時点不一致があったため訂正しました。情報提供を目的としたもので、売買推奨ではありません。



コメント