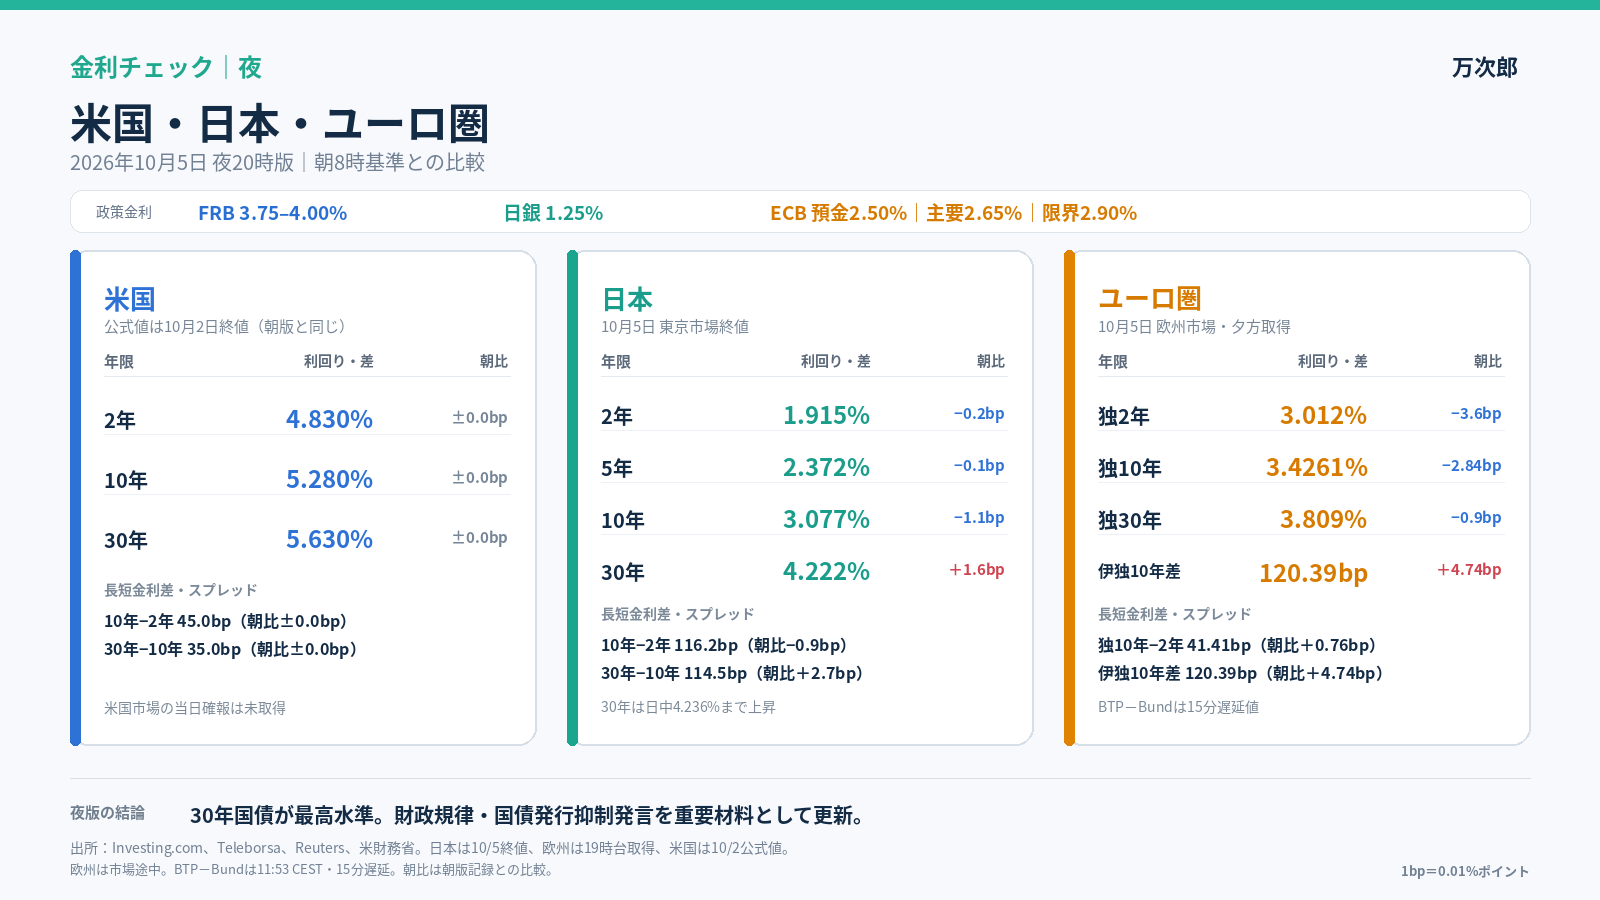
日本30年国債が日中4.236%まで上昇し、最高水準を更新しました。主要年限の朝比は5bp未満ですが、首相の財政規律・国債発行抑制発言が新たに出たため、市場解釈を更新すべき重要材料として夜版を出します。
主要変化(朝8時比)
日本30年4.222%(+1.6bp、日中高値4.236%)。BTP-Bundは120.39bp(+4.74bp)。単一の主要国債利回りで5bp以上の変化は確認されていません。
米国
米財務省の当日公式値は未更新のため、2年4.83%/10年5.28%/30年5.63%と朝版の10月2日終値を据え置きます。未取得値を推測していません。
日本
2年1.915%/5年2.372%/10年3.077%/30年4.222%。朝比は−0.2/−0.1/−1.1/+1.6bp。10年−2年は116.2bp(−0.9bp)、30年−10年は114.5bp(+2.7bp)です。
長期・超長期の水準上昇は、国債増発やインフレへの警戒が背景です。首相は国債発行を抑え、市場の不安定化に迅速に対応する姿勢を示しましたが、財政支出と財源の整合性は引き続き注視が必要です。
欧州
独2年3.012%/10年3.4261%/30年3.809%。朝比は−3.6/−2.84/−0.9bp。独10年−2年は41.41bp(+0.76bp)。
伊10年は約4.65%。BTP-Bundは120.39bp(朝比+4.74bp、11:53 CEST・15分遅延)で、5bp基準にはわずかに届かないものの再拡大しました。
株式・企業財務への示唆
①日本の超長期金利上昇は、長期借入や社債の調達コスト、年金債務の割引率、DCF評価に影響し得ます。
②銀行・保険は運用利回り改善の一方、保有債券の評価損益とALMを分けて確認する必要があります。
③欧州では独債への安全需要と周辺国スプレッド拡大が同時進行。域内企業の資金調達条件は国別に差が出ます。
出所・基準時刻
日本:Investing.comの10月5日終値。欧州:Investing.comおよびTeleborsaの10月5日19時台取得値(BTP-Bundは11:53 CEST、15分遅延)。米国:米財務省10月2日終値。政策金利は朝版から変更なし。
日本の財政・30年債:https://www.reuters.com/world/asia-pacific/takaichi-pledges-fiscal-discipline-japans-debt-bill-rises-2026-10-05/
#金利 #日本国債 #米国債 #ECB



コメント