結論
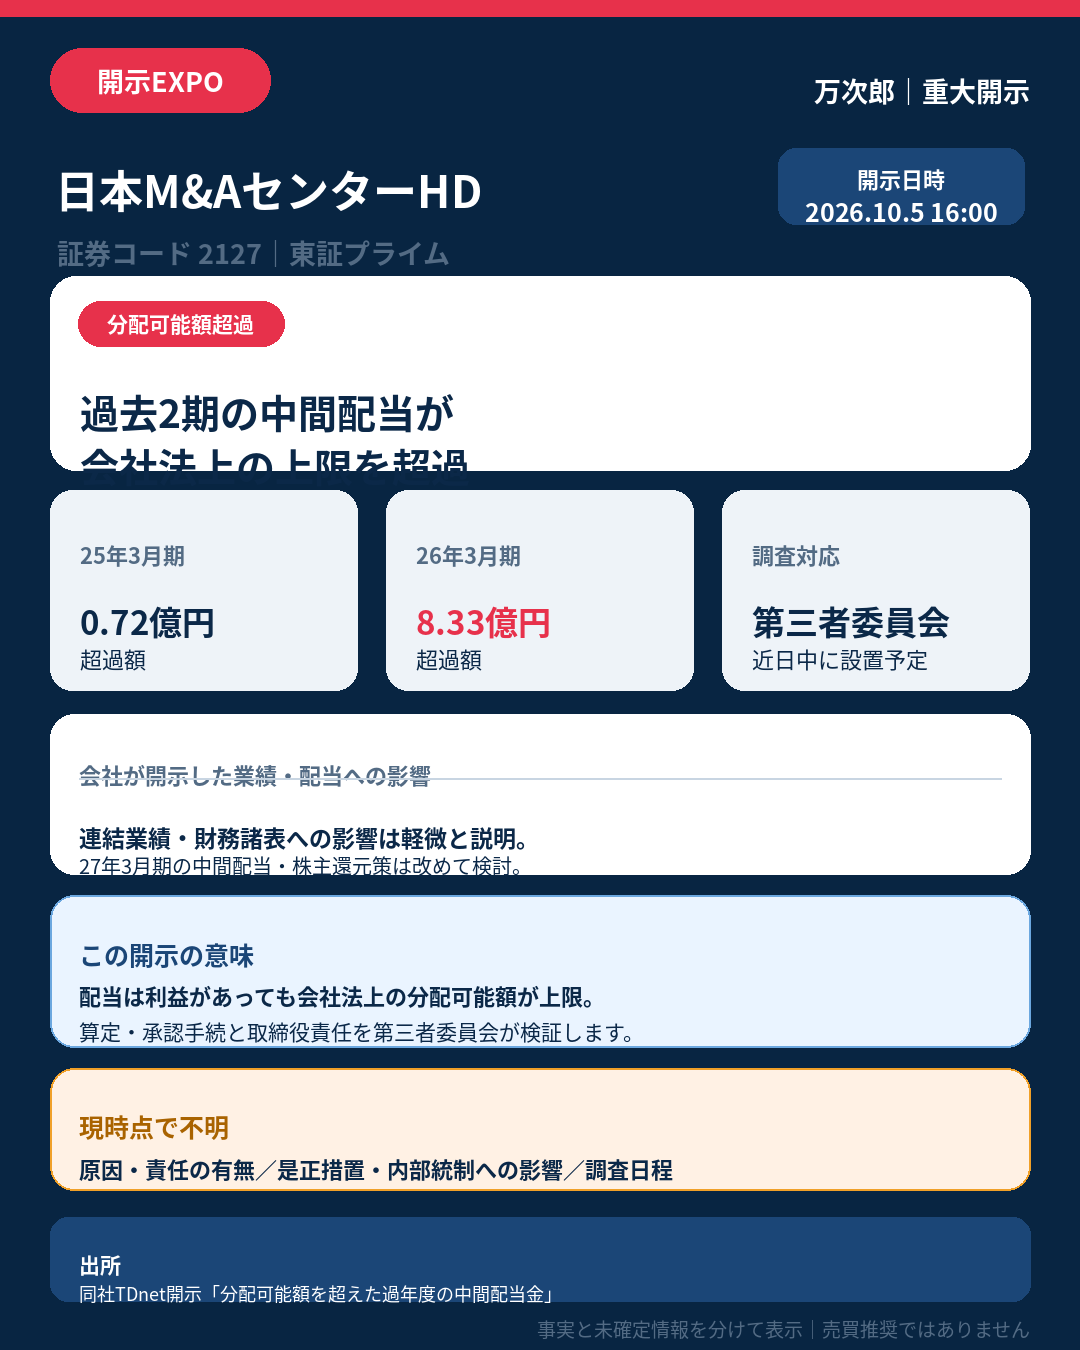
日本M&Aセンターホールディングス(2127)は2026年10月5日、2024年12月と2025年12月に実施した中間配当が、会社法・会社計算規則に基づく分配可能額を超えていたと公表しました。
超過額は、2025年3月期の中間配当が71,728,211円、2026年3月期が833,238,407円です。会社は近日中に外部専門家による第三者委員会を設置し、事実関係、原因、取締役等の責任の有無、再発防止策を調査する予定です。
何が書いてあるか
| 対象 | 中間配当総額 | 分配可能額 | 超過額 |
|---|---|---|---|
| 2025年3月期 | 4,441,152,338円 | 4,369,424,127円 | 71,728,211円 |
| 2026年3月期 | 4,442,535,118円 | 3,609,296,711円 | 833,238,407円 |
2026年9月30日に会計監査人の有限責任監査法人トーマツから指摘を受け、会社が10月1日に確認しました。初期調査では、取締役会を含む関係者が超過を認識して配当したものではないと説明しています。
会社は株主に中間配当金の返還を求めない予定です。また、2025年3月期末・2026年3月期末の期末配当は分配可能額の範囲内だったとしています。
どういう意味か
配当は会計上の利益や現預金が存在すれば自由にできるわけではありません。会社法上、自己株式の帳簿価額や既に実施した配当などを反映して計算する「分配可能額」が上限になります。
同社は多額の自己株式を保有しており、期末配当後に残る分配可能額が中間配当総額を下回っていました。最終事業年度末後に稼得した利益を分配可能額に含めるには、臨時計算書類の作成・承認が必要ですが、中間配当の決議時に算定・確認する手続が十分ではなかったと説明しています。
なぜ重要か
金額面では会社が連結業績・財務諸表への影響を軽微と見込んでいます。しかし、2期連続で取締役会決議に関わる法定限度額の確認ができていなかった点は、配当手続、内部統制、取締役会の監督機能というガバナンス上の重要論点です。
2027年3月期の中間配当と株主還元策は、分配可能額の範囲内で実施することを前提に改めて検討するとしています。
今後確認するポイント
- 第三者委員会の構成、独立性、調査範囲と公表時期
- 算定誤りが生じた具体的な業務フローと取締役等の責任の有無
- 内部統制上の不備の評価、是正措置、監査対応
- 2027年3月期の中間配当・株主還元策への具体的な影響
一次情報:日本M&AセンターHD「分配可能額を超えた過年度の中間配当金について」
本記事は開示資料に基づく事実整理と会計・ガバナンス上の論点整理であり、売買推奨ではありません。



コメント