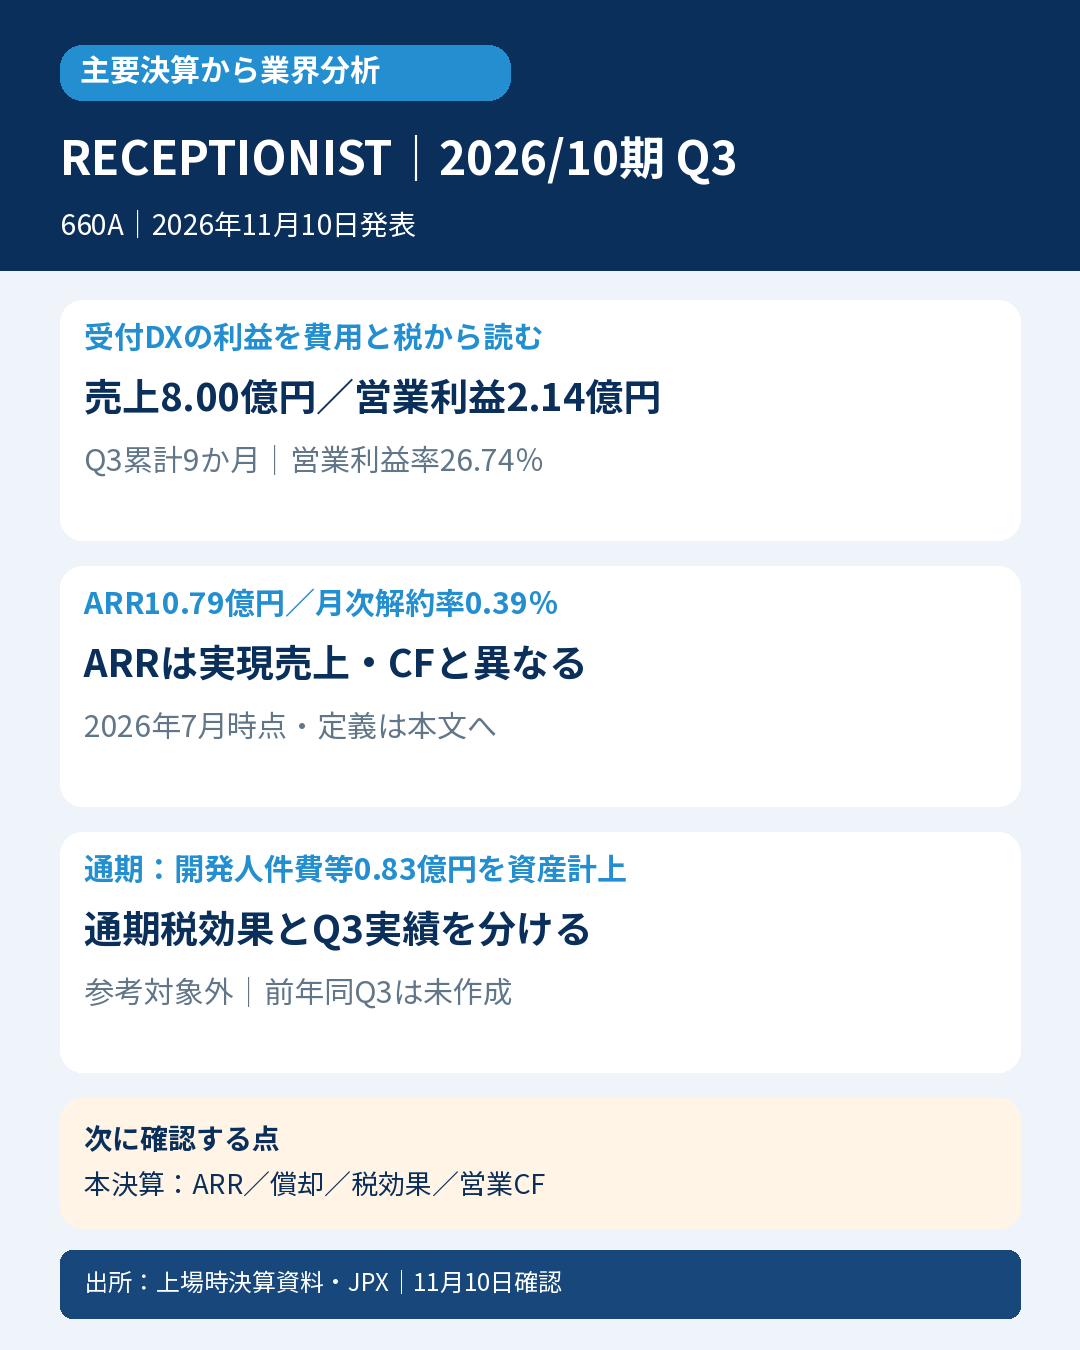
RECEPTIONIST(660A)|2026年10月期 第3四半期累計(2025年11月~2026年7月)
📌 今回の要点
- 🏢 受付システム「RECEPTIONIST」や「予約ルームズ」を提供。国内来訪者管理システム市場の2025年度売上金額シェア14.3%で首位です。対象はこの限定市場です。
- 📊 9か月の売上は8.00億円、営業利益2.14億円、営業利益率は計算値26.74%。前年通期との比較を前年同期比と呼びません。
- 🔁 ARRは2026年7月末10.79億円、直近12か月平均の月次解約率0.39%。ARRは実現済みの年間売上や営業CFとは異なります。
- 💻 通期計画は開発人件費等約0.83億円の資産計上を含みます。売上拡大だけで利益率の改善を説明しません。
- ⚠️ 通期純利益3億円予想には法人税等▲0.22億円の税効果を見込みます。Q3実績の法人税等0.005億円と通期予想を区別します。
- 🔎 次回の2026年10月期本決算では、ARR・解約率、開発費資産計上と償却、税効果と営業CFを確認します。
📝 詳しい分析
🏢 受付の省人化と、関連サービスの拡大
同社の主力は、受付のタブレットから来訪先担当者へ通知するクラウド受付システムです。「予約ルームズ」や「調整アポ」と組み合わせ、日程調整から受付・会議室管理までをつなぎます。2026年11月10日8時公表の上場時資料にはQ3決算短信が含まれています。上場日と対象決算の期末は異なり、今回の実績は7月末までの9か月です。
会社資料が引用するITR調査では、限定した国内来訪者管理システム市場の売上金額シェアは2024年度13.9%、2025年度14.3%で首位。これをオフィスDX全体や受付業務全体のシェアとは表現しません。会社は人手不足や電話取次の削減を背景とする需要を見込みますが、1社の伸びだけで業界全体の成長率を確定できません。
📊 実績の利益率と、比較期間の制約
日本基準・非連結で、売上799,770千円、売上総利益705,513千円、営業利益213,827千円、経常利益206,917千円、純利益208,563千円、公表基本EPS53.22円。売上総利益率は計算値約88.21%、営業利益率は約26.74%です。前年の同じQ3累計については、四半期財務諸表を作成していないため数値・増減率を記載しないと短信に明記されています。前年通期を並べて前年同期比の増益率を計算することはできません。2025年10月期通期の売上894,052千円・EPS30.52円は12か月の数値で、9か月実績の前年比計算へ使えません。
| 指標 | Q3累計実績・9か月 | 通期会社予想・12か月 |
|---|---|---|
| 売上高(千円) | 799,770 | 1,080,000 |
| 売上総利益(千円) | 705,513 | 未掲載 |
| 営業利益(千円) | 213,827 | 285,000 |
| 経常利益(千円) | 206,917 | 275,000 |
| 純利益(千円) | 208,563 | 300,000 |
| 基本EPS(円) | 53.22 | 76.33 |
| 営業CF | 未作成 | 未掲載 |
🔁 ARRと解約率を、売上・現金と混同しない
上場申請資料のARRは2025年10月末928,972千円から2026年7月末1,079,096千円へ約16.16%増加。MRRを12倍する期末時点の継続課金収益指標であり、同期間の認識売上ではありません。直近12か月平均の月次解約率は0.56%から0.39%へ低下し、期末ARPAは390千円から435千円へ増加しました。会社の契約数増加と既存顧客の利用拡大を読み解く指標ですが、比較時点や平均期間を揃える必要があります。
💻 通期の営業利益計画を支える費用構造
会社の通期予想は売上1,080百万円、営業利益285百万円。販管費665百万円は前期比11.8%減を見込み、開発人件費等のうち約83百万円を資産に計上する部分が販管費から控除されています。資産計上は費用認識の時期を将来へ配分する処理であり、その分だけ将来の償却と回収可能性を確認する必要があります。売上の伸びと販管費減少を分け、開発投資の資産計上だけを不適切会計の証拠とは扱いません。
⚠️ 税効果と利益の質
通期は経常利益275百万円に対し純利益300百万円を見込み、会社は繰越欠損金に係る繰延税金資産の追加認識を前提に法人税等▲22百万円を計画しています。一方、9か月の実績は税引前利益209,063千円、法人税等500千円、純利益208,563千円。通期の税効果予想をQ3で既に実現した効果のようには書きません。2026年6月の敷金償却戻入益2,146千円も、本業の継続的な収益と区別します。
💰 CFの制約と業界への示唆
当該短信はQ3累計のキャッシュ・フロー計算書を未作成と明記しています。預金や売掛金の増減だけから営業CFを算出しません。継続課金型でも利益・ARR・現金は別の指標です。受付の無人化需要という共通要因と、同社の周辺サービス販売や費用配分という固有要因を分けます。同業各社の契約数・解約率・会計方針が同一定義でなければ横並びの優劣は断定できません。
🔎 次の確認と判定・比較条件
次回の2026年10月期本決算では、期末ARR・解約率、開発資産の増加・償却、税効果の実現と営業CFを確認します。通期計画に対するQ3の単純進捗は会社の四半期予算や市場予想の超過を意味しません。
⚖️ 判定・比較条件
参考良好は対象外です。前年同Q3の四半期財務諸表が未作成であることを当期短信の注記で確認しており、前年同期間の売上・基本EPSの比較条件を満たしたとは判定できません。発表前会社計画の追加確認は未了として残し、同時公表の通期予想や前年通期を代用しません。厳格は発表前・同期間・同一定義の直接市場売上高/基本EPS予想を未取得で対象外。次点も市場予想の不存在を確認しておらず、翌年度12か月の会社売上高/基本EPS予想の必要な組合せを未取得で対象外です。未取得と不存在、対象外と非該当を区別します。公表基本EPSを使い、調整後EPSや利益代替へ差し替えていません。
📚 一次出所
2026年11月10日上場時決算資料(Q3短信を含む)、JPX掲載の新規上場申請有価証券報告書Ⅰの部。確認:2026年11月10日9時台。上場日は11月10日、実績の対象期末は7月31日です。10月期の通期数値は、期末経過後に公表された会社予想であり確定実績ではありません。









コメント