自動車6社|全社増収でも、本業・利益率・CFに差
2027年3月期中間・2026年4月1日〜9月30日・連結/2026年11月11日確認
📌 今回の要点
- 全6社が増収。ただし売上成長と利益率の改善は一致しない。トヨタの営業利益率は横ばい、スズキは低下。
- ホンダと日産は連結全体と四輪・自動車事業を分ける。二輪・金融や一時損益の影響を除かず「自動車本業が回復」と一般化しない。
- 利益と現金も別。トヨタ・SUBARUの営業CFは減少。マツダは営業利益・最終利益・営業CFが黒字に転換。
📝 詳しい分析
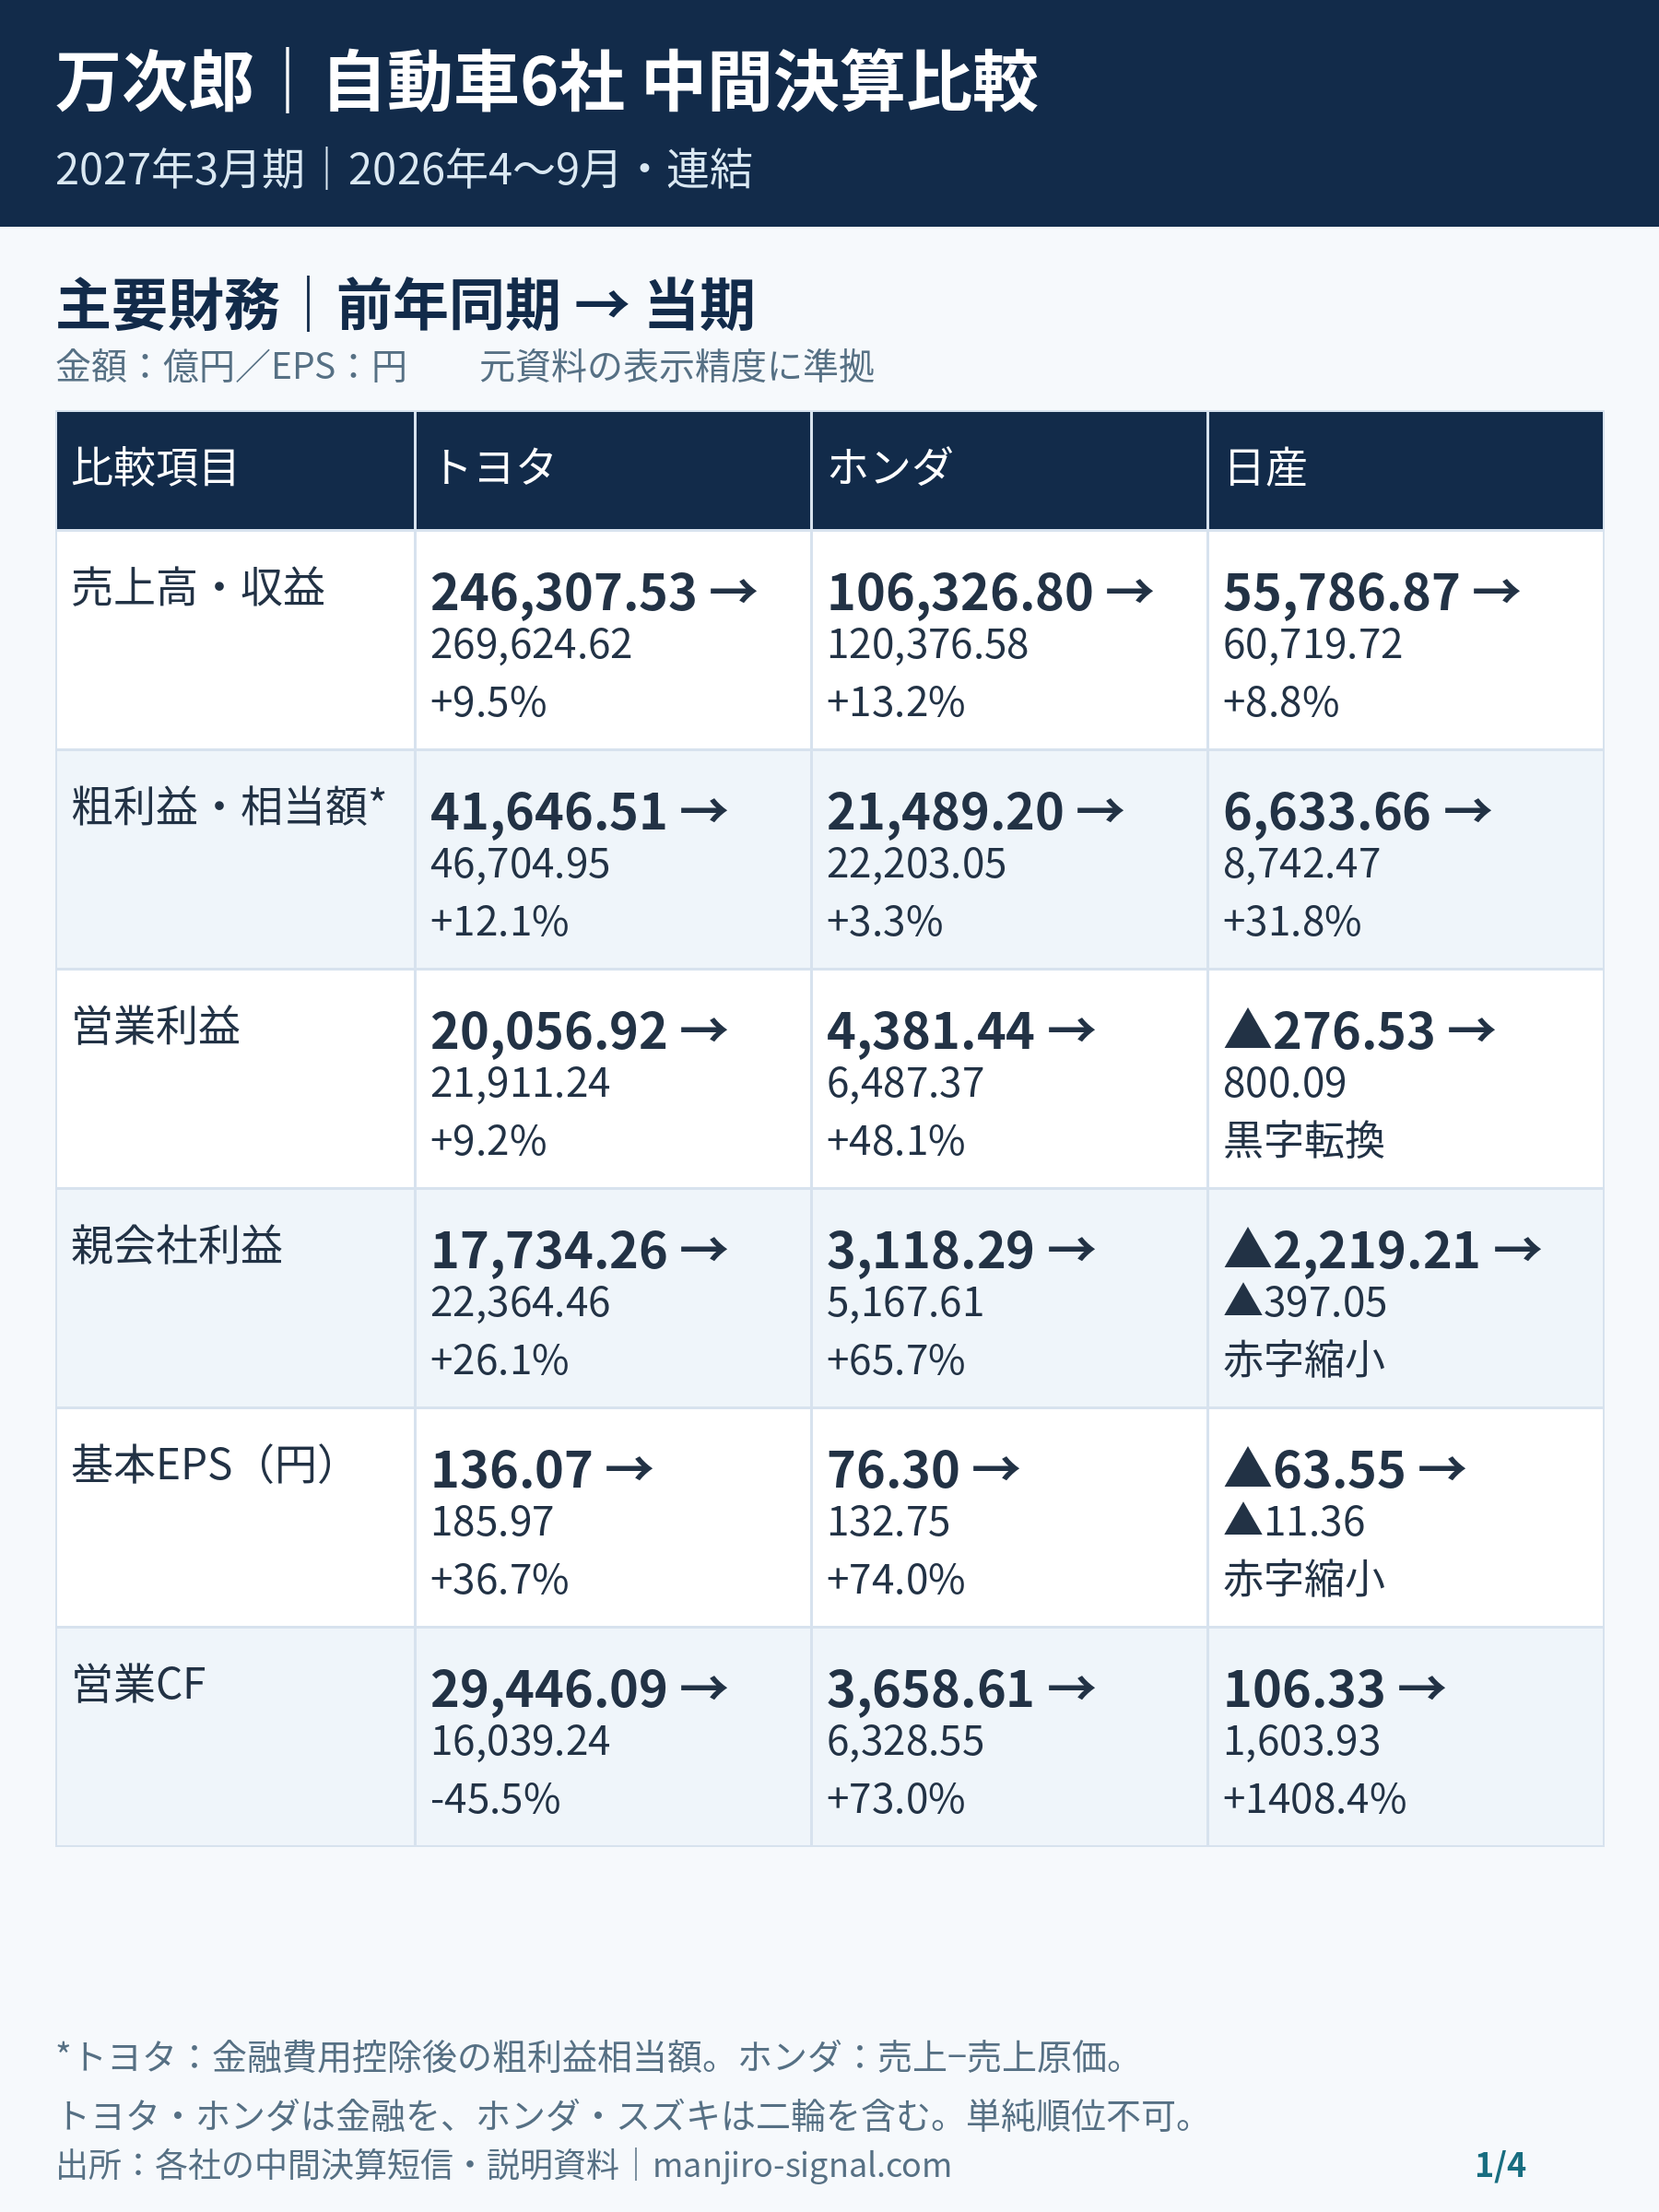
主要財務|前年同期 → 当期
金額は億円、基本EPSは円。前年同期は2025年4〜9月。元の百万円原表を100で割り換算し、会社資料の丸め差を保持しています。
| 比較項目 | トヨタ | ホンダ | 日産 | スズキ | SUBARU | マツダ |
|---|---|---|---|---|---|---|
| 売上高・収益 | 246,307.53 → 269,624.62 +9.5% |
106,326.80 → 120,376.58 +13.2% |
55,786.87 → 60,719.72 +8.8% |
28,642.27 → 34,192.44 +19.4% |
23,856.62 → 25,134.30 +5.4% |
22,384.63 → 26,881.28 +20.1% |
| 粗利益・相当額* | 41,646.51 → 46,704.95 +12.1% |
21,489.20 → 22,203.05 +3.3% |
6,633.66 → 8,742.47 +31.8% |
7,378.36 → 7,940.82 +7.6% |
3,856.85 → 4,008.41 +3.9% |
3,485.53 → 4,995.66 +43.3% |
| 営業利益 | 20,056.92 → 21,911.24 +9.2% |
4,381.44 → 6,487.37 +48.1% |
▲276.53 → 800.09 黒字転換 |
2,764.79 → 2,915.85 +5.5% |
1,026.70 → 1,159.55 +12.9% |
▲538.79 → 591.24 黒字転換 |
| 親会社利益 | 17,734.26 → 22,364.46 +26.1% |
3,118.29 → 5,167.61 +65.7% |
▲2,219.21 → ▲397.05 赤字縮小 |
1,927.88 → 2,537.00 +31.6% |
904.15 → 1,020.88 +12.9% |
▲452.84 → 442.25 黒字転換 |
| 基本EPS(円) | 136.07 → 185.97 +36.7% |
76.30 → 132.75 +74.0% |
▲63.55 → ▲11.36 赤字縮小 |
99.93 → 131.50 +31.6% |
123.90 → 144.65 +16.7% |
▲71.82 → 70.10 黒字転換 |
| 営業CF | 29,446.09 → 16,039.24 -45.5% |
3,658.61 → 6,328.55 +73.0% |
106.33 → 1,603.93 +1408.4% |
2,653.27 → 3,135.26 +18.2% |
2,903.98 → 2,077.39 -28.5% |
▲1,978.80 → 407.70 黒字転換 |
利益率と前年差
| 比較項目 | トヨタ | ホンダ | 日産 | スズキ | SUBARU | マツダ |
|---|---|---|---|---|---|---|
| 粗利益率・相当率* | 16.91% → 17.32% (+0.41pp) |
20.21% → 18.44% (-1.77pp) |
11.89% → 14.40% (+2.51pp) |
25.76% → 23.22% (-2.54pp) |
16.17% → 15.95% (-0.22pp) |
15.57% → 18.58% (+3.01pp) |
| 営業利益率 | 8.14% → 8.13% (-0.02pp) |
4.12% → 5.39% (+1.27pp) |
-0.50% → 1.32% (+1.81pp) |
9.65% → 8.53% (-1.13pp) |
4.30% → 4.61% (+0.31pp) |
-2.41% → 2.20% (+4.61pp) |
| 親会社利益率 | 7.20% → 8.29% (+1.09pp) |
2.93% → 4.29% (+1.36pp) |
-3.98% → -0.65% (+3.32pp) |
6.73% → 7.42% (+0.69pp) |
3.79% → 4.06% (+0.27pp) |
-2.02% → 1.65% (+3.67pp) |
| 営業CFマージン | 11.96% → 5.95% (-6.01pp) |
3.44% → 5.26% (+1.82pp) |
0.19% → 2.64% (+2.45pp) |
9.26% → 9.17% (-0.09pp) |
12.17% → 8.27% (-3.91pp) |
-8.84% → 1.52% (+10.36pp) |
最新通期会社予想と下期必要額
| 比較項目 | トヨタ | ホンダ | 日産 | スズキ | SUBARU | マツダ |
|---|---|---|---|---|---|---|
| 通期売上高・収益 | 535,000.00 上期:269,624.62 下期必要:265,375.38 |
244,000.00 上期:120,376.58 下期必要:123,623.42 |
130,000.00 上期:60,719.72 下期必要:69,280.28 |
69,000.00 上期:34,192.44 下期必要:34,807.56 |
52,000.00 上期:25,134.30 下期必要:26,865.70 |
55,000.00 上期:26,881.28 下期必要:28,118.72 |
| 通期営業利益 | 39,000.00 上期:21,911.24 下期必要:17,088.76 |
7,800.00 上期:6,487.37 下期必要:1,312.63 |
2,000.00 上期:800.09 下期必要:1,199.91 |
5,400.00 上期:2,915.85 下期必要:2,484.15 |
1,500.00 上期:1,159.55 下期必要:340.45 |
1,500.00 上期:591.24 下期必要:908.76 |
| 通期親会社利益 | 35,700.00 上期:22,364.46 下期必要:13,335.54 |
5,000.00 上期:5,167.61 下期必要:▲167.61 |
200.00 上期:▲397.05 下期必要:597.05 |
4,200.00 上期:2,537.00 下期必要:1,663.00 |
1,300.00 上期:1,020.88 下期必要:279.12 |
900.00 上期:442.25 下期必要:457.75 |
販売台数の範囲・分母を揃える
| 比較項目 | トヨタ | ホンダ | 日産 | スズキ | SUBARU | マツダ |
|---|---|---|---|---|---|---|
| 会計基準・発表日 | IFRS/2026年11/5 | IFRS/2026年11/10 | 日本基準/2026年11/11 | IFRS/2026年11/10 | IFRS/2026年11/10 | 日本基準/2026年11/9 |
| 台数KPIと比較条件 | 連結販売台数:4,783→4,758千台。日野等70社を連結除外。 | 四輪グループ販売:1,680→1,569千台、連結売上台数:1,362→1,404千台。二輪・金融を含む。 | グローバル小売:1,480→1,410千台(中国は暦年ベースを含む会社定義)。自動車事業の営業利益は▲814億円。 | 四輪世界販売:1,522→1,824千台。二輪:1,111→1,167千台。インド等が増加。 | 連結販売:473→444千台。台数減でも円安・価格構成・関税影響減少などで増収増益。 | グローバル販売:609→617千台、連結出荷:543→584千台。為替・台数構成等が改善。 |
トヨタ:増収増益でも営業利益率は横ばい、CFは減少
営業収益は9.5%増、営業利益は9.2%増。営業利益率は8.14%から8.13%とほぼ横ばいでした。連結販売台数は0.5%減で、増収を台数成長だけでは説明できません。為替の円安、事業構成、金融事業を分けて読みます。営業CFは29,446.09億円から16,039.24億円へ減少。利益増だけで現金創出力の改善とは判断しません。日野自動車など70社を連結除外しており、前年と連結範囲も異なります。
ホンダ:連結利益と四輪事業の採算は別に見る
連結営業利益は48.1%増の6,487.37億円で、営業利益率は4.12%から5.39%へ改善しました。ただし会社説明資料の四輪事業は営業損失57億円で、二輪事業の営業利益4,390億円、金融サービス事業2,109億円などが連結を支えています。EV関連の営業損失・費用4,848億円を除く調整後営業利益11,336億円は会社独自の別指標です。四輪のグループ販売台数は減少、連結売上台数は増加しており、この2つを混同しません。連結営業CF6,328.55億円とR&D調整後CFも別定義です。
日産:連結営業黒字への転換と自動車事業の赤字を区別
連結営業利益は▲276.53億円から800.09億円に改善しましたが、親会社利益は▲397.05億円と赤字です。説明資料では自動車事業及び消去の営業損失は814億円。販売金融を含む連結の黒字化を、自動車本業が全面的に黒字化したと読まないことが重要です。自動車事業のFCFも▲4,929億円。連結営業CF1,603.93億円と対象範囲が違います。上期のコスト削減効果1,100億円や関税関連の一過性影響を分け、下期にも改善が続くかを確認します。
スズキ:台数成長の一方で粗利益率・営業利益率は低下
売上収益は19.4%増、四輪世界販売は19.9%増と拡大しました。一方、営業利益は5.5%増で、営業利益率は9.65%から8.53%へ低下。粗利益率も25.76%から23.22%に低下しており、増収ほど採算は伸びていません。原材料価格の上昇と各拠点の改善を分けて確認します。親会社利益の増加には金融資産の評価益等も含まれ、全てを営業利益の成長とは扱いません。営業CFは2,653.27億円から3,135.26億円へ増加しました。
SUBARU:台数減でも増益、営業CFは減少
連結販売台数は473千台から444千台へ減少しましたが、売上収益は5.4%増、営業利益は12.9%増。円安、価格構成、関税影響の減少、原価低減、保証修理費の減少等が寄与しました。営業CFは2,903.98億円から2,077.39億円へ減少しています。為替に支えられた増益と販売数量の回復、資金回収の持続性は別の確認軸です。
マツダ:営業・最終・営業CFが黒字に転換
売上高は26,881.28億円、営業利益591.24億円、親会社利益442.25億円です。グローバル販売は1.2%増ですが、連結出荷は約8%増で、売上高20.1%増との関係は車種構成や為替を合わせて読みます。会社説明では営業利益の増減要因として台数・構成699億円、為替721億円などが寄与。営業CFは▲1,978.80億円から407.70億円へ改善しました。
通期予想と下期に必要な利益
上表の下期必要額は会社通期予想から今回の上期実績を差し引いた単純計算です。季節性や一時費用を調整した利益予想ではありません。ホンダは通期営業利益予想7,800億円から上期6,487.37億円を引くと下期必要1,312.63億円、SUBARUは1,500億円から1,159.55億円を引くと340.45億円となります。進捗率が高いことだけで上方修正を断定せず、下期費用・為替前提と会社説明を照合します。
粗利益とCFの比較条件
トヨタは営業収益から売上原価と金融事業の金融費用を控除した「粗利益相当額」を本稿で算出。ホンダは売上収益から売上原価を控除した参考値で、研究開発費は別計上です。その他4社は短信の売上総利益を使用。利益率の分母は各社の連結売上高・営業収益・売上収益です。金融事業、二輪、地域・製品構成、収益認識が異なり、単純な利益率ランキングを示すものではありません。営業CFも金融を含む連結全体で、自動車事業FCFや調整後CFとは別定義です。
基本EPSは各社の公表値を使用。株式数・自己株取得の影響により親会社利益の増減率と一致しないことがあります。粗利益率・営業利益率・CFマージンの前年差は丸める前の原数値で計算し、ppで表示しています。個社の厳格・次点・参考良好判定をこの比較だけで新たに付けることはしていません。
次の確認点
次回は①北米・インド等の販売数量と奨励金、②円安が反転した場合にも残る原価・価格改善、③EV費用や関税関連の一時損益、④営業CFと運転資金、⑤下期の会社予想に対する進捗を確認します。
📚 一次出所
- トヨタ 中間決算短信(2026年11/5):営業収益−売上原価−金融事業に係る金融費用で算出
- ホンダ 中間決算短信(2026年11/10):売上収益−売上原価で算出(研究開発費は別掲)
- 日産 中間決算短信(2026年11/11):短信の売上総利益
- スズキ 中間決算短信(2026年11/10):短信の売上総利益(表示丸めによる差額あり)
- SUBARU 中間決算短信(2026年11/10):短信の売上総利益
- マツダ 中間決算短信(2026年11/9):短信の売上総利益
- ホンダ決算説明会資料:二輪・四輪・金融、EV関連損失、台数定義。
- 日産決算説明会資料:自動車事業及び消去、FCF、台数、コスト改善。
- スズキ決算説明会資料:四輪・二輪の世界販売、通期予想。
- SUBARU直近の業績、マツダ直近の業績:販売・出荷・為替等。









コメント