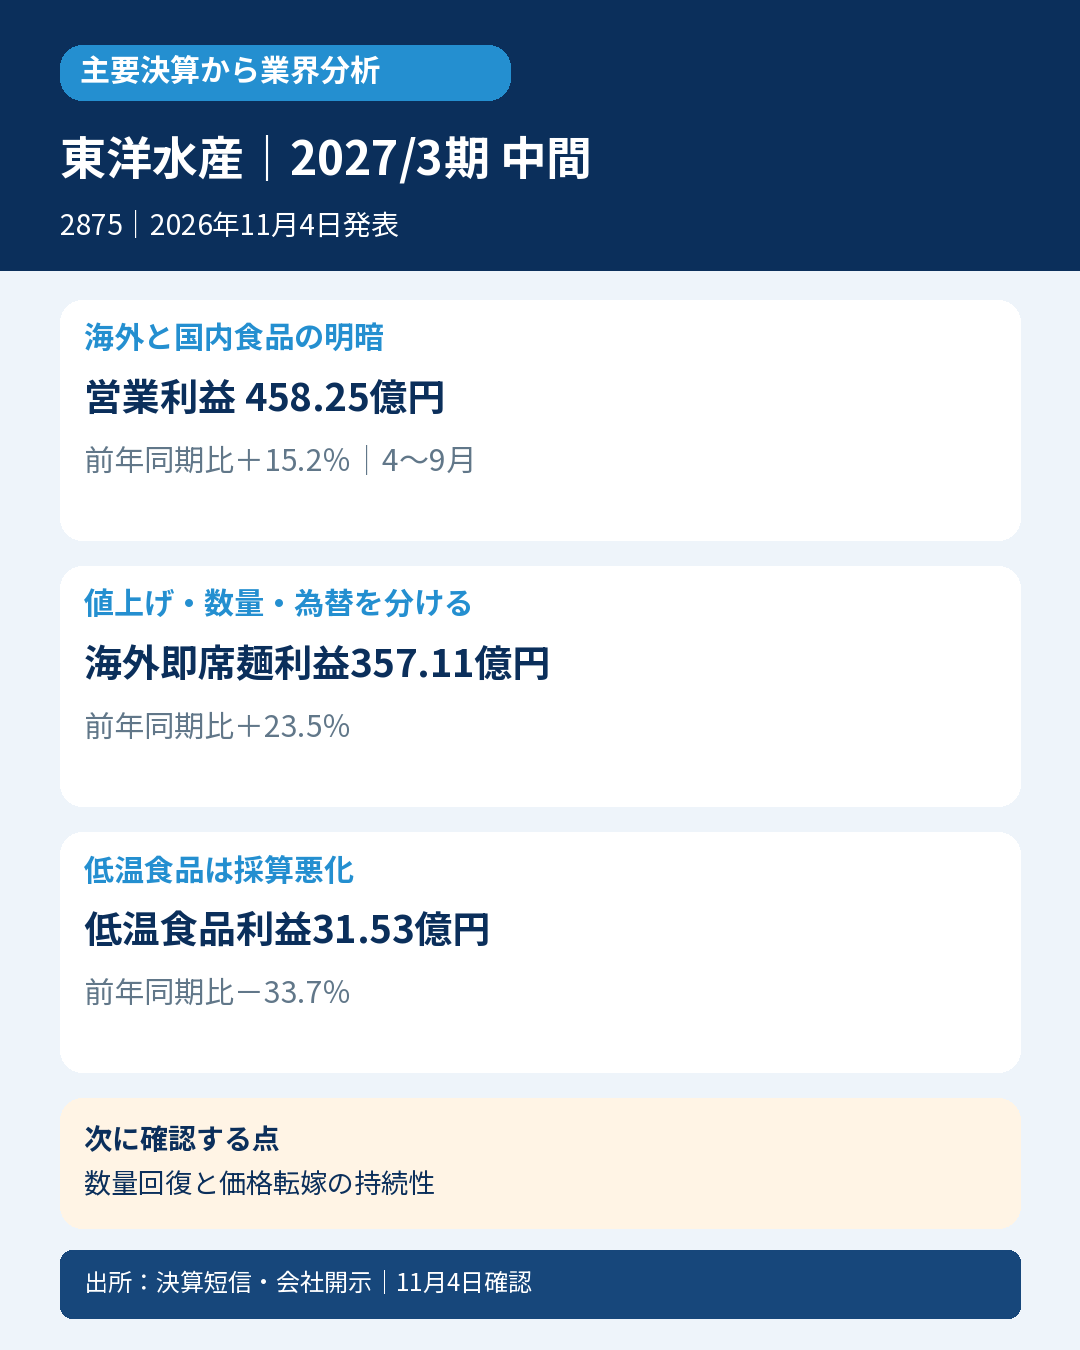
「赤いきつね」「マルちゃん正麺」の東洋水産。海外即席麺の価格改定と販売増が増益を支える一方、低温食品はコスト増で減益でした。食品市場を一括りにせず、値上げ後に数量が戻っている商品と、回復が遅れている商品を分けて読む決算です。
2027年3月期中間、2026年4月1日~9月30日、日本基準・連結。売上高2560.74億→2740.64億円、7.0%増。営業利益397.72億→458.25億円、15.2%増、営業利益率は約15.5%→16.7%へ改善しました。親会社株主帰属利益371.51億円、11.5%増、EPS385.99円です。
海外即席麺は売上1329.12億円、14.7%増、セグメント利益357.11億円、23.5%増。会社によれば、米国では2025年7月の価格改定影響が一巡した2026年7月以降、カップ麺・袋麺の販売が前年を上回りました。メキシコも4月の値上げ後に堅調。包材の紙カップ化や輸入原材料高を価格改定等で補っています。ただし平均換算レートは146.04→159.38円/ドルで、円換算の増収には為替も寄与します。
国内即席麺は売上479.28億円、3.4%増、利益38.31億円、4.5%増。7月の一部カップ麺価格改定と販売数量増が寄与しました。一方、低温食品は売上322.22億円、0.8%減、利益31.53億円、33.7%減。原材料・人件費・減価償却費が増え、冷凍麺には前年値上げの影響も残りました。加工食品も売上106.13億円、2.0%減で、米飯は複数回の値上げ後も数量回復が遅れています。増益を食品全般の需要回復へ広げません。
会計士の読み方:営業CFは330.09億→428.14億円へ増加。税前利益の増加に加え、仕入債務が前年21.84億円の減少から13.65億円の増加へ転じ、資金繰りを押し上げています。在庫増58.30億円は流出、法人税等支払は88.04億→125.85億円へ増加しました。増益と現金化の両方を確認しつつ、支払時期による効果を恒常的な収益力と同一視しません。
通期計画は売上5600億円、営業利益820億円、親会社利益656億円、EPS681.56円で5月15日計画を据え置き。上期増益でも通期営業利益は前期比4.4%減の計画です。上期の伸びが下期も続くとは断定しません。次は米国の数量回復、メキシコの価格と原価、国内米飯・低温食品の数量と利益率を確認します。
業界への示唆:同じ食品会社の中でも、ブランド、地域、原材料、価格改定の時期で収益性が分かれています。東洋水産一社で食品業界全体を断定せず、同業比較では為替・数量・価格をそろえて見たいところです。
M02対象は公式海外即席麺事業ページの米国・メキシコ販売シェア1位という会社表記。年・率・数量金額基準・第三者出所は当該本文で非開示で、2026年の確定シェアや世界全体首位へ拡張しません。
判定根拠:厳格は発表前の直接市場コンセンサス不足で判定不能。次点は同一中間期の直接会社売上・EPS予算と必要な年度比較資料未確認で判定不能。参考良好は発表前通期計画の単純50%で売上2800億円・EPS340.78円に対し、売上2740.64億円が未達で非該当。季節性未調整の参考進捗で、市場予想・直接中間予算の超過とは呼びません。


コメント