本記事の決算発表日とX分析の公開日は2026年10月30日、ブログの実公開日は2026年10月31日です。ブログは外部接続利用上限により日をまたいでの公開となりました。
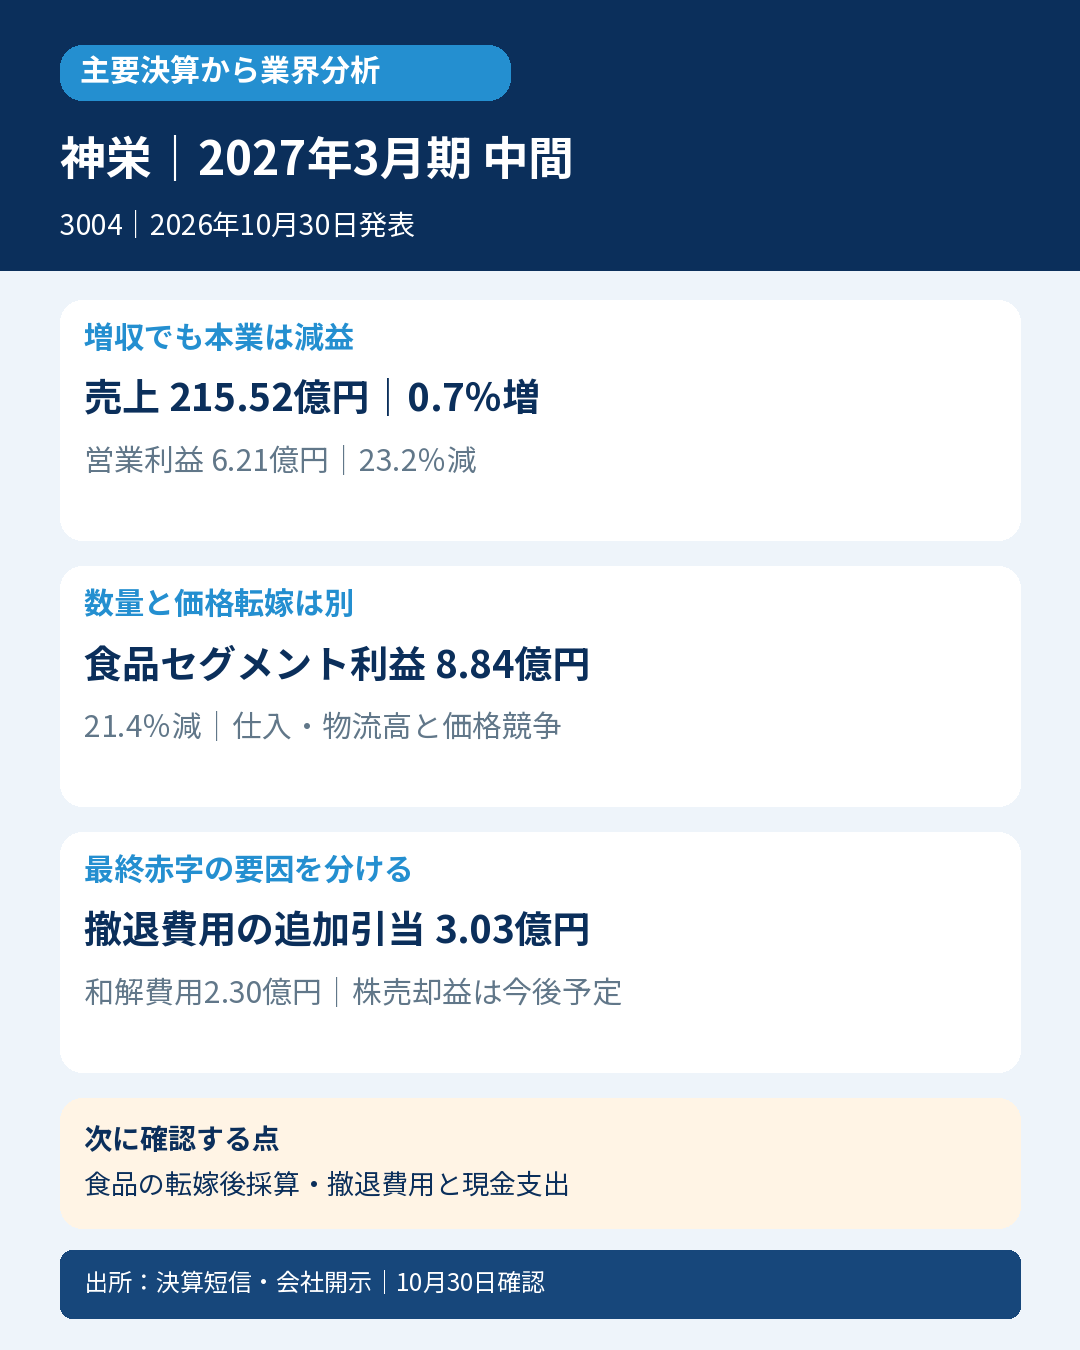
冷凍野菜・冷凍調理品と落下・衝撃試験機を手がける神栄。中間期は食品の仕入・物流コストを価格に十分反映できず、試験機の伸長があっても全社は減益でした。最終赤字には事業撤退等の損失も重なっています。
主要な事実・数字
2027年3月期中間の売上高は215.52億円(前年同期比0.7%増)、営業利益6.21億円(23.2%減)。営業利益率は約3.8%から2.9%へ低下し、親会社株主帰属の中間損益は10.71億円の黒字から0.98億円の赤字となりました。
食品関連は売上174.12億円(0.7%減)、セグメント利益8.84億円(21.4%減)。冷凍食品の総販売量は前年を上回っても、冷凍野菜・調理品は円安による仕入高と価格競争、物流費増で減益。ナッツ類の数量減も影響しました。
物資関連は売上19.35億円(14.8%増)、利益2.67億円(59.4%増)。北米向け機械・試験機器や海外防災案件が寄与。一方、電子関連は試験・計測機器が伸びてもセンサ減少等があり、売上19.26億円(0.7%減)、利益1.38億円(11.4%減)でした。
コンデンサ事業の生産・出荷期限を2026年10月末から2027年3月末へ延長し、退職加算金等の見積変更で3.03億円を追加引当。和解費用2.30億円の引当も特別損失に計上しています。
通期営業利益予想は18.50億円から15.00億円へ18.9%引下げ。親会社純利益予想も12.50億円から8.00億円へ下方修正しました。第3四半期に約5億円の政策保有株売却益を見込むものの、まだ実績ではありません。
会計士の読み方
営業減益は食品の価格転嫁不足、最終赤字は撤退・和解費用や前年の売却益反動も含む、と段階を分けます。引当金は将来の支出見込みであり、計上時点に同額の現金を使ったわけではありません。営業CFは8.20億円から1.57億円へ減少。在庫減少6.14億円が資金を支えた一方、仕入債務減少5.59億円や納税3.33億円が資金を使っています。セグメント利益は本社費用等配賦前の経常利益基準で、営業利益として合算しません。
業界への示唆
輸入食品では販売量の確保と利益確保が同じ方向に動くとは限らず、円安・物流費をどこまで転嫁できるかが焦点と示唆されます。試験機の伸長も同社の製品・輸出案件を含む動きであり、食品商社や計測機器全体の景況へそのまま広げられません。
次に確認する点
食品の販売単価と仕入・物流費の差、撤退費用の見積りと実際の支払を確認します。予定する株式売却益による最終利益の回復と、本業の採算改善も分けて追います。
対象・選定根拠
神栄(3004)/2027年3月期 中間(2026年4月1日〜9月30日)/日本基準・連結。2026年10月30日12:00発表。確認:同日12時台(JST)。
公式の個人投資家向け説明会Q&A「2024年②」は、落下・衝撃試験装置で国内トップシェア、スマートフォンなど軽量モバイル機器用落下試験機で世界トップシェアと明記。対象データ年・率・数量金額基準・第三者出所は非開示。2024年の会社説明であり2026年最新順位ではなく、食品商社全体やセンサ全体の首位にも広げません。
通常判定とは独立した業界分析です。


コメント