半導体ウエハー原料の高純度多結晶シリコン、洗浄・乾燥用の「IPA SEシリーズ」を作るトクヤマ。中間決算から見る化学・半導体材料業界は、販売増や買収による増収と、コスト上昇による採算悪化が並存しています。半導体向けでも製品ごとに明暗があります。
主要な事実・数字
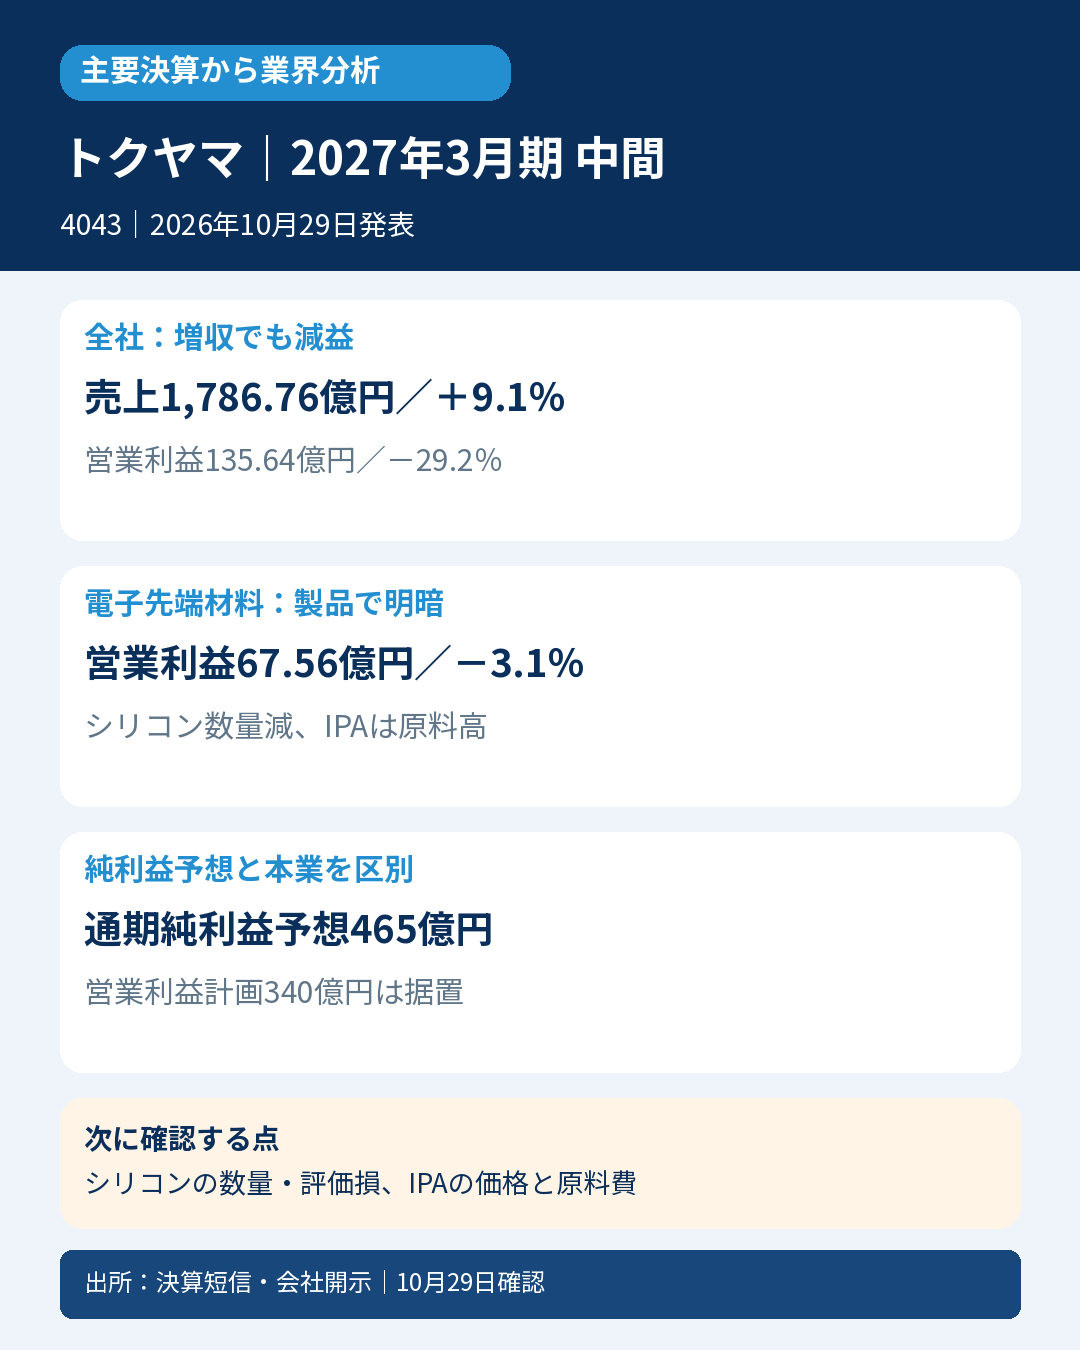
売上高1,786.76億円、前年同期比9.1%増。営業利益135.64億円、29.2%減。営業利益率は約11.7%から約7.6%へ低下しました(短信の百万円表示から計算)。
電子先端材料は売上高465.57億円、9.3%増でも営業利益67.56億円、3.1%減。化成品の営業利益は16.84億円、70.1%減でした。
ライフサイエンスは売上高290.49億円、50.6%増、営業利益53.05億円、32.1%増。買収したトクヤマライフサイエンスグループの連結などを含みます。セグメント数値にはセグメント間取引を含みます。
通期の営業利益計画340億円は据え置き。一方、親会社株主に帰属する純利益予想は260億円から465億円へ205億円、78.8%引き上げました。セメント子会社譲渡に伴う特別利益・減損損失を織り込む修正です。
会計士の読み方
会計士として見る点は、売上の伸びをそのまま需要や利益の伸びに置き換えないことです。全社の増収には買収連結が寄与し、原燃料費や物流費、買収に伴う管理費などが利益を圧迫しました。半導体向け多結晶シリコンは数量減と棚卸資産評価損などで減益。IPAは数量増でも原料費上昇で減益でした。乾式シリカや放熱材料の増益もあり、「半導体材料が一様に回復」とは読めません。
通期純利益の上方修正も、本業の営業利益計画の上方修正とは区別します。事業売却益は毎期繰り返す収益ではありません。
業界への示唆
業界への示唆は、需要が増えている製品でも、価格転嫁と原燃料費の差で利益が変わることです。ただし、買収効果や製品構成は同社固有の要因を含みます。同社だけから化学・半導体材料市場全体の減速を断定しません。
次に確認する点
次は①多結晶シリコンの販売数量と評価損の変化、②IPAなどの販売価格と原料費の差の改善を確認します。同業決算でも同じ製品・用途に絞って数量と利益を照合します。
対象・選定根拠
選定根拠:日経公式2026年10月29日構成銘柄一覧で日経225採用を確認。通常の決算判定条件は選定条件にしない。
企業:トクヤマ(4043)。対象:2027年3月期中間期(2026年4~9月)。日本基準・連結。発表:2026年10月29日9:00。
前年同期・前四半期を区別。売買推奨・株価予測は行いません。
一次資料
- https://www.release.tdnet.info/inbs/140120261001544936.pdf
- https://www.release.tdnet.info/inbs/140120261001544937.pdf
- https://www.release.tdnet.info/inbs/140120261015551669.pdf
- https://www.tokuyama.co.jp/ir/
- https://www.tokuyama.co.jp/company/business.html
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日9:18。公表済み資料に基づきます。


コメント