本記事の決算発表日は2026年10月30日、X分析の公開日とブログの実公開日は2026年10月31日です。Xは週内の投稿分散により10月31日に公開しました。ブログは外部接続利用上限の指定再開時刻を守って補完しました。
セキュリティ教育講座「SecuriST」や脆弱性診断を手がけるGSX。中間期は需要を取り込み、人員増の費用を吸収して営業利益率も改善しました。ただし最終利益の倍増には株式売却益が含まれます。同日公表のアクセンチュアによるTOBは、今後の手続を伴う予定として分けて読みます。
GSXの決算から見る、サイバーセキュリティの現在地:本業増益と株式売却益
主要な事実・数字
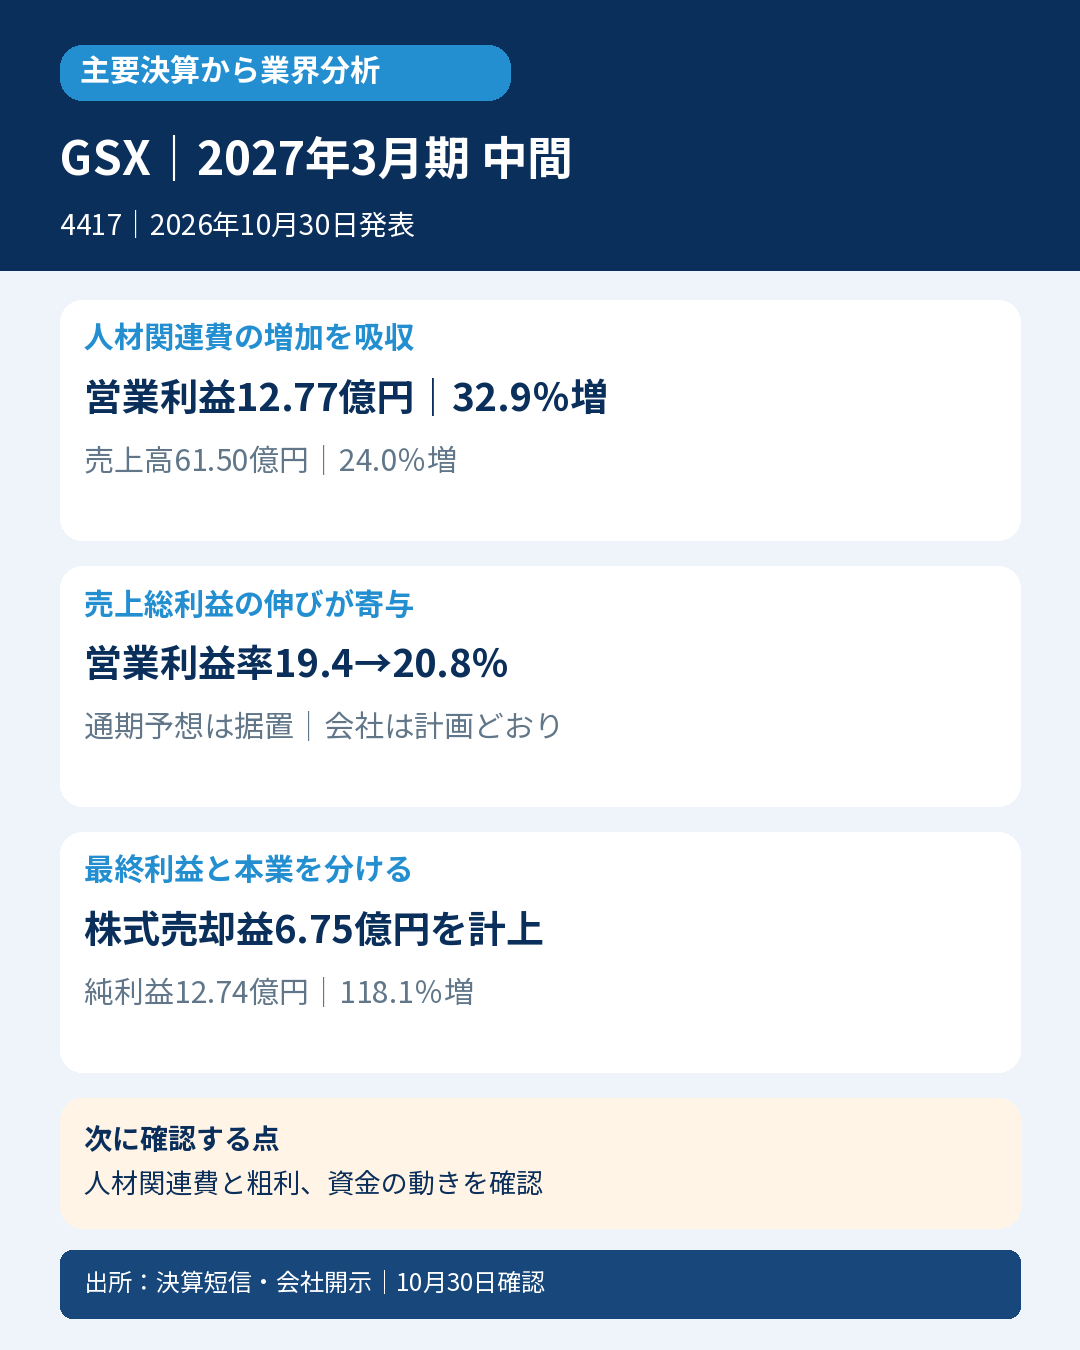
・4〜9月累計の売上高は61.50億円(前年同期比24.0%増)、営業利益12.77億円(32.9%増)。営業利益率は前年19.4%から20.8%へ改善しました。
・会社説明ではすべてのサービスが伸長。売上総利益は17.97億円から22.88億円へ増加し、販管費の8.37億円から10.11億円への増加を吸収しました。説明資料では人件費・人員等委託費が1.15億円増加しています。
・親会社株主に帰属する中間純利益は12.74億円(118.1%増)。特別利益の投資有価証券売却益6.75億円を含みます。これは本業の売上や営業利益ではなく、未実現の評価益とも区別します。
・通期の売上高137.78億円・営業利益29.39億円の会社予想は据置。営業利益の進捗43.4%について会社は計画どおりと説明しており、単純な50%基準で計画未達とは判定しません。期末配当予想は別途、無配へ修正されています。
・現金及び預金は前期末16.44億円から26.37億円へ増加。一方、未払金は6.47億円、契約負債は2.95億円増えています。今回の短信に中間CF計算書は掲載されていないため、現預金の増加額を営業CFに置き換えません。
会計士の読み方
売上総利益の増加が採用・人材関連費の増加を上回り、本業の採算が改善しています。その一方、純利益の増加率をサービス需要の伸び率として使うと、株式売却益の影響を混ぜてしまいます。契約負債や未払金の増加もあるため、現金の増加だけで回収力の改善を断定せず、次のCF開示を確認します。
業界への示唆
会社は、企業のセキュリティ対策、人材育成、専門人材の提供ニーズを背景に成長したと説明しています。対策を導入するだけでなく、それを運用する人への需要も支えとなることが示唆されます。ただし同社の顧客層や営業展開による要因を含み、一社の増収率を業界全体の成長率へ広げません。短信はサイバーセキュリティ事業の単一セグメントで、説明資料の事業別区分とは分けます。
次に確認する点
採用・育成に伴う費用と売上総利益の伸び、契約負債を含む資金の動きを追います。TOBには会社が賛同・応募推奨を表明し、完全子会社化・上場廃止が予定されていますが、成立済みではありません。今後の開示と業績への影響も確認します。
対象・出所
グローバルセキュリティエキスパート(4417)/2027年3月期 中間(2026年4月1日〜9月30日)/日本基準・連結。発表:2026年10月30日。確認:同日21時台(JST)。
選定根拠:会社発行の2021年12月20日資料が引用するITR Market View 2020に基づく、2019年度の国内標的型攻撃メール訓練サービスの売上金額シェア首位。「従業員1,000〜5,000人未満」及び「流通業」の各限定市場です。ITR原資料の国内市場区分と2019年度実績を照合。シェア率は当該会社資料に非開示。2026年現在の順位やセキュリティ全体の首位を意味しません。
通常判定とは独立した業界分析です。
https://www.release.tdnet.info/inbs/140120261030561565.pdf
https://www.release.tdnet.info/inbs/140120261030561583.pdf
https://www.release.tdnet.info/inbs/140120261030561673.pdf
https://www.release.tdnet.info/inbs/140120261030561697.pdf
https://www.gsx.co.jp/ir/
https://prtimes.jp/main/html/rd/p/000000104.000007157.html
https://www.itr.co.jp/report-library/m-20002100
#決算 #業界分析


コメント