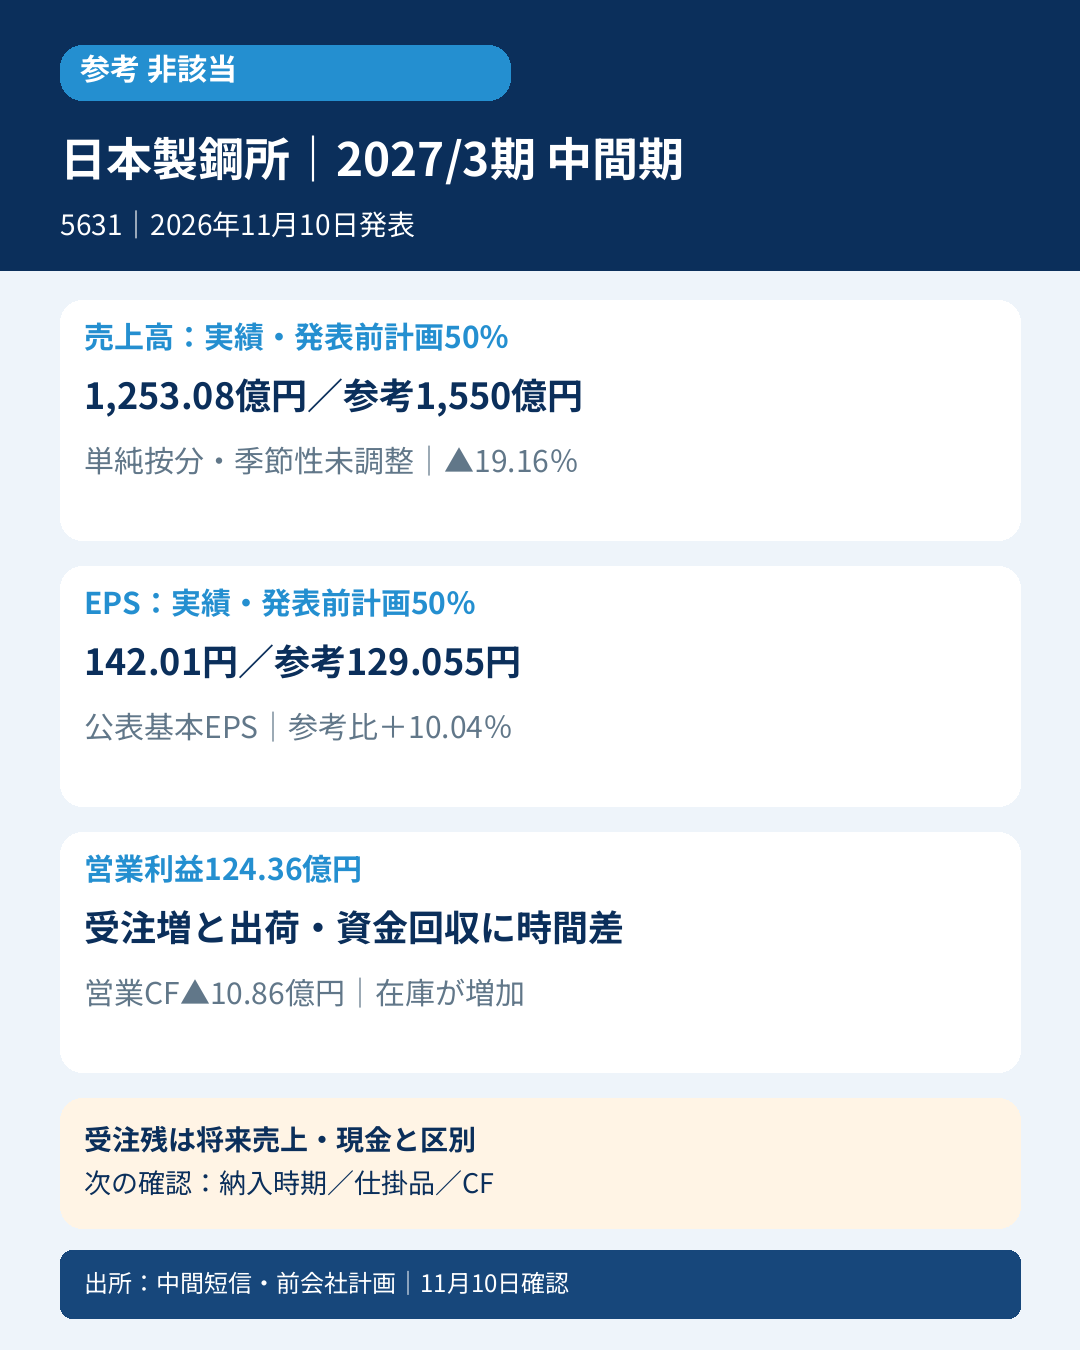
🏭 日本製鋼所、受注増と営業CF赤字の時間差を読む
5631|2027年3月期 中間期(2026年4月1日~9月30日)
📌 今回の要点
– 📊 売上高1,253.08億円は前年同期比7.6%減、営業利益124.36億円は2.0%増。減収でも営業利益率は改善しましたが、事業別には増益と減益が分かれます。
– 🏭 受注高は37.7%増、受注残高は前年9月末比23.8%増。樹脂機械や電子デバイス関連の受注回復と、足元の出荷・売上を分けて読む局面です。
– 💰 営業CFは▲10.86億円。棚卸資産増加195.53億円等が資金を使い、現金残高の増加には社債発行が寄与しました。
– 📈 通期売上・利益予想と年間配当予想を引き上げ。AIデータセンター向けプレス機等が会社の増額理由ですが、最終利益には有価証券売却も含まれます。
– ⚠️ 旧M&E社の品質不適切行為に関する補償等は、合理的な見積りが困難として財務諸表へ反映していない部分があります。追加負担がないとは判断しません。
– 🔎 次は受注残の売上化と在庫・営業CFを確認。発表前年間計画の単純50%と比べると、EPSは超過しても売上は未達で、参考良好には該当しません。
📝 詳しい分析
📊 減収でも営業増益、その中身は事業構成と費用
樹脂の製造・加工機械、成形機、防衛関連機器、電力・原子力関連の素形材等を扱う日本製鋼所。今回の結論は「受注面は回復しているが、出荷時期と運転資金の負担を伴う」というものです。鉄鋼の市況だけで説明できる事業構成ではなく、装置や製品ごとの需要と納期を見る必要があります。
| 指標 | 前年4~9月 | 当年4~9月 | 比較 |
| 売上高(百万円) | 135,662 | 125,308 | ▲7.6% |
| 売上総利益(百万円) | 31,897 | 31,755 | ▲0.4% |
| 営業利益(百万円) | 12,192 | 12,436 | +2.0% |
| 経常利益(百万円) | 12,647 | 12,554 | ▲0.7% |
| 親会社株主帰属利益(百万円) | 10,092 | 10,454 | +3.6% |
| 公表基本EPS(円) | 137.11 | 142.01 | +3.6% |
| 営業CF(百万円) | 3,053 | ▲1,086 | 資金流出へ |
売上総利益率は約23.51%から25.34%、営業利益率は約8.99%から9.92%へ改善しました。売上総利益の実額はほぼ横ばいで、販管費が19,705百万円から19,319百万円へ減ったことも営業増益を支えています。「利益率改善」と「売上拡大」が同時に起きた決算ではありません。
また、営業利益が増えても経常利益は減少しました。支払利息は293百万円から666百万円へ増え、社債利息126百万円、社債発行費139百万円も計上されています。資金調達に伴う費用も、営業利益から最終利益へつながる途中の確認点です。
投資有価証券売却益は1,706百万円から2,737百万円へ増加。親会社利益の増加をすべて装置販売の採算改善と捉えないことが大切です。会社が示すEBITDA17,573百万円は営業利益に減価償却費を加える指標で、営業CFでも包括利益でもありません。営業CF▲1,086百万円、包括利益9,772百万円と用途を分けます。
🏭 受注は増えたが、売上と事業別利益は同じ方向ではない
| 事業(百万円) | 前年受注 | 当年受注 | 前年売上 | 当年売上 | 前年営業利益 | 当年営業利益 |
| 産業機械 | 89,876 | 139,967 | 113,925 | 100,230 | 10,193 | 9,107 |
| 素形材・エンジニアリング | 32,809 | 29,810 | 20,501 | 24,175 | 3,752 | 4,904 |
産業機械は受注が55.7%増えた一方、売上は12.0%減、営業利益は10.7%減でした。樹脂製造・加工機械の受注は20,625百万円から51,270百万円へ増えましたが、売上は44,335百万円から31,866百万円へ減少。電子デバイス他も受注は12,308百万円から23,384百万円へ増え、売上は22,455百万円から12,062百万円へ減っています。
会社は、FPD向けELA装置で前年同期に出荷が集中した反動を説明しています。一方、防衛関連機器は売上14,573百万円から22,523百万円、受注26,770百万円から30,582百万円へ増加。樹脂機械の納入タイミングや電子デバイスの出荷集中と、防衛需要の増加を同じ要因へまとめません。「電子デバイス他」への名称変更は区分・数値に影響しないと短信に明記されています。
素形材・エンジニアリングは逆に、受注が9.1%減っても売上は17.9%増、営業利益は30.7%増。会社は旺盛な電力・原子力関連需要への対応を説明しています。事業利益には全社費用等の調整があるため、表の利益を単純合計して連結営業利益としません。
全体の受注高は124,000百万円から170,793百万円へ37.7%増加し、当年中間期の売上を上回りました。受注残高は前年9月末385,245百万円に対して当年9月末476,962百万円で、約23.8%増。産業機械400,647百万円、素形材・エンジニアリング75,881百万円等が残っています。これは前年同時点の比較であり、3月末からの増加額ではありません。受注残は将来の売上機会を示しますが、その全額が今期中に売上・利益・現金へ変わる保証ではありません。
💰 営業CFの赤字と、現金残高増加の理由
税金等調整前利益14,914百万円と減価償却費5,136百万円があっても、営業CFは▲1,086百万円でした。主な資金負担は棚卸資産の増加▲19,553百万円、営業債務の減少▲7,933百万円、法人税等支払▲3,489百万円等です。営業債権の減少12,984百万円は資金回収に寄与しましたが、在庫等の負担を相殺しきれていません。
貸借対照表の仕掛品は3月末123,325百万円から9月末141,718百万円へ増加しました。装置や長納期製品を作る過程で資金が先に必要になる状況が示唆されます。ただし、受注残と在庫を案件別に対応付けた開示ではないため、在庫増加のすべてを好調な受注のためと決めつけません。工事損失引当金の減少▲2,501百万円もCF調整に含まれますが、その全額を営業利益の押上げ額へ読み替えません。
投資CFは▲4,092百万円。固定資産取得▲8,232百万円の一方、有価証券売却収入4,212百万円等がありました。売却「収入」4,212百万円と損益計算書の売却「益」2,737百万円は異なる指標です。営業CFと投資CFの単純合計は▲5,178百万円で、会社独自定義のFCFと称するものではありません。
それでも現金同等物は期首77,387百万円から93,115百万円へ増えました。財務CF20,559百万円には社債発行収入24,860百万円、配当支払▲3,533百万円等が含まれます。換算差額347百万円もあり、期中の現金増加15,728百万円を「本業が稼いだ現金」とは扱いません。資金調達余力と、営業活動が資金を生む力は別々に評価します。
📈 通期増額はAI関連装置等、純利益には売却益も
会社は通期売上を310,000百万円から320,000百万円、営業利益を27,000百万円から28,500百万円、経常利益を26,000百万円から27,500百万円、親会社利益を19,000百万円から21,000百万円へ増額。基本EPSは258.11円から285.25円となりました。
修正理由は、主に高多層プリント基板製造用プレス機がAIデータセンター向け需要を取り込む見込みであること、素形材・エンジニアリングが堅調なことです。親会社利益には投資有価証券売却等も寄与すると会社は説明しています。会社の見通しを、AI需要の売上・利益がすべて実現済みという事実へ変えません。
中間配当は直前予想46円から50円へ増額して決定、期末予想も46円から50円へ変更。年間予想は92円から100円です。中間配当の効力発生日は12月11日で、11月10日に支払済みではありません。
⚠️ 品質問題に関する将来負担は未確定
短信は、旧日本製鋼所M&Eで2022年5月に判明した品質不適切行為と、その後の調査を注記しています。顧客補償費用等が将来の財政状態・業績へ影響する可能性があるものの、現時点で合理的な見積りが困難なため、中間財務諸表へ反映していない部分があるとの説明です。
今回あらためて不適切行為が発生した、あるいは影響額がゼロになったという開示ではありません。また、M&Eの4月1日付吸収合併は共通支配下の取引として処理されており、外部企業を買って連結売上が増えた話とも区別します。
🔎 次の確認は、受注残の売上化と運転資金
設備投資関連の示唆は、同社の樹脂機械・電子デバイス関連受注が増える一方、足元売上は出荷時期の影響を受けるという点です。防衛・原子力・AI関連の構成比が同業と異なるため、この1社から機械業界全体の一様な回復を断定しません。
次は11月16日予定の説明会資料と次回決算で、①受注残の納入時期と売上・採算への転換、②仕掛品・営業債務の動きと営業CFの回復を確認します。説明資料は当日11:30以降の掲載予定で、今回すでに読んだ資料として引用しません。品質問題の見積りに変更が出れば、その注記も別途確認が必要です。
🧮 判定・比較条件
発表前有効計画は、5月13日公表、8月3日Q1短信で維持された年間売上310,000百万円・基本EPS258.11円。中間期の参考として単純50%にすると155,000百万円・129.055円です。季節性を調整した会社中間予算でも、市場コンセンサスでもありません。
実績売上125,308百万円は参考値を29,692百万円下回り、基本EPS142.01円は12.955円上回りました。前年同期に対しても売上は減少、基本EPSは増加です。参考の4条件「発表前計画対応売上>・EPS>・前年売上≧・EPS≧」は[false,true,false,true]で、参考良好には非該当。当日修正後の320,000百万円・285.25円へ比較元を差し替えていません。
EPSは公表基本EPSを使用し、EBITDAや包括利益で代用しません。厳格・次点は必要な発表前・同期間・同一定義の市場予想等が未取得のため判定対象外。未取得を市場予想の不存在と断定せず、会社計画との参考比較とも分離します。売買推奨・株価予測は行っていません。
📚 一次出所
日本製鋼所(5631)、2027年3月期中間決算、2026年11月10日発表。確認:2026年11月10日20:44 JST。
・当期決算短信: https://www.release.tdnet.info/inbs/140120261106568122.pdf
・通期予想・配当修正: https://www.release.tdnet.info/inbs/140120261106568130.pdf
・発表前8月3日Q1短信: https://www2.jpx.co.jp/disc/56310/140120260729502415.pdf
・対象資格(日経225公式構成銘柄、11月10日更新): https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
日本基準・連結、金額は百万円原表に基づき必要に応じ億円換算。表示額は切捨てのため合計・差額に端数差が生じる場合があります。









コメント