重量・軽量シャッターや防水シャッターを展開する三和HD。中間決算は、日本で価格転嫁が利益を支える一方、北米・欧州では数量減が重く、円換算の増収だけでは実需を読み違える局面を示しています。
主要な事実・数字
2027年3月期中間の売上高は3,173.87億円(前年同期比2.6%増)、営業利益293.32億円(12.9%減)。営業利益率は約10.9%から9.2%へ低下しました。
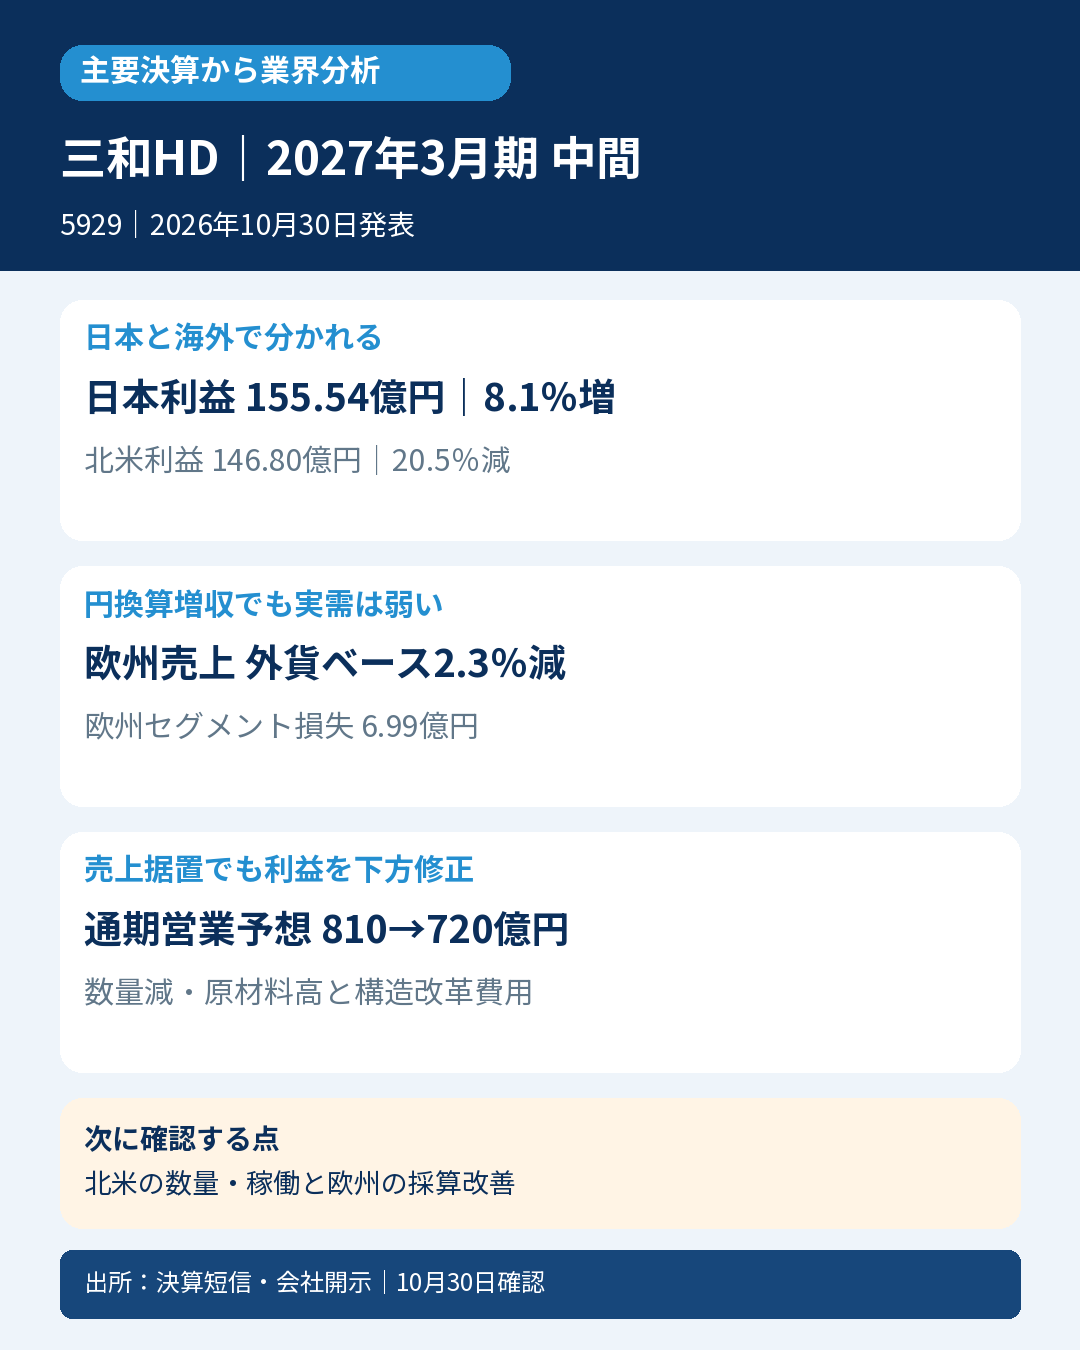
セグメント間消去前の日本売上は1,354.44億円(2.1%増)、利益155.54億円(8.1%増)。会社は売価転嫁、メンテナンス・サービスや環境対応製品の好調を説明しています。
北米売上は1,155.28億円(円換算0.1%減、外貨ベース7.1%減)、利益146.80億円(20.5%減)。欧州は円換算売上11.4%増でも外貨ベース2.3%減、6.99億円のセグメント赤字でした。
会社の営業利益増減分析では販売価格が89.7億円の押上げ、数量が70.1億円、原材料価格が30.1億円、その他コストが42.5億円の押下げ。為替は9.3億円の押上げでした。
通期売上予想6,770億円を維持する一方、営業利益予想は810億円から720億円へ90億円、11.1%引下げ。海外市場減速・コスト上昇に加え、構造改革費用も見込みます。
会計士の読み方
値上げは実施できても、数量減に伴う製造効率の悪化まで必ず吸収できるとは限りません。日本の増益と海外の減益は別の動きです。営業CFは286.18億円から296.34億円へ増加しており、減益と現金収支も一対一には動いていません。
業界への示唆
建材需要は地域ごとの金利・住宅市況と、非住宅や補修サービスの比率で明暗が分かれることが示唆されます。同社の拠点・製品構成やシェア回復策も影響するため、全建材企業が同じ悪化幅になるとは断定できません。
次に確認する点
北米の現地通貨ベース数量と製造効率、欧州の価格転嫁・構造改革後の採算を確認します。国内同業の新設需要とメンテナンスの差も比較点です。
対象・出所
三和ホールディングス(5929)/2027年3月期 中間(2026年4月1日〜9月30日)/日本基準・連結/2026年10月30日発表。確認:同日12時台(JST)。
選定根拠:公式「暮らしの中の三和グループ」で重量・軽量シャッターの日本1位を明記。順位の基準年・数量金額・率・第三者出所は当該本文で非開示。国内の限定製品市場の根拠であり、世界の建材全体首位とはしません。
https://www.release.tdnet.info/inbs/140120261020553749.pdf
https://www.release.tdnet.info/inbs/140120261029560188.pdf


コメント