本記事の決算発表日とX分析の公開日は2026年10月30日、ブログの実公開日は2026年10月31日です。ブログは外部接続利用上限により日をまたいでの公開となりました。
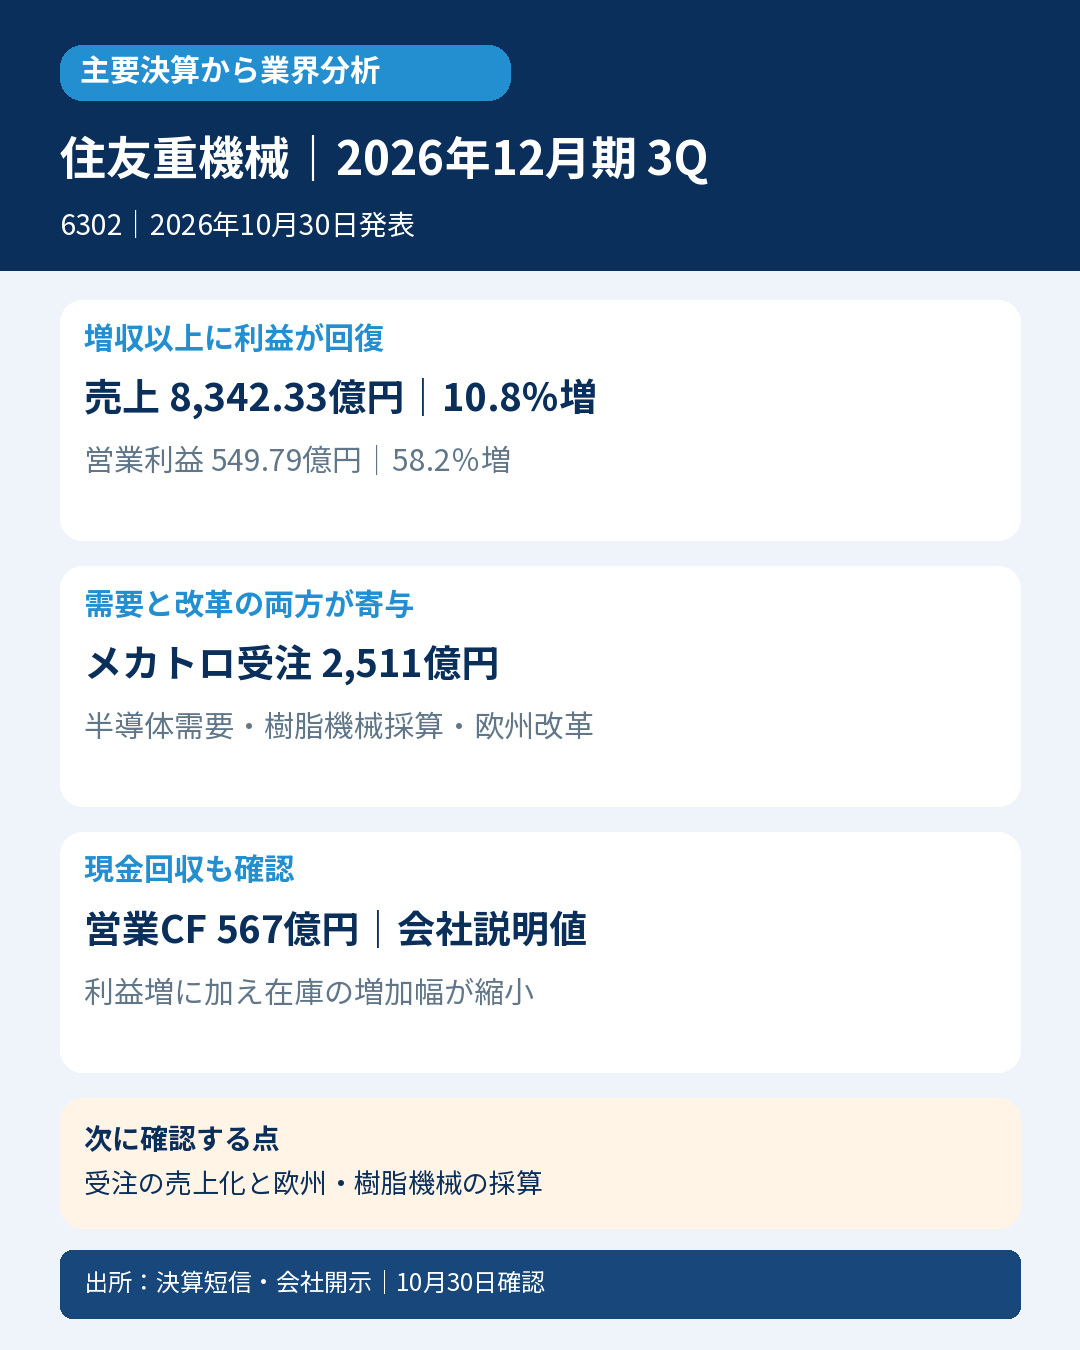
減速機や極低温冷凍機を手がける住友重機械。1〜9月は半導体関連や海外建機の需要に加え、構造改革と採算改善が利益を支えました。ただし、すべての機械需要が一様に回復したわけではありません。
主要な事実・数字
売上高は8,342.33億円(前年同期比10.8%増)、営業利益549.79億円(58.2%増)。営業利益率は約4.6%から6.6%へ改善しました。
メカトロニクスは受注2,511億円(25%増)、売上2,265億円(14%増)、営業利益206億円(47%増)。減・変速機、モータ・インバータ、極低温冷凍機の受注が増加しました。
インダストリアルマシナリーは売上1,617億円(9%増)、営業利益67億円。半導体製造装置の増収、樹脂加工機械の採算改善、欧州の構造改革効果が寄与しています。
営業CFは会社説明で567億円と前年より121億円増加。利益増と棚卸資産の増加幅縮小等が寄与しました。通期営業利益予想680億円は据置です。
会計士の読み方
売上が増えた効果と、製品採算・構造改革の効果を分けます。エネルギー&ライフラインは水処理が伸びても蒸気タービン事業譲渡の影響で売上・営業利益は前年並みです。営業CF改善も利益だけでなく在庫の資金負担の変化を含んでいます。
業界への示唆
半導体関連投資と海外建機需要の回復が示唆されますが、地域差や受注残の納入時期、同社の事業譲渡も影響しています。同社の利益回復率を産業機械全体へ広げることはできません。
次に確認する点
受注が売上へ移る時期と、樹脂加工機械・欧州事業の採算維持を確認します。比較には組替え後の経常利益を使い、旧表示値を混ぜません。
対象・選定根拠
住友重機械工業(6302)/2026年12月期 第3四半期累計(2026年1月1日〜9月30日)/日本基準・連結。発表:2026年10月30日。資料確認:同日14時台(JST)。
日経公式の2026年10月30日構成銘柄一覧で採用を確認。市場首位の推定は選定根拠にしていません。
通常判定とは独立した業界分析です。
一次資料
https://www.release.tdnet.info/inbs/140120261030560697.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント