カーエアコンや、電動車のモーターへ流す電流を制御するインバーターを手がけるデンソー。中間決算から見る自動車部品業界は、電動化・安全製品の装着拡大が売上を支える一方、部材費と開発費の負担が利益を圧迫しています。増収と採算改善は別に確認する局面です。
主要な事実・数字
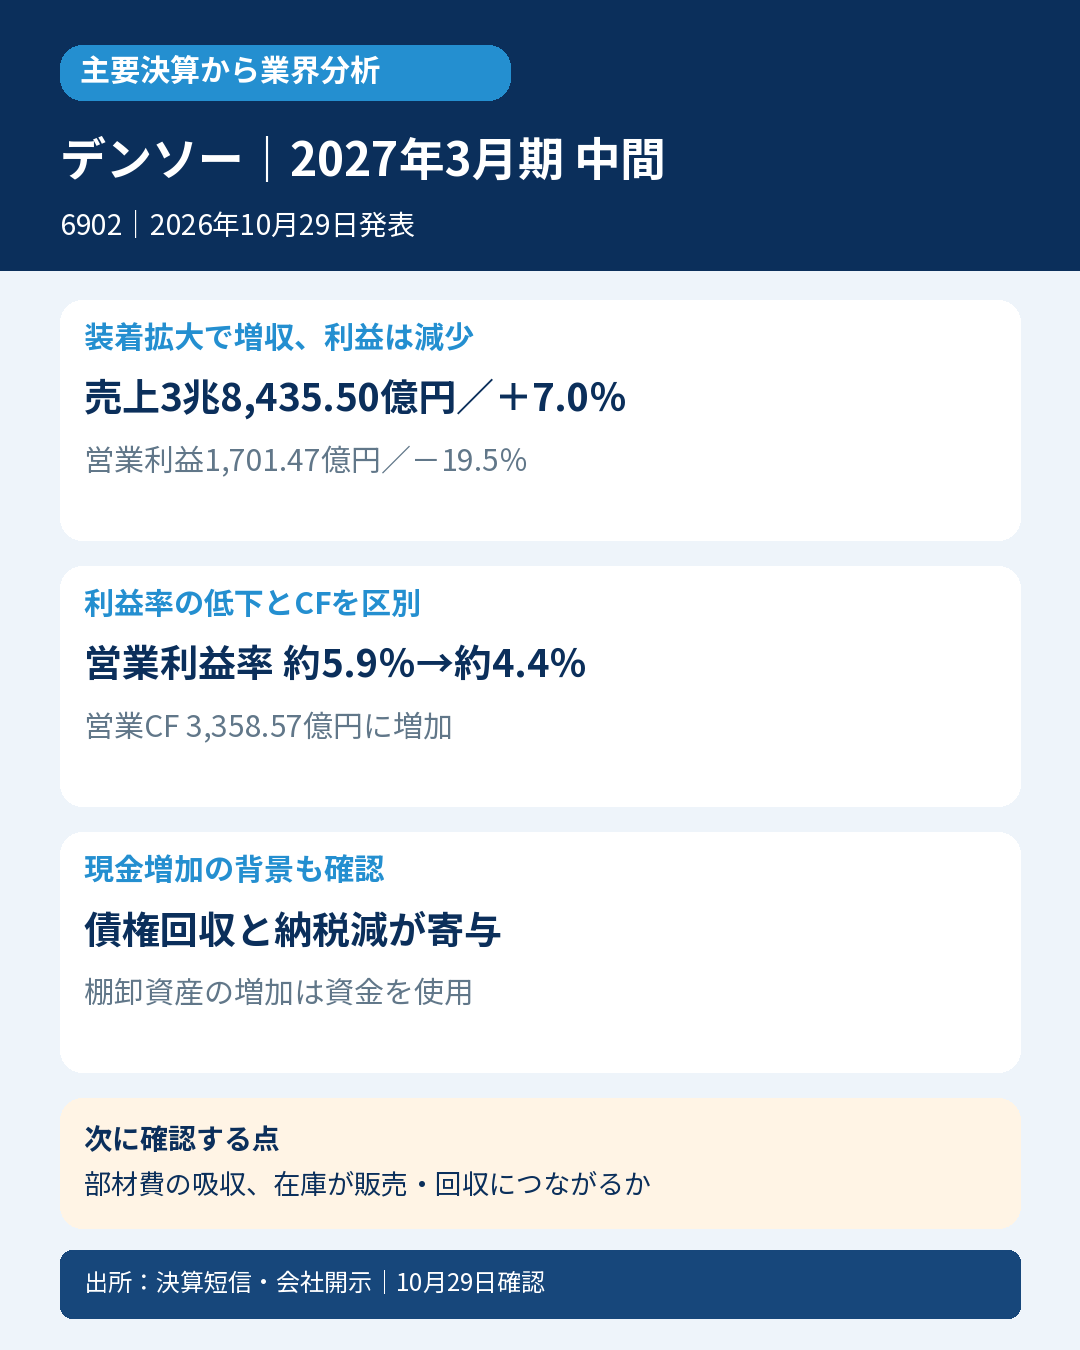
売上収益は3兆8,435.50億円、前年同期比7.0%増。営業利益は1,701.47億円、19.5%減。営業利益率は約5.9%から約4.4%へ低下しました(短信の百万円表示から計算)。
地域別の営業利益は、日本490億円、55.3%増に対し、北米395億円、30.7%減。欧州は前年同期86億円の営業黒字から14億円の営業赤字でした(短信の定性説明にある億円表示)。地域ごとの明暗があります。
営業CFは3,358.57億円、前年同期1,932.43億円から増加。売上債権の減少による資金増は175.78億円から1,069.56億円へ拡大し、法人所得税の支払額は1,562.41億円から1,131.66億円へ減少しました。一方、棚卸資産の増加による資金流出は416.06億円から945.29億円へ拡大しています。
通期会社予想は売上収益7兆7,500億円、営業利益5,000億円で据え置き。会社は、前回想定に対する部材費上昇や操業度の悪化を、円安や合理化などで相殺する見込みと説明しています。
会計士の読み方
会計士として見る点は、減益と現金収入の増加が両立する理由です。会社は、車両販売増と電動化・安全製品の装着拡大を増収要因と説明。一方、部材費等の高騰、将来に向けた開発投入、前年の一過性要因が利益を押し下げました。北米では前年に計上した一過性の費用回収がなくなり、欧州では品質費用も発生しています。全社減益を販売不振だけで説明することはできません。
営業CFの増加も、利益率の改善を意味しません。売上債権の回収と納税額の減少が寄与し、在庫にはより多くの資金が使われています。回収・支払の時期による変動を含むため、今期の現金収入の増加率を恒常的な稼ぐ力の伸びとは置き換えません。
業界への示唆
業界への示唆は、車の販売台数だけでなく、1台に搭載される電動化・安全製品の拡大と、そのための開発・部材コストを合わせて見ることです。もっとも、顧客構成、地域構成、前年の費用回収や品質費用は同社固有の要因を含みます。同社だけで自動車部品業界全体の採算悪化を断定しません。
次に確認する点
次は①部材費の上昇を販売条件の見直しと合理化でどこまで吸収できるか、②棚卸資産の増加が販売・回収につながるかを確認します。同業決算でも、同じ地域・製品分野に絞って装着拡大と利益率を照合します。
対象・選定根拠
選定根拠:日経公式2026年10月29日構成銘柄一覧で日経225採用を確認。通常の決算判定条件は本シリーズの選定条件にしません。
企業:デンソー(6902)。対象:2027年3月期中間期(2026年4~9月)、IFRS・連結。発表:2026年10月29日11:10。
今回の数値・増減要因は当日TDnet短信に基づきます。説明資料や説明会の未確認発言は引用していません。
一次資料
- https://www.release.tdnet.info/inbs/140120261027556975.pdf
- https://www.denso.com/jp/ja/investors/
- https://www.denso.com/jp/ja/investors/settlement/
- https://www.denso.com/jp/ja/news/newsroom/2024/20240905-02/
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日11:19。


コメント