📌 今回の要点
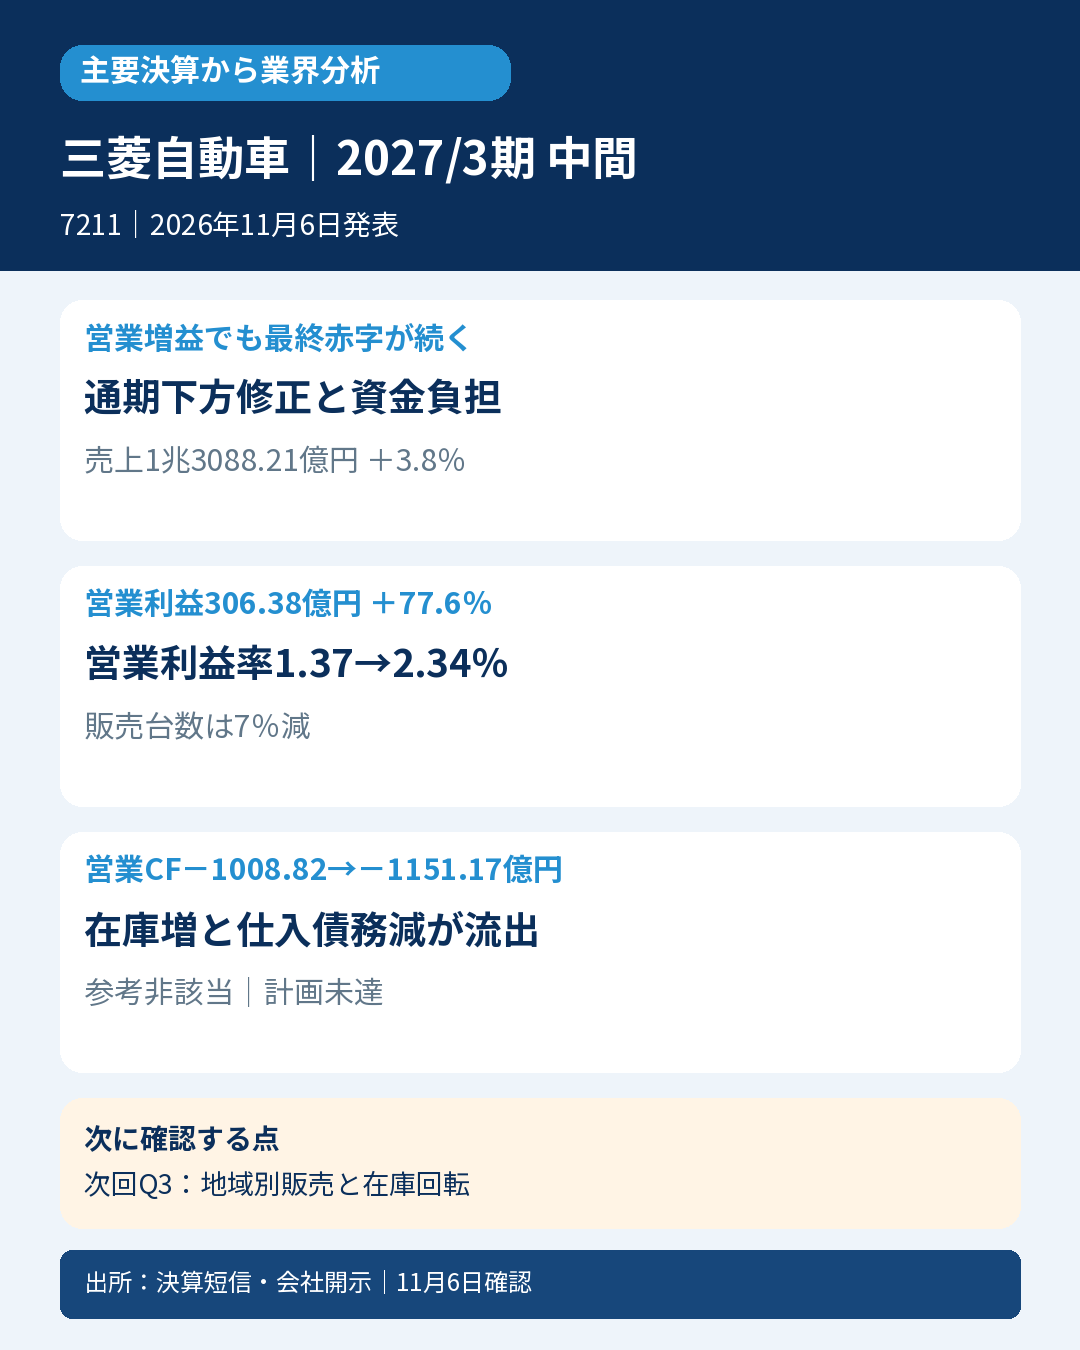
- 📊 営業利益は増えたが、最終赤字が継続。
- 🌏 アセアン・豪州の価格競争と地域差に注意。
- 💰 在庫増や債務減で営業CFの赤字が拡大。
- 📉 通期営業利益予想を900億円から700億円へ下方修正。
- 🔎 次回は地域別販売と在庫回転、営業CFを確認。
決算発表とX公開は2026年11月6日。ブログは外部接続の利用上限により2026年11月7日に掲載しました。
📝 詳しい分析
🏢 営業改善と残る負担
『アウトランダーPHEV』などの三菱自動車は中間期の営業利益が増えた一方、最終赤字が続き、通期予想を下方修正しました。会社はアセアン・豪州での電動化シフトと価格競争の影響を説明。利益改善と、在庫・支払いに伴う現金流出を分けて読みます。
📊 中間実績と最終損益
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上1兆3088.21億円、3.8%増、営業利益306.38億円、77.6%増。営業利益率は約1.37%から2.34%へ改善しましたが、親会社純損益は29.61億円の赤字。基本EPSは前年マイナス6.90円からマイナス2.21円へ改善しています。
🌏 地域・事業の明暗
グローバル販売は35万8000台、前年同期比7%減。会社によるとアセアン・豪州の競争激化に対し、日本・中東の販売や為替、各種費用の改善が支えました。自動車事業の営業利益297億円に対し金融事業は9億円で前年より6億円減。連結増益を全地域・全事業の回復とは読みません。
💰 在庫と支払いによる資金流出
営業CFは前年1008.82億円の支出から1151.17億円の支出へ悪化。売上債権減552.45億円は流入ですが、仕入債務減877.81億円、在庫増493.74億円、販売金融債権増195.97億円は流出でした。在庫と支払条件の変化を販売動向と照合し、借入による資金調達を営業改善と混同しません。
📉 通期予想の下方修正
通期売上は3兆2600億円から2兆9600億円、営業利益900億円から700億円、親会社利益250億円から100億円へ下方修正。会社は燃料高・電動化シフト・資材費増の継続を見込みます。上期の前年比増益と、下期を含む見通しの悪化は両立します。
🔎 会計士の視点・判定条件
会計士の読み方は、採算改善が値引き競争の中でも続くか、在庫が現金に戻るかを見ること。次回Q3ではアセアン・豪州の販売と在庫回転、営業CFを確認します。一社の地域構成を自動車業界全体へ一般化しません。対象根拠は発表時点の日経225。厳格は発表前の直接市場コンセンサス未取得、次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。参考良好は発表前通期計画の単純50%(売上1兆6300億円・EPS9.34円)に対し両方未達で非該当。季節性未調整の按分で、直接中間予算や市場予想ではありません。
📚 一次出所
2026年11月6日発表・同日資料確認。公開前のTDnet追加照合:2026年11月7日。


コメント