公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
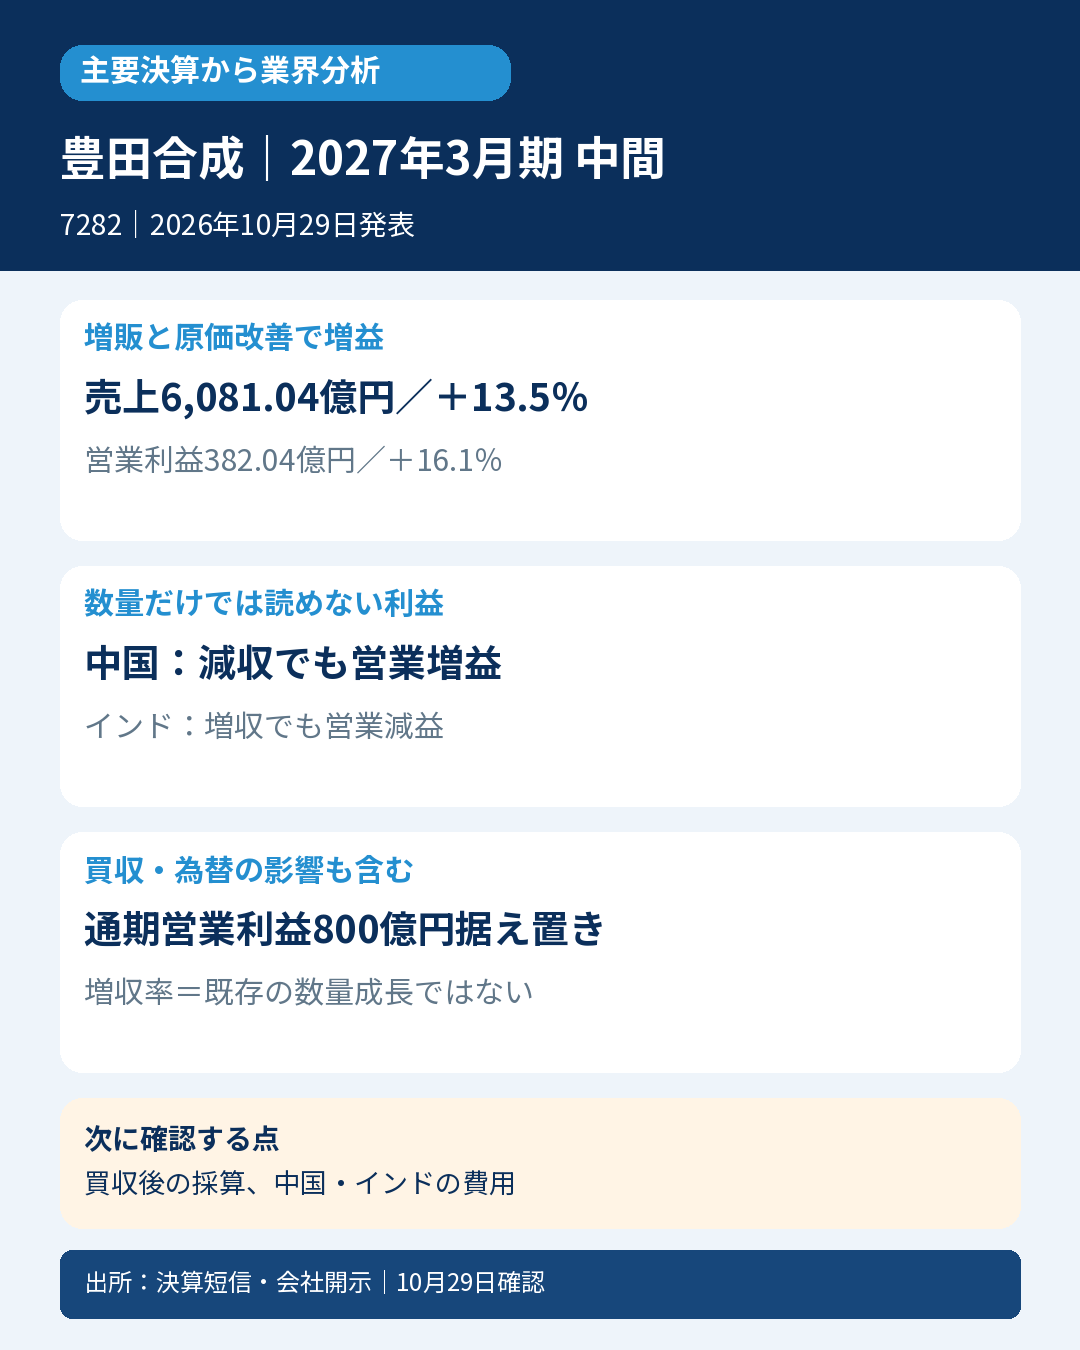
エアバッグやウェザストリップを作る豊田合成。中間決算では増販と原価改善が利益を押し上げました。ただし増収には芦森工業の連結子会社化と為替も含まれ、自動車部品需要の一様な回復とは区別が必要です。
主要な事実・数字
売上収益6,081.04億円(前年同期比13.5%増)、営業利益382.04億円(16.1%増)。営業利益率は約6.1%→6.3%です。
日本の営業利益は約101億円(33.0%増)、米州約160億円(14.1%増)。増販や原価改善が寄与しました。
中国は売上約366億円(13.7%減)でも営業利益約15億円(93.6%増)。原価改善・固定費削減が減販を補いました。
インドは売上約291億円(23.8%増)でも営業利益約22億円(13.1%減)。増販効果に対し昇給等が重く、販売の伸びと利益の伸びが逆方向です。地域値は短信の億円丸め表示。
通期予想は売上1兆2,000億円、営業利益800億円で据え置き。親会社帰属の中間利益は269.65億円(2.8%減)で、営業増益と区別します。
会計士の読み方
中国の減収増益とインドの増収減益を並べると、顧客生産だけでなく固定費・原価改善・人件費が利益を左右していることが見えます。買収による連結範囲の拡大を含むため、全社13.5%増収を既存事業の数量成長と呼びません。
業界への示唆
同日のアイシン・デンソーは全社増収減益でしたが、豊田合成は営業増益。自動車部品各社は同じ生産環境でも製品・地域・原価改善によって収益が分かれることが示唆されます。安全部品市場全体の成長率や同社の最新シェア拡大までは確認できません。
次に確認する点
芦森工業を含む採算改善の継続と、中国の費用削減・インドの人件費吸収を確認します。
対象・選定根拠
対象:豊田合成(7282)、2027年3月期中間期(2026年4~9月)。IFRS・連結。発表:2026年10月29日13:25。
選定根拠:日経225には不在。公式2022年11月社長メッセージがエアバッグ製品の国内トップシェア(世界4位)と明記。元データ年・率・数量/金額基準は非開示。2026年最新順位や世界首位とせず、この限定市場の過去の一次根拠を用います。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261027556722.pdf
- https://www.toyoda-gosei.co.jp/csr/dl/2022/greeting/
- https://www.toyoda-gosei.co.jp/ir/individual/aboutus/
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日13:50。


コメント