「EOS」カメラや医療用画像診断装置をつくるキヤノン。第3四半期決算から見る精密機器業界の現在地は、イメージングが伸びても、医療機器の生産遅延や部材不足が全社の見通しを抑える状況です。増益実績と通期の下方修正は両立しています。
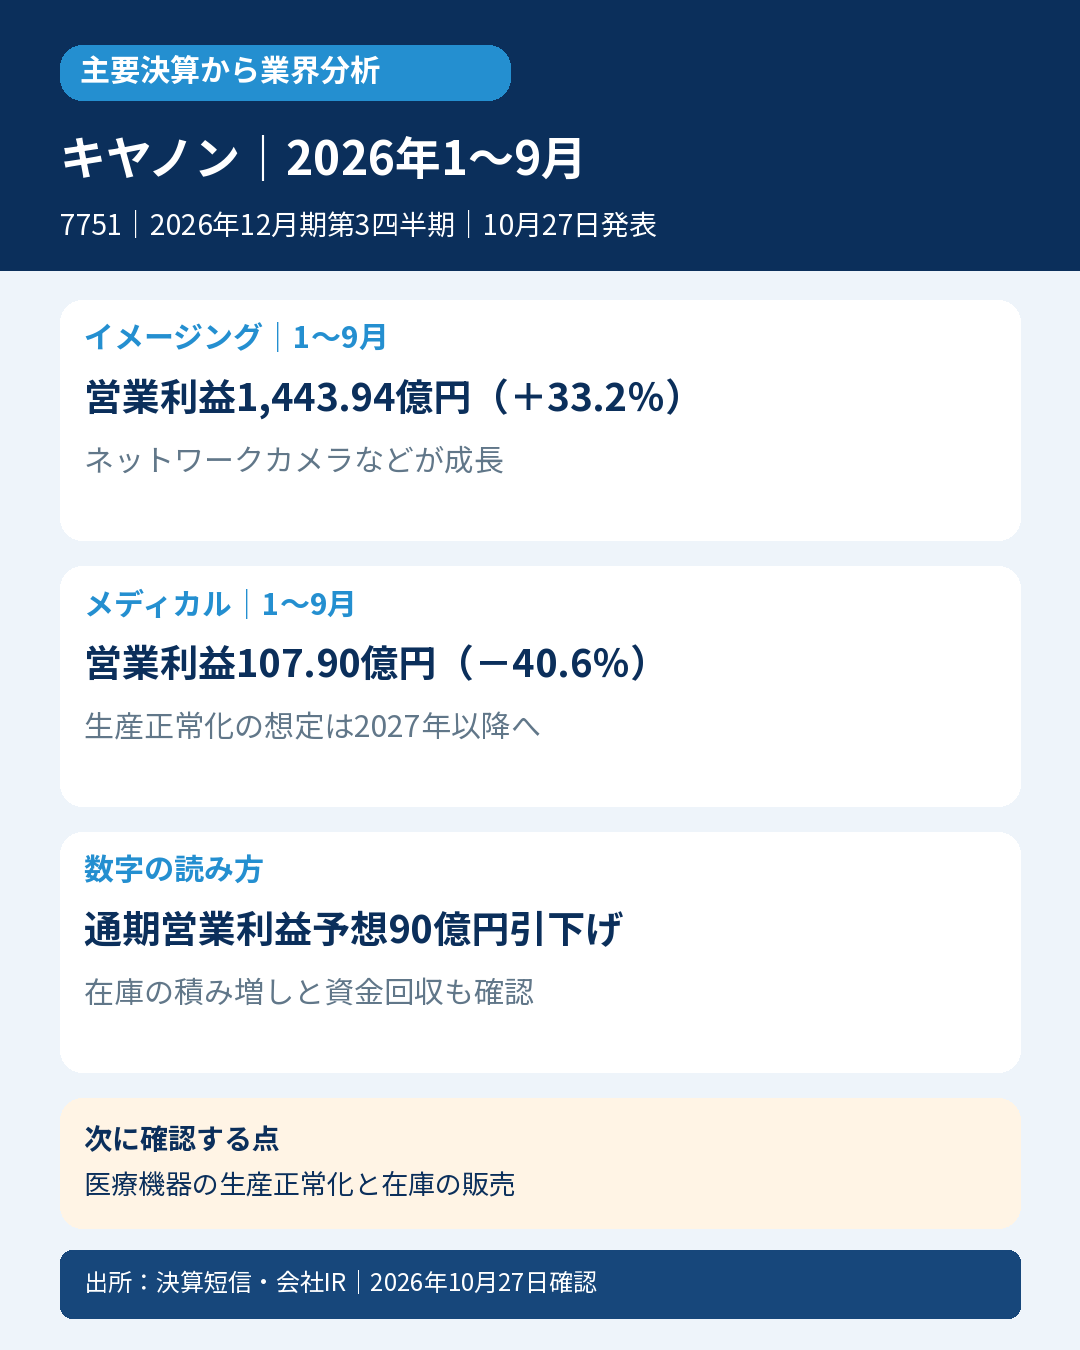
主要数値|2026年12月期第3四半期(2026年1~9月、米国基準・連結)。特記以外は前年の同じ期間との比較
・1~9月売上高34,333.57億円(+4.0%)、営業利益3,276.84億円(+8.4%)
・イメージング:外部売上8,473.47億円(+16.7%)、営業利益1,443.94億円(+33.2%)
・メディカル:外部売上4,064.06億円(-1.3%)、営業利益107.90億円(-40.6%)
・営業CF2,314.13億円(前年同期2,835.53億円)。在庫残高は2025年末8,404.45→2026年9月末10,250.33億円
・通期営業利益予想4,650→4,560億円(90億円・1.9%引下げ)。前回予想との比較
数字の読み方・業界への示唆
会社は第3四半期について、ネットワークカメラの力強い成長、主力のプリンティング機器の改善を説明しています。一方、メディカルの生産遅延は、システム更新に伴う運用混乱、調達先の火災、基板・電子部品の逼迫が要因との会社説明です。生産正常化の想定を2026年9月から2027年以降へ変更しました。
これは一社の供給体制の問題と、AI需要を背景とする部材逼迫が重なった事例です。医療需要そのものが一律に縮小したとは読めません。またイメージングにはネットワークカメラも含まれ、同セグメントの増収を消費者向けカメラだけの成長率とは扱いません。
在庫増は営業CFの負担になります。会社は商戦期向けの積み増しと来期への戦略的な在庫確保を説明していますが、その意図だけで回収の確実性は保証されません。販売・出荷と在庫日数の推移を併せて見る必要があります。
次に確認する点
①医療機器の生産正常化と部材調達が会社の想定に沿って進むか。②年末商戦で在庫が販売・営業CFへつながるか。
対象・条件
キヤノン(7751)。日経225公式構成銘柄(2026年10月27日)として選定。通常判定による選別とは別の業界分析です。
事業売上は短信の外部顧客売上で統一。説明会資料の内部売上込みの値と混在させていません。楽天の正式商品リンク・計測ID付与未確認のためアフィリエイトなし。
出所:2026年10月27日決算短信・会社IR
https://www.release.tdnet.info/inbs/140120261027556569.pdf
https://global.canon/ja/ir/results/2026/rslt2026q3j.pdf
https://global.canon/ja/ir/conference/pdf/conf2026q3j.pdf
https://personal.canon.jp/product/camera/eos
選定根拠
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月27日


コメント