公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
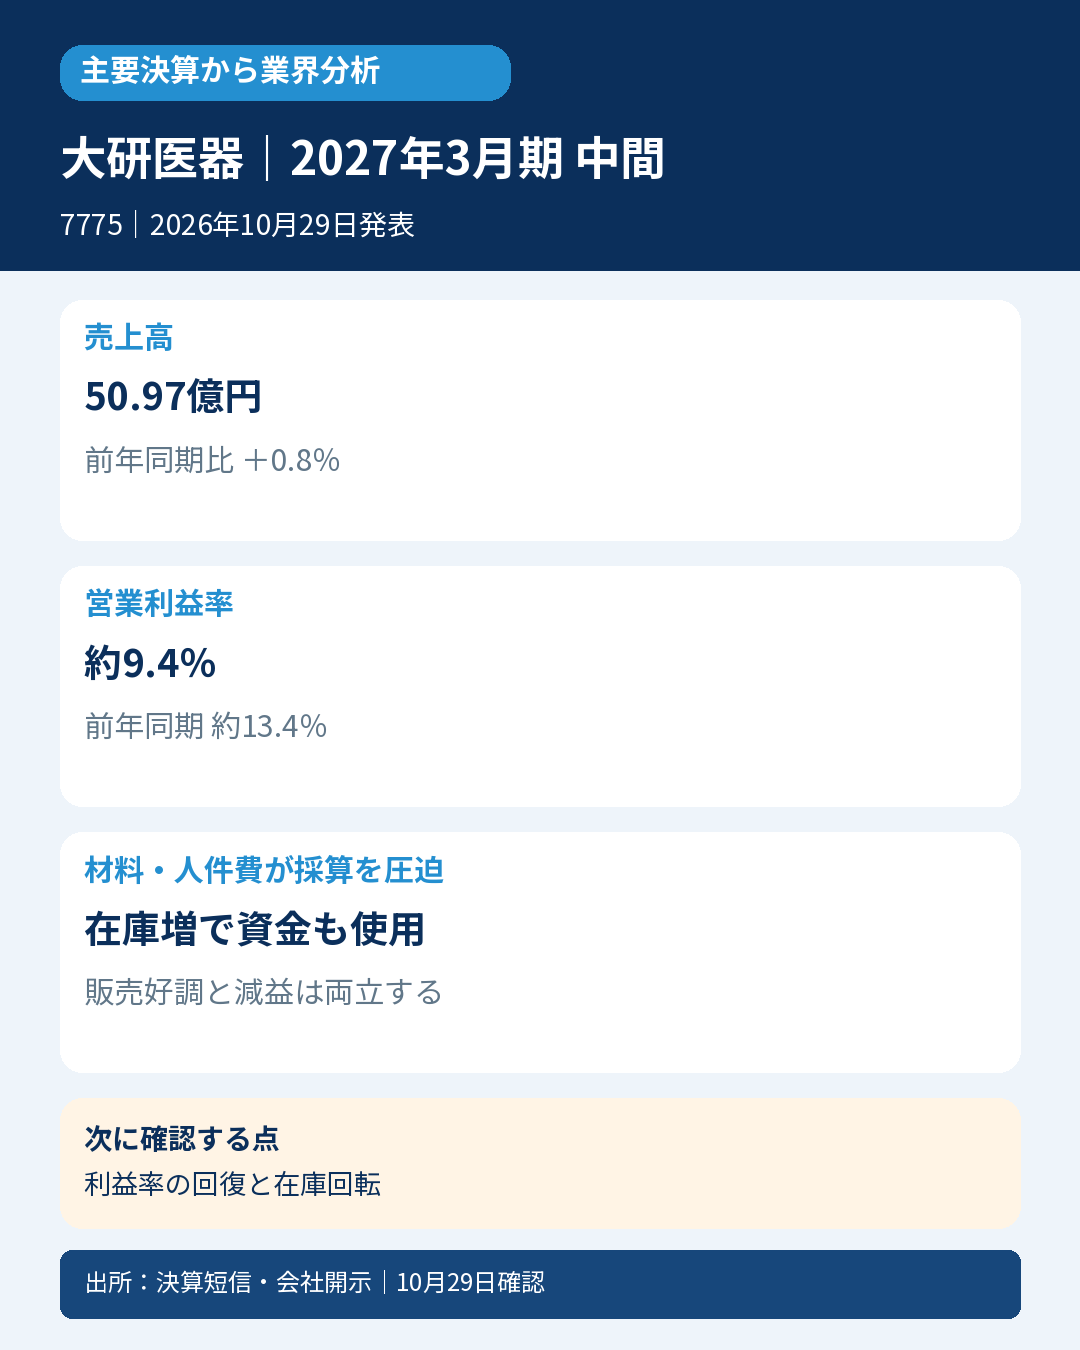
吸引器「フィットフィックス」や注入器「クーデックエイミーPCA」を製造・販売する大研医器。決算から見る医療消耗品業界の現在地は、販売の底堅さと材料・人件費負担が並存する局面です。
主要な事実・数字
4~9月売上高50.97億円、前年同期比0.8%増。営業利益4.78億円は29.3%減。日本基準・個別の数値です。
営業利益率は前年同期約13.4%から9.4%へ約4ポイント低下。会社は材料コスト上昇による粗利益減少と、人件費増による販管費増を説明。
営業CFは0.58億円の収入、前年同期比1.55億円減。税引前利益4.68億円に対し、棚卸資産増1.88億円や未払金減1.53億円などが資金を使用。
フィットフィックスとクーデックエイミーPCAの販売は好調。会社は中間業績を概ね当初予想どおりとし、通期予想を維持。
会計士の読み方
需要がなくなったための減益とは説明されていません。材料・人件費の増加が、わずかな増収を上回って利益率を押し下げています。営業CFの少なさには在庫積み増しや未払金の支払いも寄与し、利益の減少だけで資金の動きを説明できません。安定供給に必要な在庫と、販売に結びつかない在庫を今後の回転で見分けます。
業界への示唆
医療現場の安定供給とメーカーの採算維持を両立できるかが論点です。ただし価格改定の効果や数量伸長率の定量内訳は今回資料だけでは確定できず、医療機器全体の価格転嫁失敗と一般化はしません。
次に確認する点
材料費・人件費を吸収する利益率の回復と、在庫の販売・現金化を確認します。
対象・選定根拠
対象:大研医器(7775)、2027年3月期中間期(2026年4~9月)。日本基準・個別。発表:2026年10月29日16:00。
選定根拠:公式「30秒で理解する大研医器」で吸引器・持続注入器の国内トップシェアを明記。2022年度吸引器73%・持続注入器35%。数量/金額基準と第三者出所は同ページに明記なし。2026年最新や医療機器全体の首位としません。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261028558234.pdf
- https://daiken-iki.co.jp/ir/30sec_daikeniki/
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日17:28。


コメント