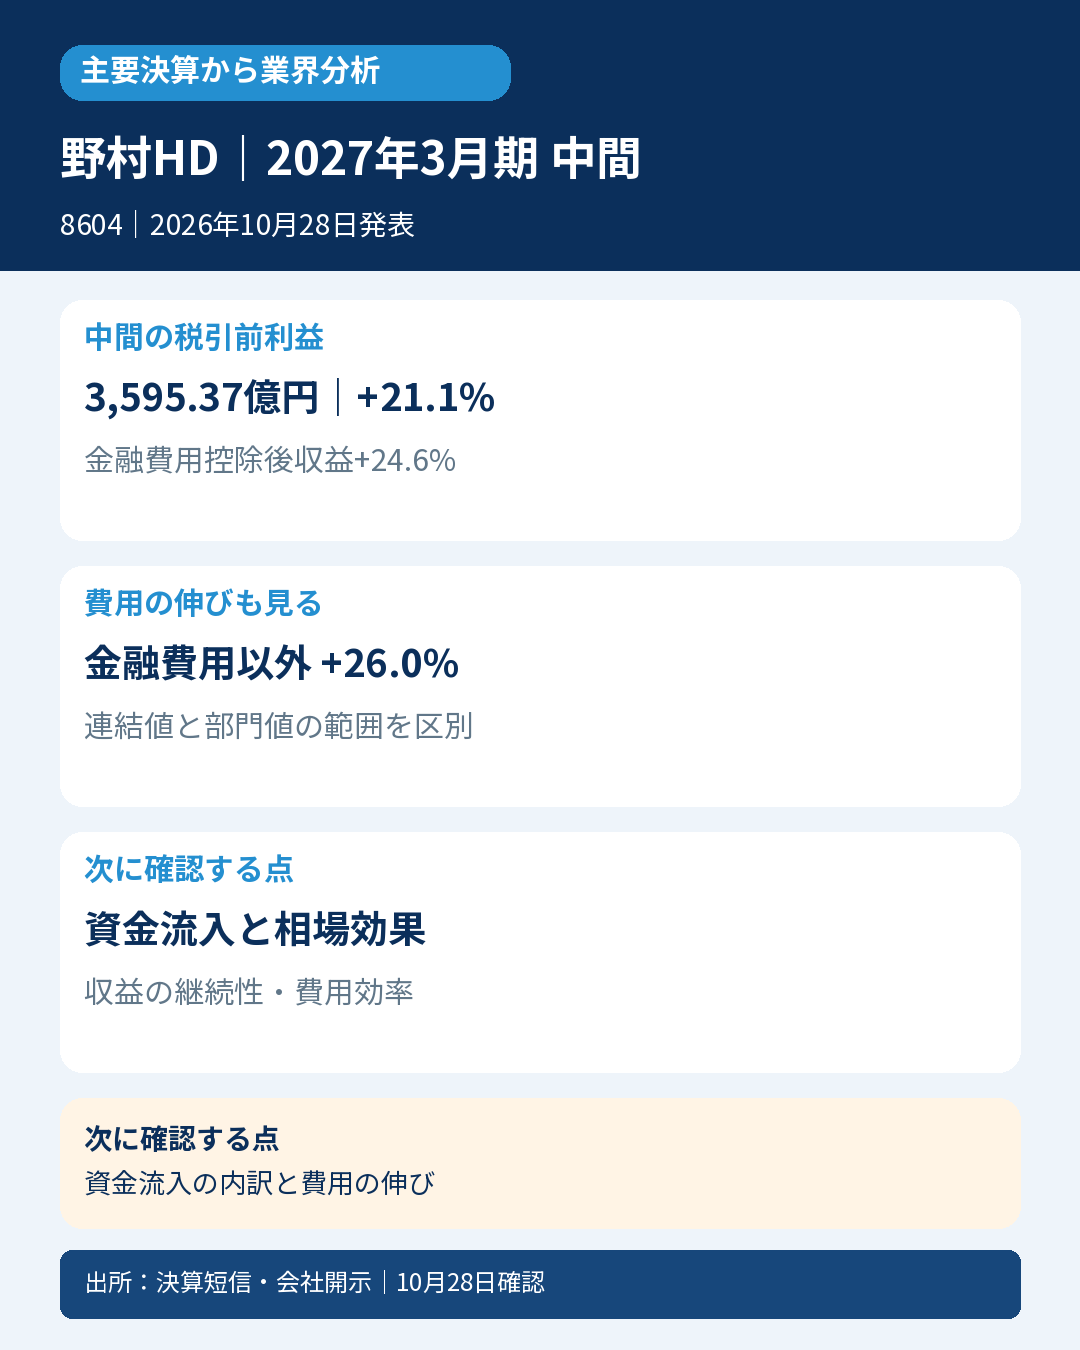
資産運用の相談・提案と、企業や機関投資家向け取引を手がける野村。中間期は各主要部門が増収増益でした。一方、全社では費用の伸びも大きく、活況がそのまま利益率改善になるわけではありません。
【主要な事実】
・金融費用控除後収益1兆2,941.90億円(前年同期比+24.6%)、税引前利益3,595.37億円(+21.1%)、株主帰属純利益2,492.89億円(+26.8%)。
・全社の金融費用以外の費用は9,347億円(+26.0%)。収益より費用の増加率が高い。
・ウェルス・マネジメント税引前利益1,367億円(+62.1%)、インベストメント・マネジメント724億円(+38.5%)、ホールセール1,394億円(+46.6%)。各部門はセグメント基準。
【会計士の解釈・業界への示唆】
証券会社の収益は金融費用控除前後で大きく変わるため、一般事業会社の売上高と単純比較しません。また、セグメント利益の合計は一部の投資持分証券評価損益などの扱いが異なり、連結税引前利益にそのまま一致しません。投資・運用ビジネスの拡大は読み取れますが、顧客資金流入と市場価格変動による押上げを分けて追う必要があります。野村の海外構成を国内証券各社に一般化しません。
【次に確認する点】
運用資産の増加を資金流入・相場変動に分けることと、費用増に見合う収益の持続性を確認。
【対象・比較条件】
野村ホールディングス(8604)/2027年3月期中間(2026年4~9月)/米国基準・連結/発表2026-10-28 15:30 JST
選定根拠:日経公式2026年10月28日構成一覧に掲載。
通常の決算判定とは独立した業界分析。会社予想の比較は会社公表値同士で、コンセンサス超過ではありません。
【一次資料】
https://www.release.tdnet.info/inbs/140120261028557376.pdf
https://www.release.tdnet.info/inbs/140120261028557388.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月28日16:36 JST(当日開示資料)。


コメント