「モンスターハンター」「ストリートファイター」のカプコン。中間決算から見るゲーム業界の現在地は、新作の投入に加え、過去作品を長く売る力が収益を支える局面です。ただし、本数増をそのまま単価上昇や業界全体の拡大とは読めません。
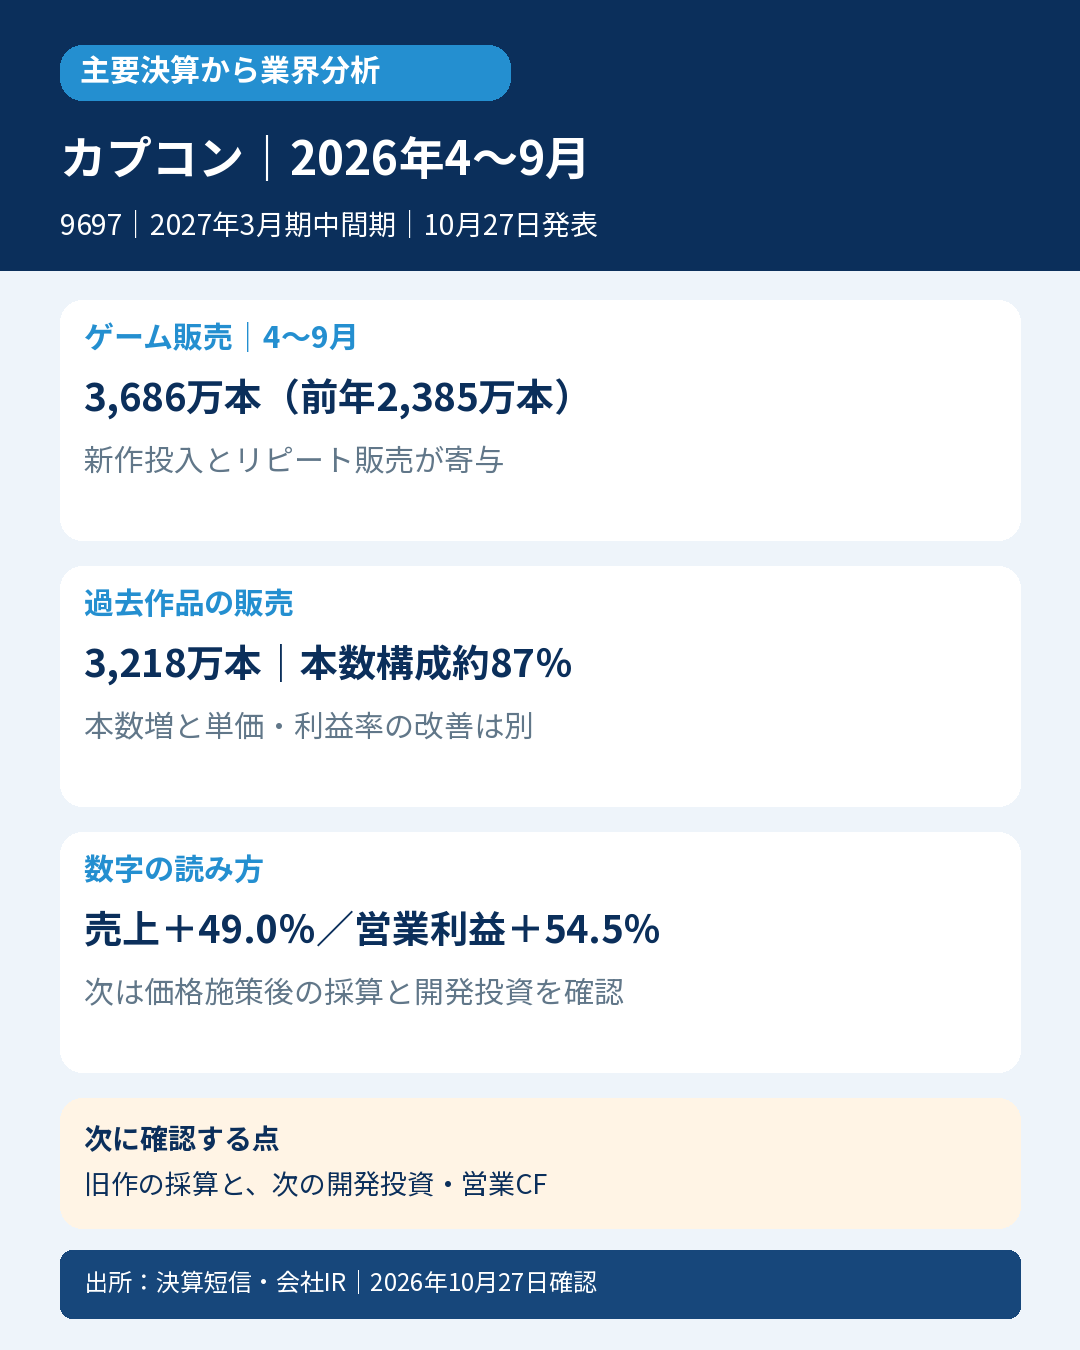
主要数値|2027年3月期中間期(2026年4~9月、日本基準・連結)。増減率・比較値は前年の同じ期間
・売上高1,208.87億円(+49.0%)、営業利益607.69億円(+54.5%)
・ゲーム販売本数3,686万本(前年同期2,385万本)
・リピートタイトル3,218万本(前年同期2,285万本)。販売本数の約87%(計算値)
・デジタルコンテンツ売上851.41億円(+70.8%)、営業利益523.08億円(+66.7%)
・営業CF367.69億円(前年同期45.25億円)
数字の読み方・業界への示唆
会社は新作『プラグマタ』『鬼武者 Way of the Sword』の投入に加え、主力シリーズの過去作販売が伸びたと説明しています。プラットフォーム展開、映像・eスポーツとの連携、価格施策も含む販売です。
既存IPを複数年・複数地域で販売する仕組みは、発売初年度への依存を和らげることが示唆されます。ただし、デジタルコンテンツの営業利益率は約62.9→61.4%(公表値から計算)。本数と売上の伸びだけで採算が一段改善したとは言えません。
営業CFの改善には増益だけでなく、ゲームソフト仕掛品の資金負担や繰延収益の減少幅の違いも含まれます。CFの増加率をそのまま恒常的な収益力の伸びとはみなしません。
次に確認する点
①旧作の本数だけでなく、価格施策後の売上・利益率を確認。②次の新作への開発投資と営業CFのバランスを確認。他社はIPや発売日程が異なり、カプコンの伸びをゲーム市場全体へ一般化しません。
対象・条件
カプコン(9697)。日経225公式構成銘柄(2026年10月27日)として選定。通常の厳格・次点・参考良好の判定による選別とは別の業界分析です。
通期営業利益予想830億円は据え置き。単純な上期進捗を会社公表の上期予算超過とは呼んでいません。年齢制限商品を含むゲームへの成果報酬リンクは掲載していません。
出所:2026年10月27日決算短信・会社IR
https://www.release.tdnet.info/inbs/140120261027556520.pdf
https://www.capcom.co.jp/ir/data/pdf/result/2027/2nd/result_2027_2nd_01.pdf
選定根拠
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月27日


コメント