半導体シリコンウエハーや塩化ビニル樹脂をつくる信越化学。中間決算から見る素材業界の現在地は、AI関連の電子材料と塩ビで採算の明暗が分かれる状況です。全社増益を「素材需要が全面回復」と読むのは早計です。
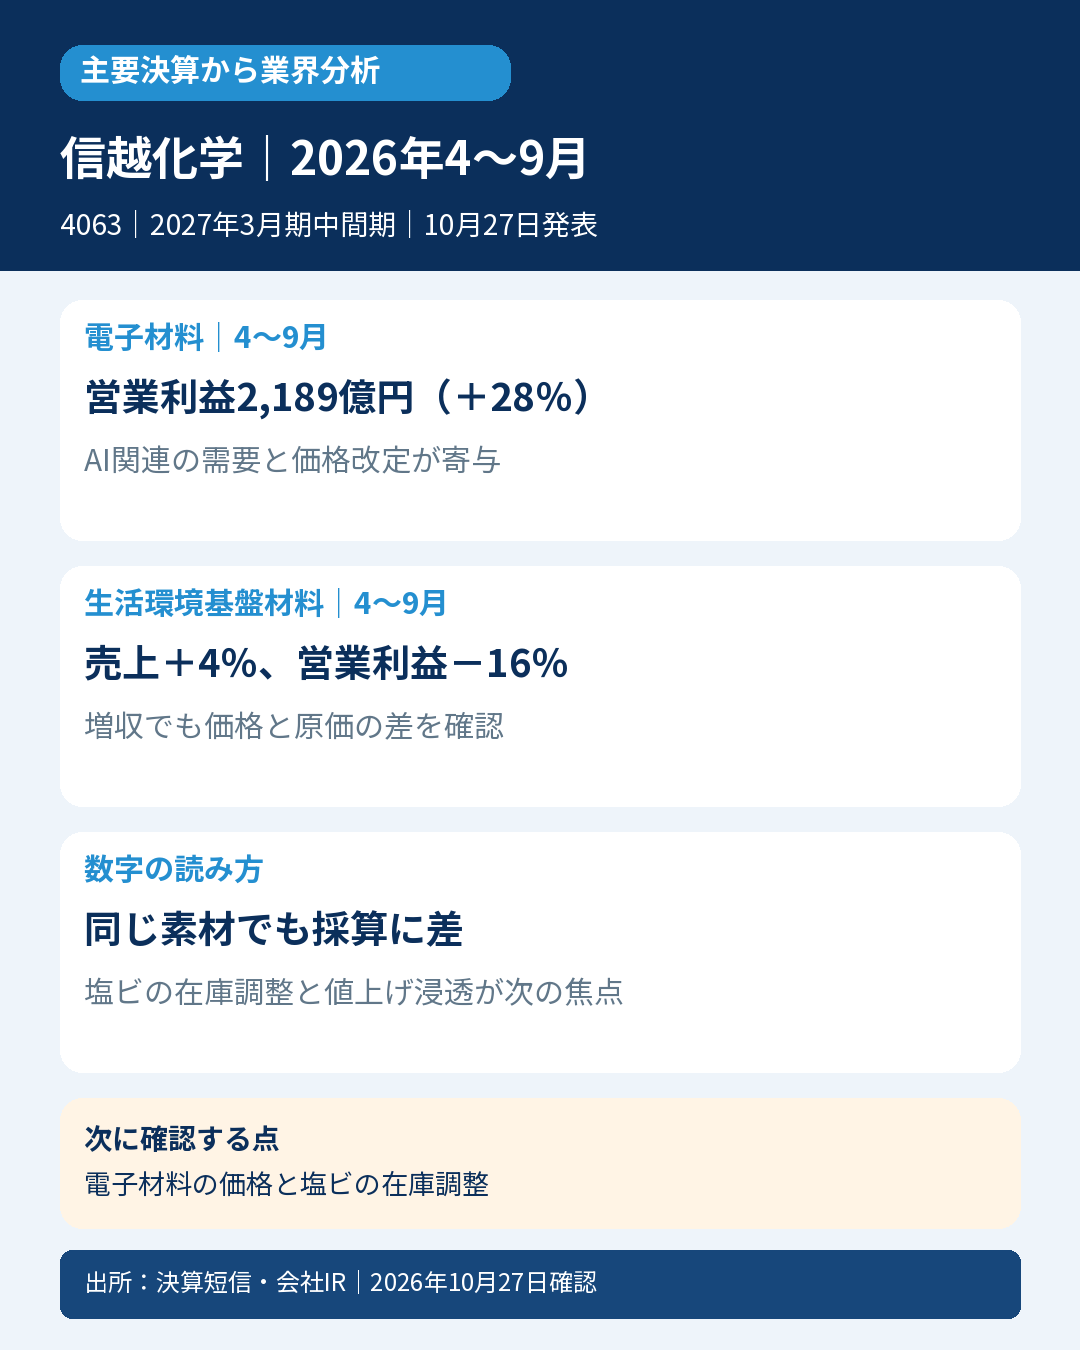
主要数値|2027年3月期中間期(2026年4~9月、日本基準・連結)。増減率・比較値は前年の同じ期間
・売上高14,206.84億円、営業利益3,859.18億円(前年同期比15.6%増)
・電子材料:売上5,777億円(+16%)、営業利益2,189億円(+28%)
・生活環境基盤材料:売上5,221億円(+4%)、営業利益862億円(-16%)
・機能材料:売上2,456億円(+11%)、営業利益632億円(+31%)
・通期営業利益予想7,000億円は据え置き
数字の読み方・業界への示唆
会社は電子材料について、AI投資を背景とする需要拡大と一部製品の供給逼迫を説明し、供給対応と価格改定を進めたとしています。一方、生活環境基盤材料は増収でも減益。塩ビ市況は5月後半に在庫過多・需要鈍化で軟化し、7月に値上げを通した後も一進一退との会社説明です。
電子材料の利益率は約34.4→37.9%、生活環境基盤材料は約20.4→16.5%(億円単位の公表値から計算)。売上の伸びだけでは、価格と原価の差が利益に残ったかを捉えきれません。高付加価値品の販売拡大という自社の製品構成も含むため、化学業界全体の回復率には置き換えません。
次に確認する点
①半導体材料の価格改定・供給増が次の四半期にも利益へつながるか。②塩ビの在庫調整と価格水準が落ち着き、増収が増益へ転じるか。
対象・条件
信越化学(4063)。日経225公式構成銘柄(2026年10月27日)として選定。通常の厳格・次点・参考良好の判定による選別とは別の業界分析です。
セグメント数値は会社資料の億円未満切捨て値。全社数値と丸め精度が異なります。
出所:2026年10月27日決算短信・会社IR
https://www.release.tdnet.info/inbs/140120261026556436.pdf
https://www.shinetsu.co.jp/wp-content/uploads/2026/07/20261027_con_J.pdf
選定根拠
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月27日


コメント