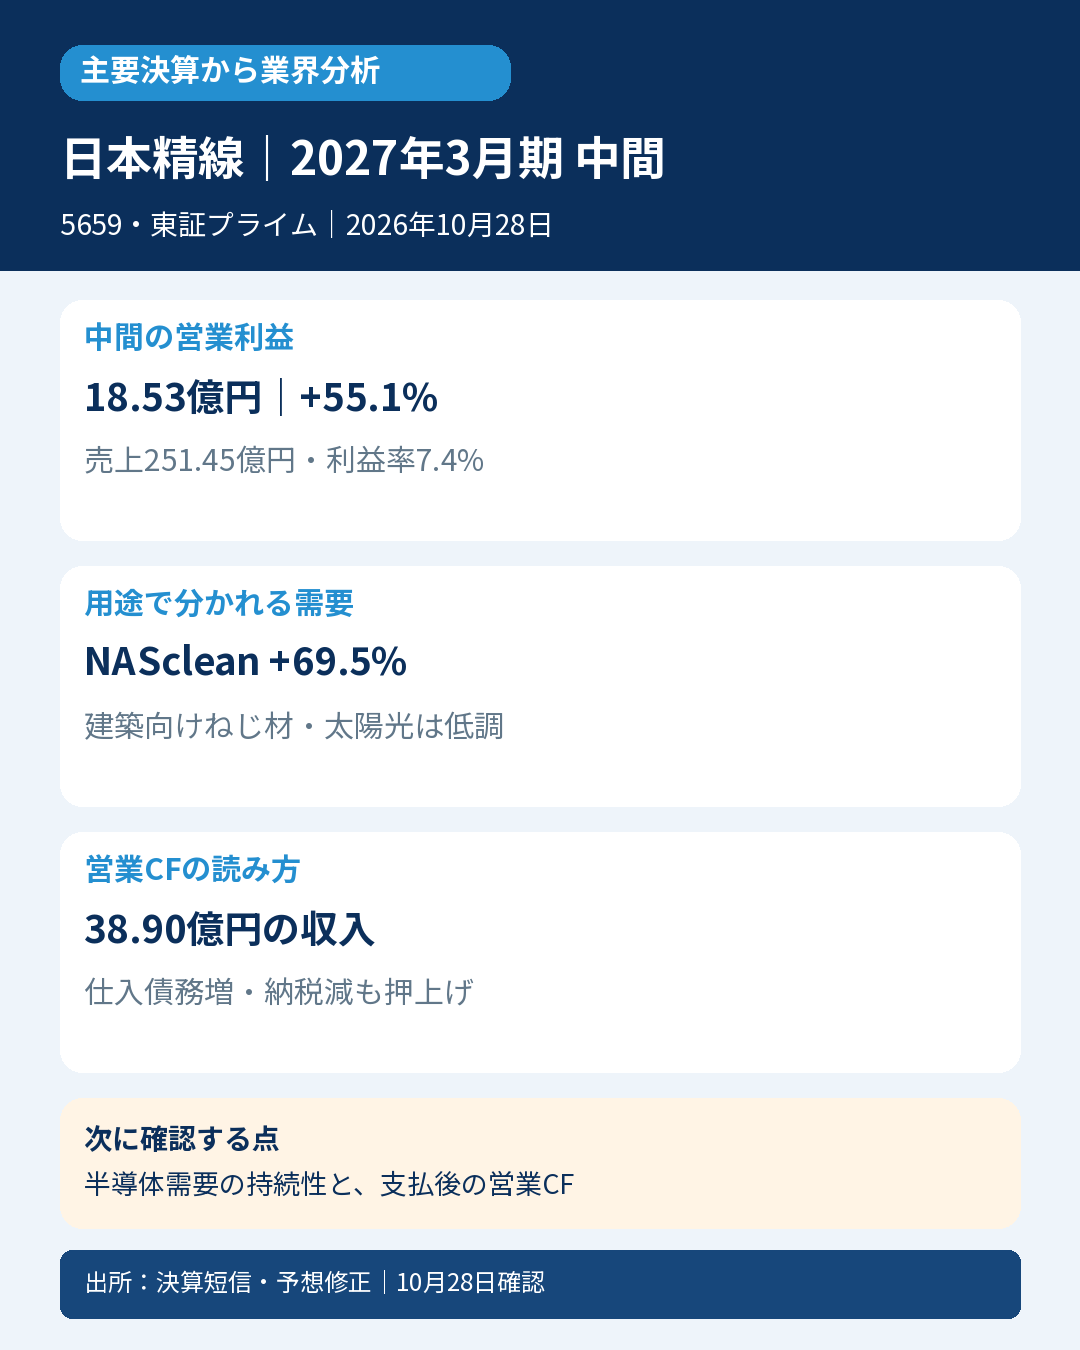
ねじ・ばね用のステンレス鋼線と、半導体製造向けガスフィルター「NASclean(ナスクリーン)」の日本精線。中間決算からは、建築向けが弱い一方、AI・データセンター関連の部材が伸びる需要の二極化が読み取れます。
【主要な事実】2027年3月期中間・連結、前年同期比
・売上高251.45億円(+11.9%)、営業利益18.53億円(+55.1%)。営業利益率は5.3%→7.4%(公表値から計算)。
・ステンレス鋼線の売上高196.64億円(+5.1%)。販売数量は月平均2,931トン(+1.1%)。建築・土木向けねじ材と太陽光パネル向け極細線は低調、自動車・半導体装置向けボルト材やMLCC向けは堅調。
・NASclean売上高37.26億円(+69.5%)。会社はAI・データセンター向け半導体需要を背景に、製造装置メーカー向け販売が大幅増と説明。ナスロンフィルターも17.54億円(+11.6%)。
・営業CFは20.83億円→38.90億円。ただし仕入債務の増加による資金押上げが15.48億円(前年1.89億円)、法人税等の支払額は7.54億円→0.01億円。
・通期営業利益予想は39億円→42億円、+3億円(+7.7%)。売上予想も497億円→515億円へ修正。比較元は4月30日公表予想。
【会計士としての読み方】
増益を「素材需要が全面回復」とまとめるのは早いと考えます。鋼線の数量増は1.1%にとどまり、フィルターの伸びが大きい。売上総利益は30.00億円→37.64億円、販管費は18.05億円→19.11億円で、粗利益の増加が営業増益につながっています。ただし製品別利益の寄与額は今回の資料から切り分けられず、フィルターだけが増益要因とは断定しません。
営業CFの改善も増益だけでは説明できません。仕入債務の増加と税金の支払減が押し上げており、このCF水準をそのまま継続的な稼ぐ力とみなさないことが大切です。支払いが進んだ後の資金創出を確認します。
【業界への示唆】
同社の用途別開示は、建築・太陽光と半導体・電子部品で需要の温度差があることを示唆します。一方、NAScleanの独自製品構成や顧客構成も影響するため、同社の69.5%増を半導体部材業界全体の成長率へ一般化しません。鋼線売上と数量の伸びの差も、価格・品種構成・海外子会社などの要因を分解する追加資料なしに値上げ効果とは断定しません。
【次に確認する点】
①NAScleanの販売増が次四半期も続くか。半導体装置メーカーの受注・販売動向と併せて確認。
②建築向け・太陽光向けの回復と、仕入債務の支払いや納税後の営業CF。
【対象・比較条件】
日本精線(5659)/2027年3月期中間/日本基準・連結/発表2026年10月28日14:30。
選定は国内ステンレス鋼線の首位。会社公式採用サイトが国内No.1、ステンレス協会の出荷数量データに基づく推定と説明。掲載ページは対象データ年・シェア率を明記していないため、2026年の確定シェア率とは表現しません。半導体フィルターの首位や世界首位を意味しません。
通常決算の厳格・次点等の判定とは別の業界分析。通期修正は会社予想同士の比較で、コンセンサス超過ではありません。
一次資料
- https://www.release.tdnet.info/inbs/140120261019553031.pdf
- https://www.release.tdnet.info/inbs/140120261027556827.pdf
- https://www.n-seisen.co.jp/recruit/high-school/
- https://www.n-seisen.co.jp/recruit/new-graduate/about/
- https://www.n-seisen.co.jp/ir/library/statements/
確認:2026年10月28日14:36 JST。会社IR短信一覧は確認時点でQ1までの掲載。今回のQ2数値は当日TDnetの会社発行短信・予想修正で確認。


コメント