車載マイコン「RH850」や産業機器・家電向けマイコン「RX」を手がけるルネサス。7~9月決算から見る半導体業界は、産業・インフラ・IoT向けの回復が強い一方、自動車向けとは伸び方が異なります。事業売却益と在庫積み増しを分けて読む必要があります。
主要な事実・数字
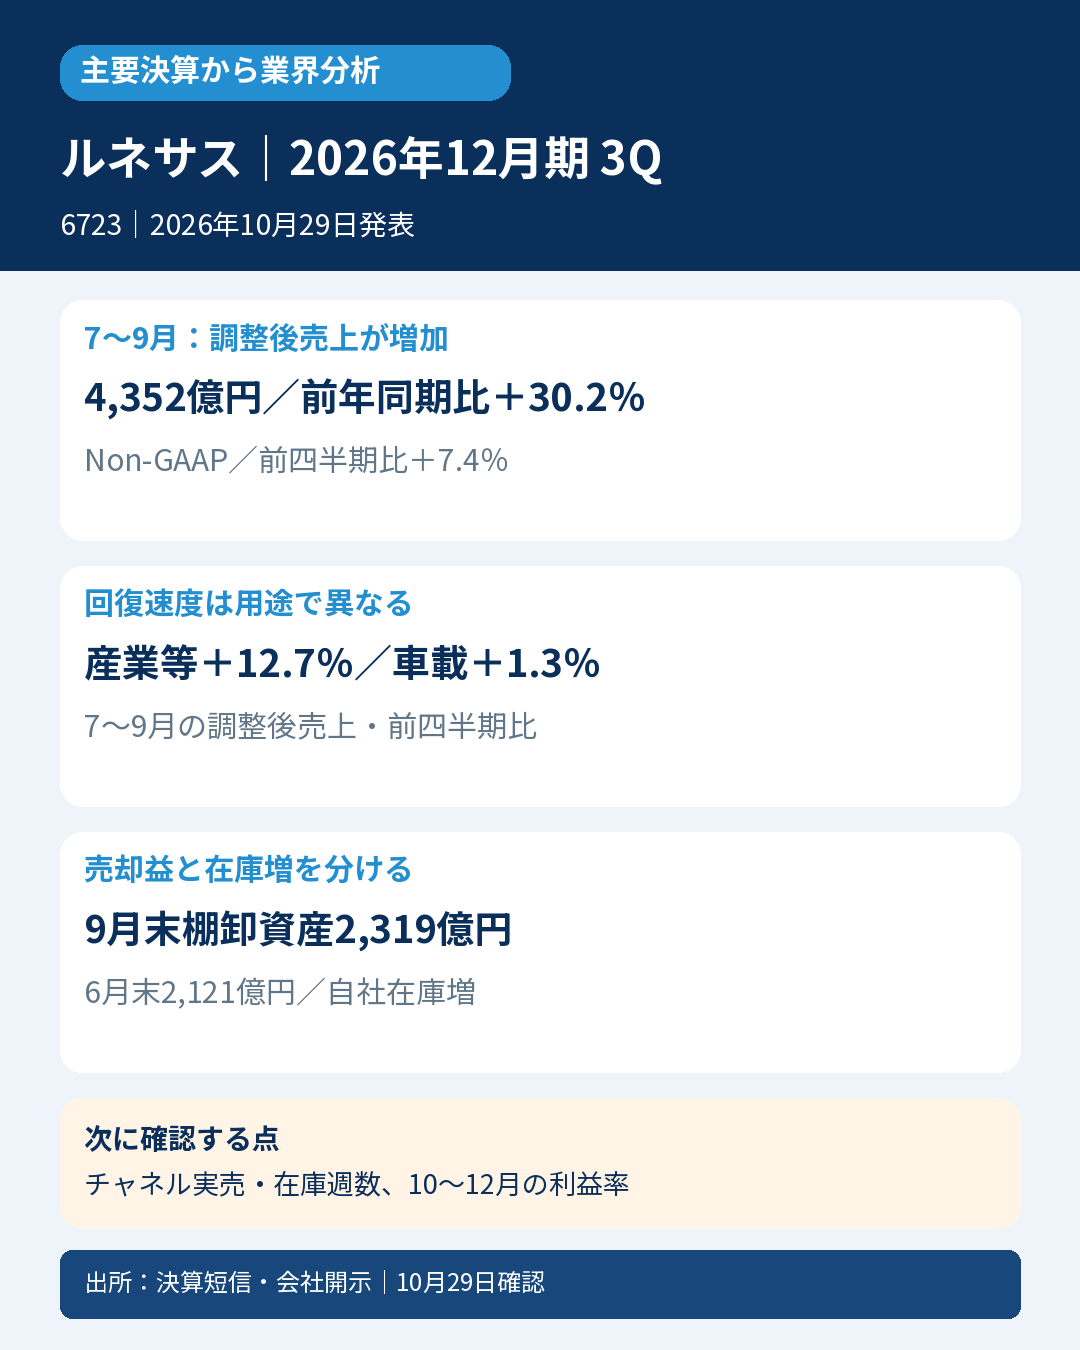
7~9月のNon-GAAP売上収益は4,352億円、前年同期比30.2%増、前四半期比7.4%増。7月31日公表の予想4,300億円±75億円に対し、中央値を52億円、約1.2%上回りました。予想レンジ内であり、上限超過ではありません。
同四半期のNon-GAAP営業利益は1,505億円、営業利益率34.6%。前四半期比で利益率は1.8ポイント改善しました。
同四半期のNon-GAAP売上収益は、産業・インフラ・IoT向け2,438億円、前四半期比12.7%増。自動車向けは1,895億円、同1.3%増でした。
1~9月累計のIFRS営業利益は7,580億円、前年同期比466.0%増。一方、同じ累計期間のNon-GAAP営業利益は4,087億円、46.5%増。IFRSにはタイミング事業の譲渡益を含み、両指標は同じ利益ではありません。
9月末の棚卸資産は2,319億円(会社資料の億円表示)、6月末2,121億円から増加。会社は自社在庫日数・販売チャネル在庫週数も7~9月に増加したと説明しています。
会計士の読み方
会計士として見る点は、利益回復の中身と販売先への出荷・実需の差です。会社は産業・インフラ・IoT向けでデータセンター需要の拡大や産業・IoT向けの回復を説明しています。累計の増収には、前年に実施した流通在庫調整の反動もあります。円安も増収を押し上げており、7~9月の売上増は為替・一過性影響を除く会社参考値では前年同期比22.3%増です。
在庫増について会社は、将来需要に備えた仕掛品や完成品の拡充などを説明しています。産業・インフラ・IoT向けのチャネル在庫週数は、販売が好調なため横ばいとも説明。したがって在庫増だけで滞留とは断定できませんが、売上増が最終顧客の購入に結び付くかは次の確認点です。Non-GAAPにも調整ルールがあるため、IFRSとの調整表を併読します。
業界への示唆
業界への示唆は、汎用的な「半導体回復」より、用途別の回復速度を見ることです。自動車と産業・インフラ・IoTでは前四半期比の伸びが異なります。同社の製品構成、円安、前年の在庫調整の反動を含むため、一社の伸びを業界全体の成長率には置き換えません。
次に確認する点
次は①販売チャネルの実売と在庫週数、②10~12月のNon-GAAP売上予想4,540億円±75億円に対して、利益率予想32.0%がどう推移するかを確認します。売上予想中央値は7~9月比4.3%増でも、利益率予想は2.6ポイント低下です。
対象・選定根拠
選定根拠:日経公式2026年10月29日構成銘柄一覧で日経225採用を確認。通常の決算判定条件は選定条件にしない。
企業:ルネサス エレクトロニクス(6723)。対象:2026年12月期第3四半期(累計2026年1~9月、四半期2026年7~9月)。IFRS・連結。本文のNon-GAAPは会社の調整後管理指標でIFRS実績とは異なる。発表:2026年10月29日9:00。
前年同期・前四半期を区別。売買推奨・株価予測は行いません。
一次資料
- https://www.release.tdnet.info/inbs/140120261028557610.pdf
- https://www.release.tdnet.info/inbs/140120261028557723.pdf
- https://www.release.tdnet.info/inbs/140120261028557711.pdf
- https://www.renesas.com/ja/about/investor-relations/materials
- https://www.renesas.com/ja/products/microcontrollers-microprocessors
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日9:18。公表済み資料に基づきます。


コメント