半導体製造装置向けステンレス鋼や、鉄鋼を溶かす電気炉・熱処理炉を手がける大同特殊鋼。中間決算から見る特殊鋼業界は、半導体・産業機械向けの回復と自動車向けの弱さが並存しています。買収による増収と運転資金の増加も分けて読む必要があります。
主要な事実・数字
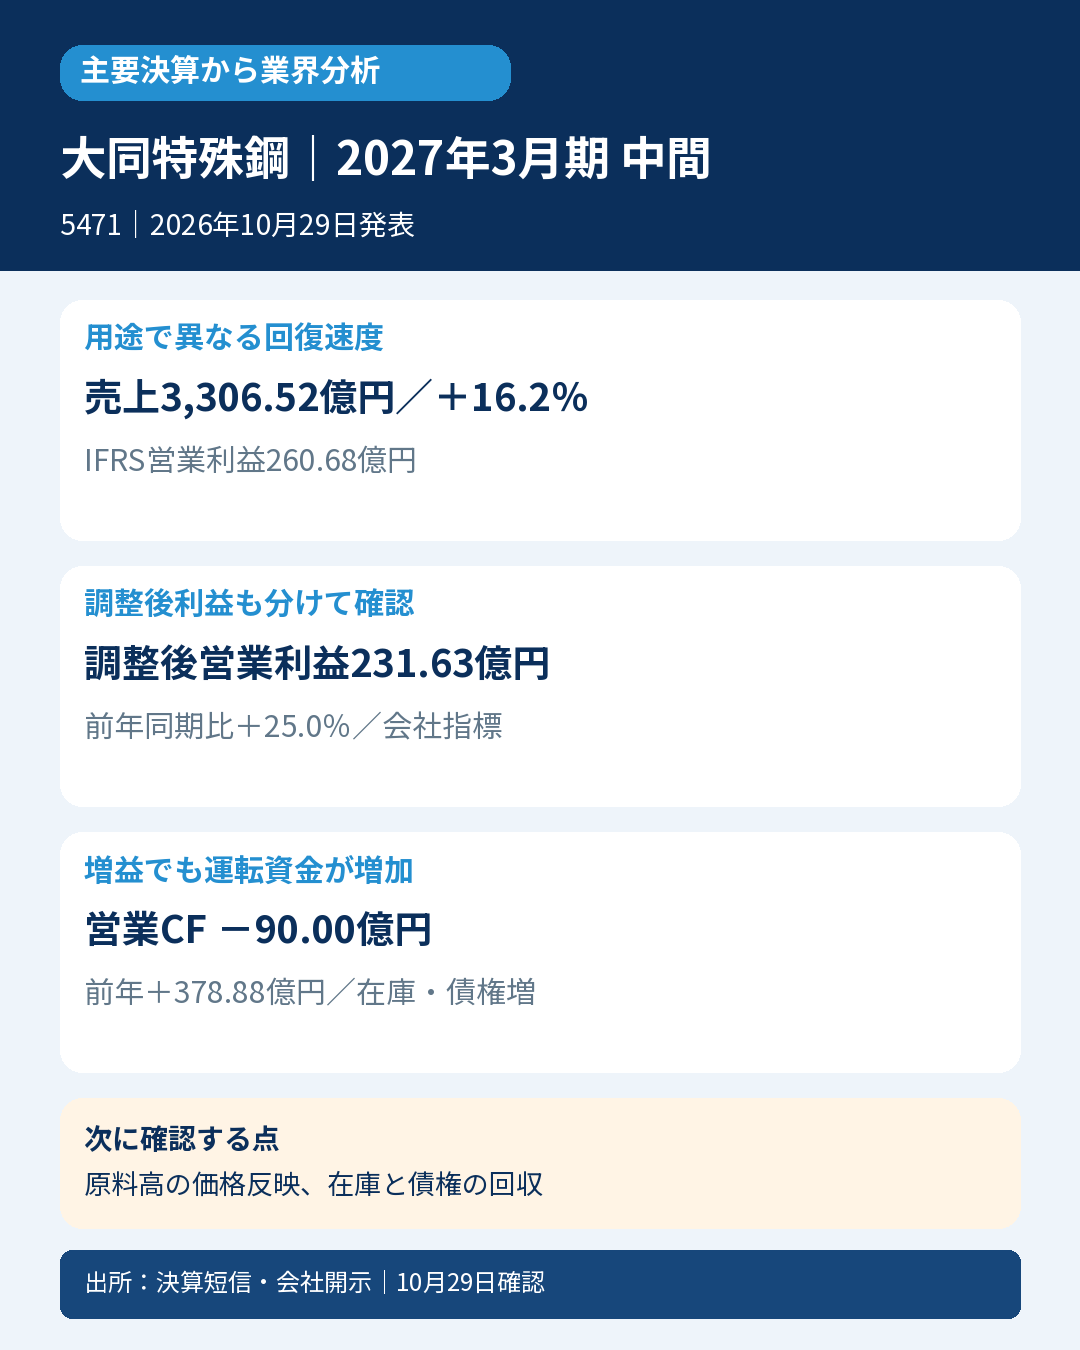
売上収益3,306.52億円、前年同期比16.2%増。IFRS営業利益260.68億円、41.2%増に対し、会社の調整後営業利益は231.63億円、25.0%増です。両指標は同じ利益ではありません。
機能材料・磁性材料の営業利益は63.16億円から120.82億円へ増加。一方、特殊鋼鋼材は54.24億円から53.60億円へ減少。エンジニアリングは12.75億円から3.90億円へ減少しました(セグメント間取引を含む区分)。
営業CFは前年同期378.88億円の収入から90.00億円の支出へ。棚卸資産の増加による資金流出279.39億円、営業債権等の増加による流出142.46億円がありました。
増収には2026年2月の日本高周波鋼業の完全子会社化や、7月に公開買付けを行った東北特殊鋼の連結化を含みます。前年との比較には連結範囲の変化があります。
会計士の読み方
会計士として見る点は、増益率と現金化の差です。会社の調整後営業利益は、在庫評価損益や為替差損益、特別損益に相当する項目などを調整しています。IFRS営業利益の伸びだけを本業の改善率とせず、調整の定義も併読します。
会社は半導体向けステンレス鋼などの受注増と、重希土類を使わない磁石への需要を説明。一方、自動車向け需要は低迷し、特殊鋼鋼材では原材料価格を販売価格へ反映するまでの時間差が負担となりました。機能材料の伸びには東北特殊鋼の連結化も含み、すべてを既存事業の数量増とは呼べません。利益が増えても在庫・債権に資金が使われれば、営業CFは悪化します。
業界への示唆
業界への示唆は、用途別需要と価格転嫁の時間差を見ることです。ただし、買収、製品構成、重希土類を使わない磁石の競争力は同社固有の影響を含みます。特殊鋼全体が同じ速度で回復しているとは断定しません。
次に確認する点
次は①原料高の販売価格への反映、②増加した在庫・債権が販売と回収につながるかを確認します。
対象・選定根拠
対象:大同特殊鋼(5471)、2027年3月期中間期(2026年4~9月)。IFRS・連結。調整後営業利益は会社の調整指標。発表:2026年10月29日11:40。
選定根拠:公式統合報告書2026の32頁で、電気炉・熱処理炉の国内トップシェアを確認。対象年、数量・金額基準、率は明記されていません。限定市場の首位を特殊鋼業界全体の首位へ広げません。
日経公式本日構成一覧には不在。通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261028558656.pdf
- https://www.release.tdnet.info/inbs/140120261028558663.pdf
- https://www.daido.co.jp/common/pdf/pages/sustainability/data/interactive.pdf
- https://www.daido.co.jp/ir/
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日12:11。


コメント