公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
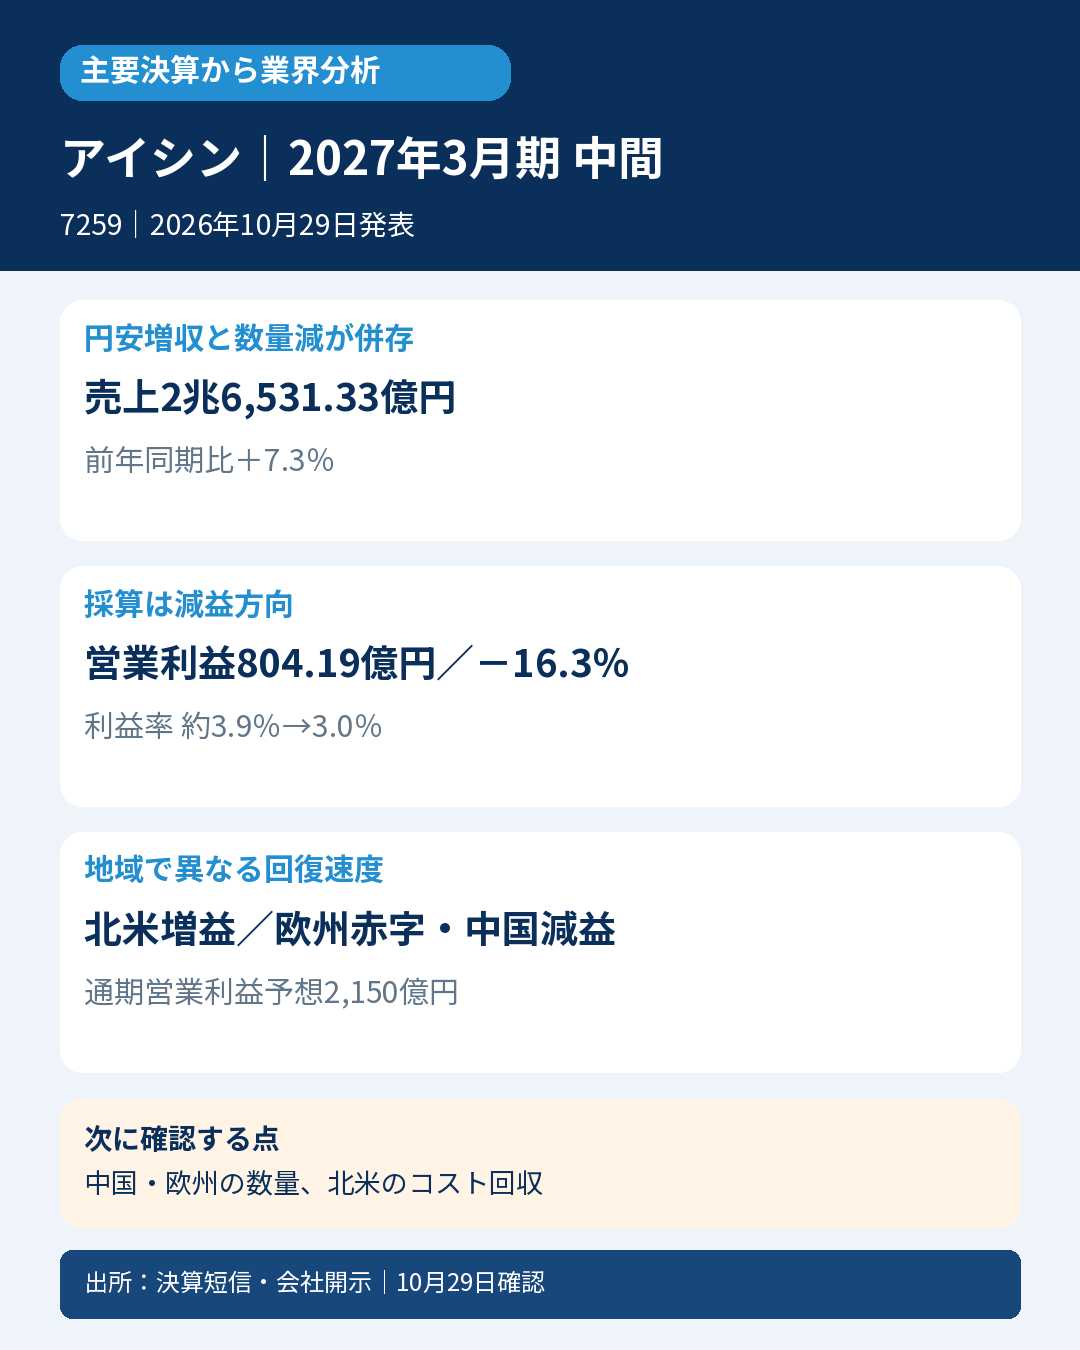
ハイブリッドトランスミッションや電動ウォーターポンプを作るアイシン。中間決算は、円安が売上を押し上げても販売数量と採算の改善は別、という自動車部品業界の難しさを示しています。地域別にも回復速度が分かれました。
主要な事実・数字
売上収益2兆6,531.33億円(前年同期比7.3%増)、営業利益804.19億円(16.3%減)。営業利益率は約3.9%から3.0%へ低下しました。
会社は得意先車両生産台数・パワートレインユニット販売台数の減少を説明。全社増収には円安等が寄与しており、数量増とは読めません。
北米の営業利益は約84→119億円。一方、欧州は約34億円の黒字→約20億円の赤字、中国は約204→74億円。地域の値は短信の丸め表示で、地域売上には内部取引も含まれます。
アセアン・インドの営業利益は約337→368億円。インドでのユニット販売台数増などが寄与しました。
通期営業利益予想を2,150億円へ下方修正。売上収益予想5兆2,500億円は据え置きで、会社は中国中心の数量減と為替前提の変化を織り込んでいます。
会計士の読み方
北米ではハイブリッドトランスミッションの生産増や関税回収の進捗が利益を支えました。対して全社では資材価格高騰、会社が挙げる熊本地震等の特殊費用が重く、合理化・円安効果を上回っています。特殊費用の金額を確認できない範囲で、調整後利益を独自に算出しません。
業界への示唆
部品メーカーの円建て増収だけで自動車需要回復とは判断できません。顧客の生産地域、ハイブリッド・他駆動系の構成、コスト回収が採算を左右することが示唆されます。デンソーの当日増収減益とも方向は重なりますが、部品構成と要因が異なるため業界全体の減益率へ一般化しません。
次に確認する点
中国・欧州の数量と採算、北米の関税回収・資材価格転嫁の持続性を確認します。
対象・選定根拠
対象:アイシン(7259)、2027年3月期中間期(2026年4~9月)。IFRS・連結。発表:2026年10月29日13:00。
選定根拠:日経225一覧には不在。公式2026年インターンシップ紹介が電動ウォーターポンプ(EWP)の世界トップシェアを明記。対象データ年・率・数量/金額基準は明示なく、全自動車部品やATの最新シェアへ拡大しません。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261028558683.pdf
- https://www.aisin.com/jp/recruit/summerinternship/theme/index.html?key=cat05%2Ccourse09
- https://www.aisin.com/jp/3min/
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日13:50。


コメント