公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
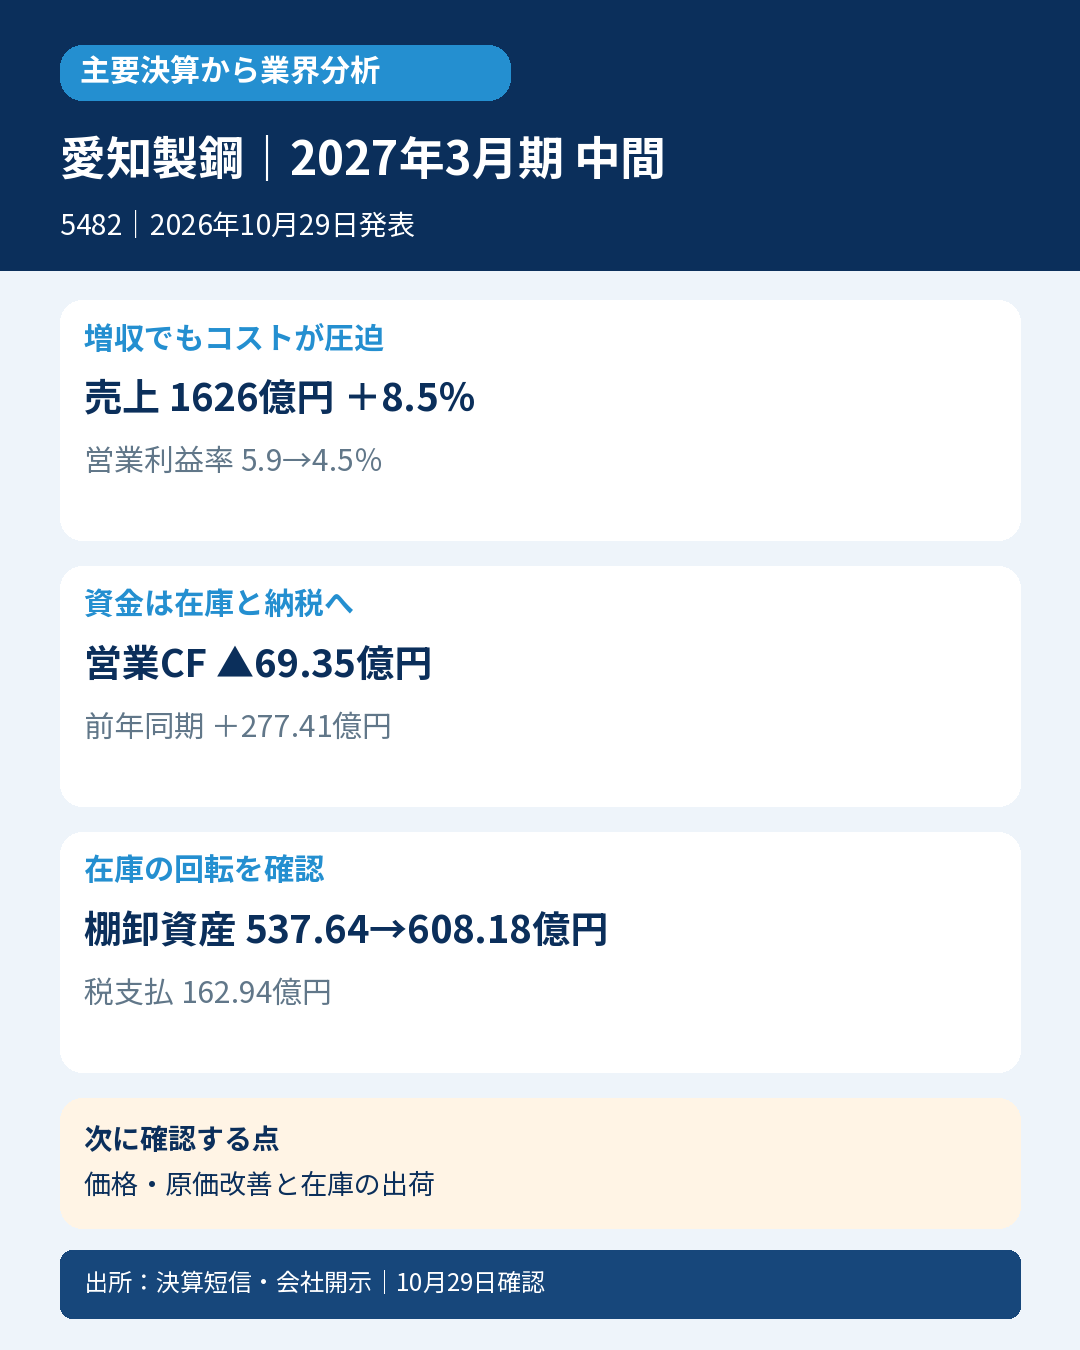
ステンレス形鋼や自動車向け鍛造品を作る愛知製鋼。中間決算は売上が増えても営業減益となり、営業CFも赤字でした。数量・価格の改善と、仕入コストや在庫・納税の負担が同時に動いています。
主要な事実・数字
売上収益1625.72億円、前年同期比8.5%増。営業利益73.36億円、16.5%減で、営業利益率は約5.9%から4.5%へ低下しました。
鍛造品は売上収益722.17億円、8.4%増、ステンレスは207.27億円、6.3%増。販売数量や価格の改善に対し、購入費等の増加が利益を圧迫しました。
営業CFは69.35億円の支出、前年同期は277.41億円の収入。在庫増加による支出72.51億円、法人所得税支払162.94億円を含みます。
棚卸資産残高は期首537.64億円から608.18億円へ増加しました。
会計士の読み方
黒字の利益と営業CF赤字は両立します。在庫に資金が滞留し、過去の利益等に対応する税金を払うと、当期利益とは異なる資金の動きになります。在庫増だけで需要悪化とは断定せず、販売数量と生産・出荷、納税の時期を合わせて確認します。
業界への示唆
鋼材・鍛造品の数量回復があっても、購入費増を吸収できなければ採算は改善しません。同社の自動車向け構成や特殊な鋼種を含むため、鉄鋼業界全体の収益を一律には示しません。
次に確認する点
購入費の増加を価格・原価改善で吸収できるかと、増えた在庫が出荷・回収につながるかを確認します。
対象・選定根拠
対象:愛知製鋼(5482)、2027年3月期中間期(2026年4~9月)。IFRS・連結。発表:2026年10月29日14:40。
選定根拠:公式採用サイトの会社ビジョンで、ステンレス形鋼・平鋼の国内生産シェア70%超・トップを明記。対象年、数量・金額の算定基準は非開示。生産という指標と製品範囲を維持し、ステンレス全体の首位へ広げません。日経225には不在。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261023555226.pdf
- https://www.aichi-steel.co.jp/saiyo/company/vision/
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日15:33。


コメント