公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
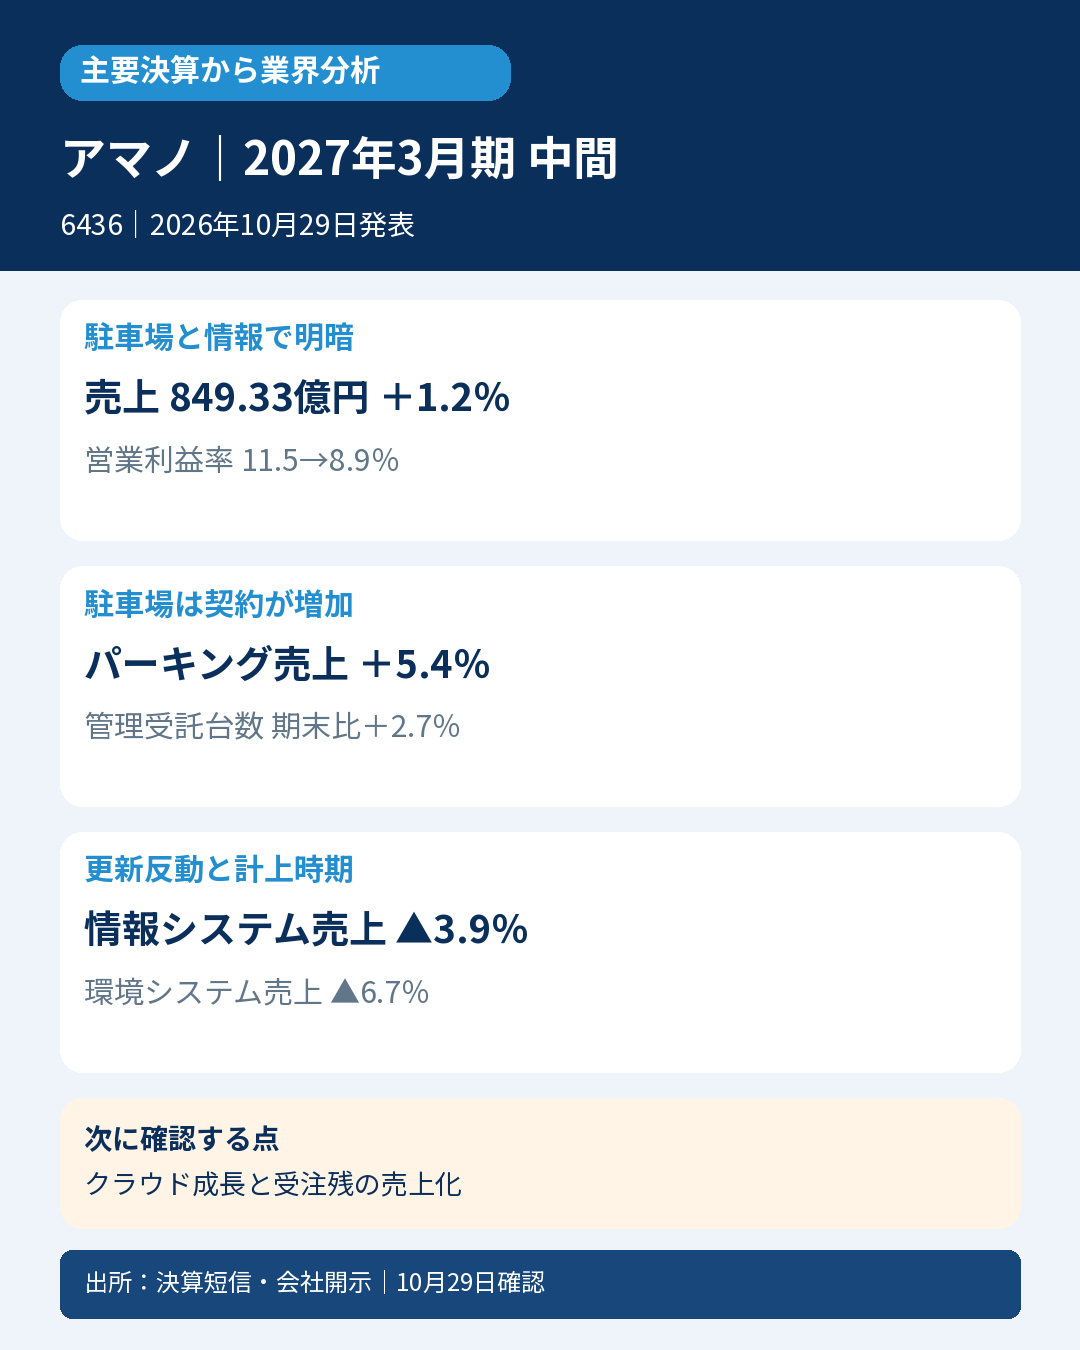
駐車場管理システムや集塵機を供給するアマノ。中間決算は駐車場が伸びる一方、ソフト更新需要の反動などで営業減益でした。設備・システム市場では、契約の積み上げと案件計上の時期で明暗が分かれています。
主要な事実・数字
売上高849.33億円、前年同期比1.2%増。営業利益75.19億円、22.4%減で、営業利益率は約11.5%から8.9%へ低下しました。
パーキングシステムは売上高459.89億円、5.4%増。国内の管理受託台数は期末比約2万2000台、2.7%増えました。
情報システムは売上高192.01億円、3.9%減。国内ソフトはWindows 10サポート終了に伴う更新需要の一巡等で22.7%減り、クラウド子会社の伸長と方向が分かれました。
環境システムは112.79億円、6.7%減。大型案件の受注残は堅調でも、売上計上の時期が影響しています。クリーンシステムは74.40億円、3.5%増でした。
会計士の読み方
駐車場の契約台数の積み上げ、単発の更新需要、受注残の売上化は、同じ売上でも発生の仕組みが異なります。情報・環境の減収を一律の需要後退とせず、更新反動や計上時期と、継続契約の成長を分けて読む必要があります。
業界への示唆
省人化・運用サービスには伸びが見える一方、システム更新や大型設備は時期の影響を受けます。北米駐車場には案件遅延もあり、国内外すべての設備需要が同じ方向に動いているとは言えません。
次に確認する点
情報システムのクラウド成長と更新需要の反動、環境の受注残や北米駐車場案件の売上化を確認します。
対象・選定根拠
対象:アマノ(6436)、2027年3月期中間期(2026年4~9月)。日本基準・連結。発表:2026年10月29日15:00。
選定根拠:公式環境事業ページで集塵機の国内TOPシェア(当社推計)を明記。対象年・率・数量金額基準は非開示。集塵機の限定市場であり、全環境設備の首位とはしません。日経225には不在。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261014550738.pdf
- https://www.amano.co.jp/business/environment/
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日15:33。


コメント