公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
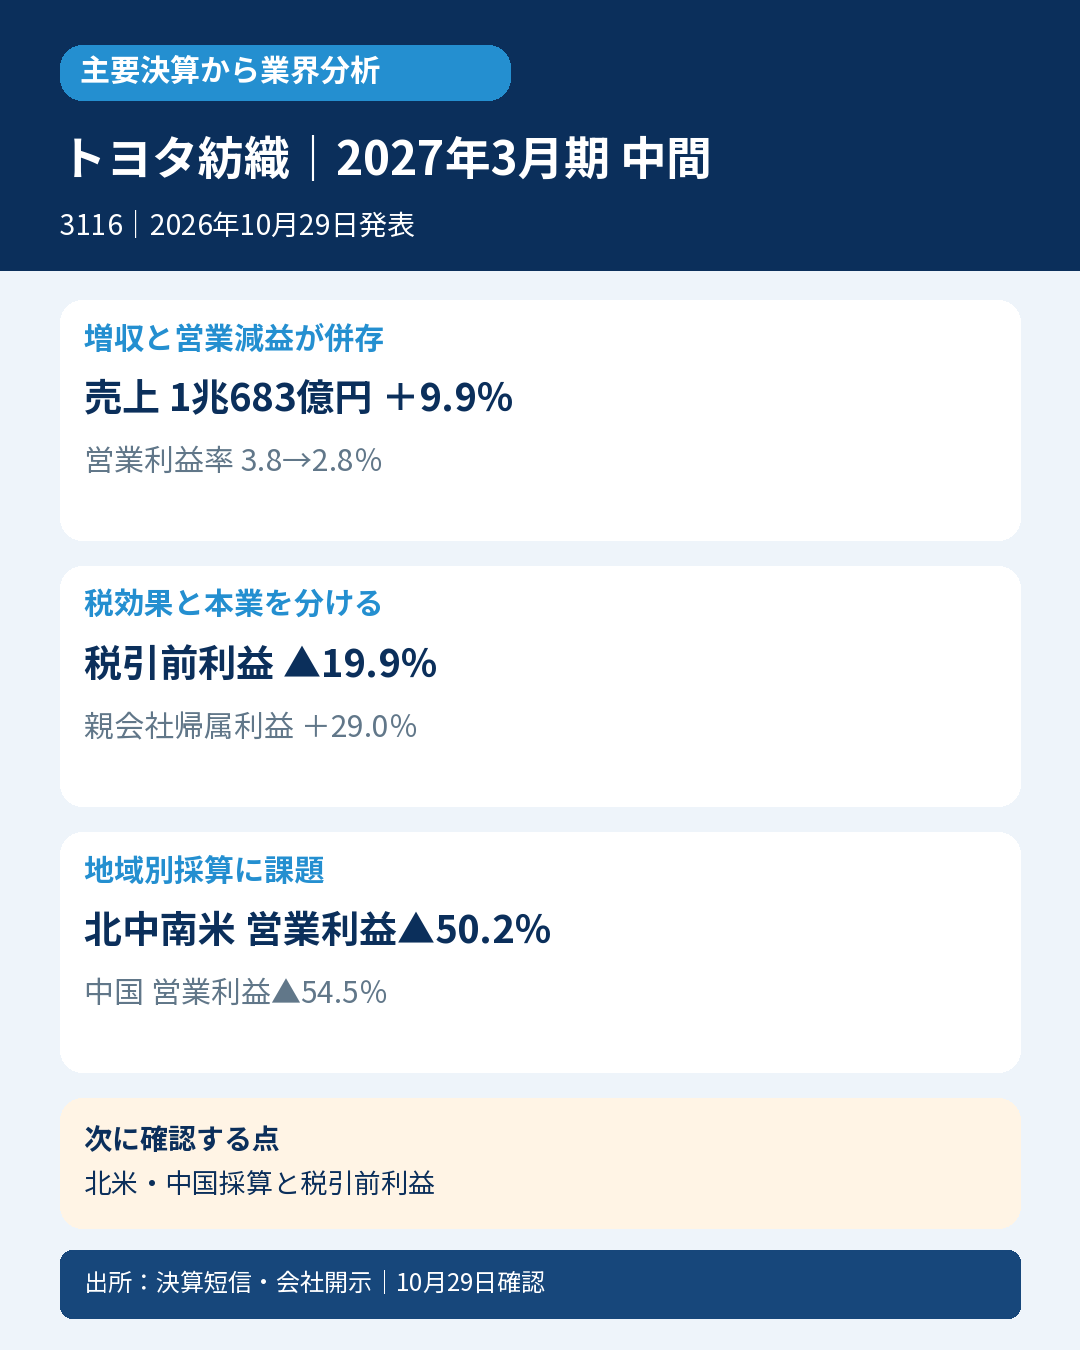
自動車のシートやドアトリムを作るトヨタ紡織。中間決算は売上が増えても営業利益が減少しました。純利益の増加には税効果が含まれ、北米・中国・欧州の採算を分けて読む必要があります。
主要な事実・数字
売上収益1兆683.37億円、前年同期比9.9%増。営業利益295.24億円、20.3%減で、営業利益率は約3.8%から2.8%へ低下しました。
税引前利益316.00億円、19.9%減に対し、親会社帰属利益224.84億円、29.0%増。繰延税金資産の認識などが寄与しています。
北中南米の営業利益は約6億円、50.2%減、中国は約36億円、54.5%減。欧州・アフリカは前年同期約15億円の黒字から約19億円の赤字へ転じました(会社の億円表示)。
日本は生産増などで売上が伸び、中国は生産が減っても為替で増収となりました。コストや車種構成の影響が営業利益を押し下げています。
会計士の読み方
税引前利益が減って純利益が増えるとき、税効果を本業の改善と混同しないことが大切です。今回の営業利益率低下と地域別採算は、税引後利益の増加とは別の課題を示します。中国の増収も、為替換算と実際の生産数量を分ける必要があります。
業界への示唆
自動車内装の販売機会が増えても、地域の生産・車種構成やコスト吸収で利益は変わります。同社の顧客構成や拠点展開による部分があるため、自動車部品全体の需要・採算を断定しません。
次に確認する点
北中南米・中国の採算改善と、税効果を除く税引前利益の回復を確認します。
対象・選定根拠
対象:トヨタ紡織(3116)、2027年3月期中間期(2026年4~9月)。IFRS・連結。発表:2026年10月29日14:00。
選定根拠:公式トヨタ紡織レポート2024の価値創造ページ(2024年3月31日時点)でシート・ドアトリムの国内1位を明記。S&P Global Mobilityデータをもとに会社算出。率・数量金額の基準は当該表で非開示。シート世界3位、ドアトリム世界2位と区別し、2026年最新順位へ読み替えません。日経225には不在。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261029558845.pdf
- https://www.toyota-boshoku.com/jp/company/_assets/upload/TBreport_2024_A4.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日15:33。


コメント