公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
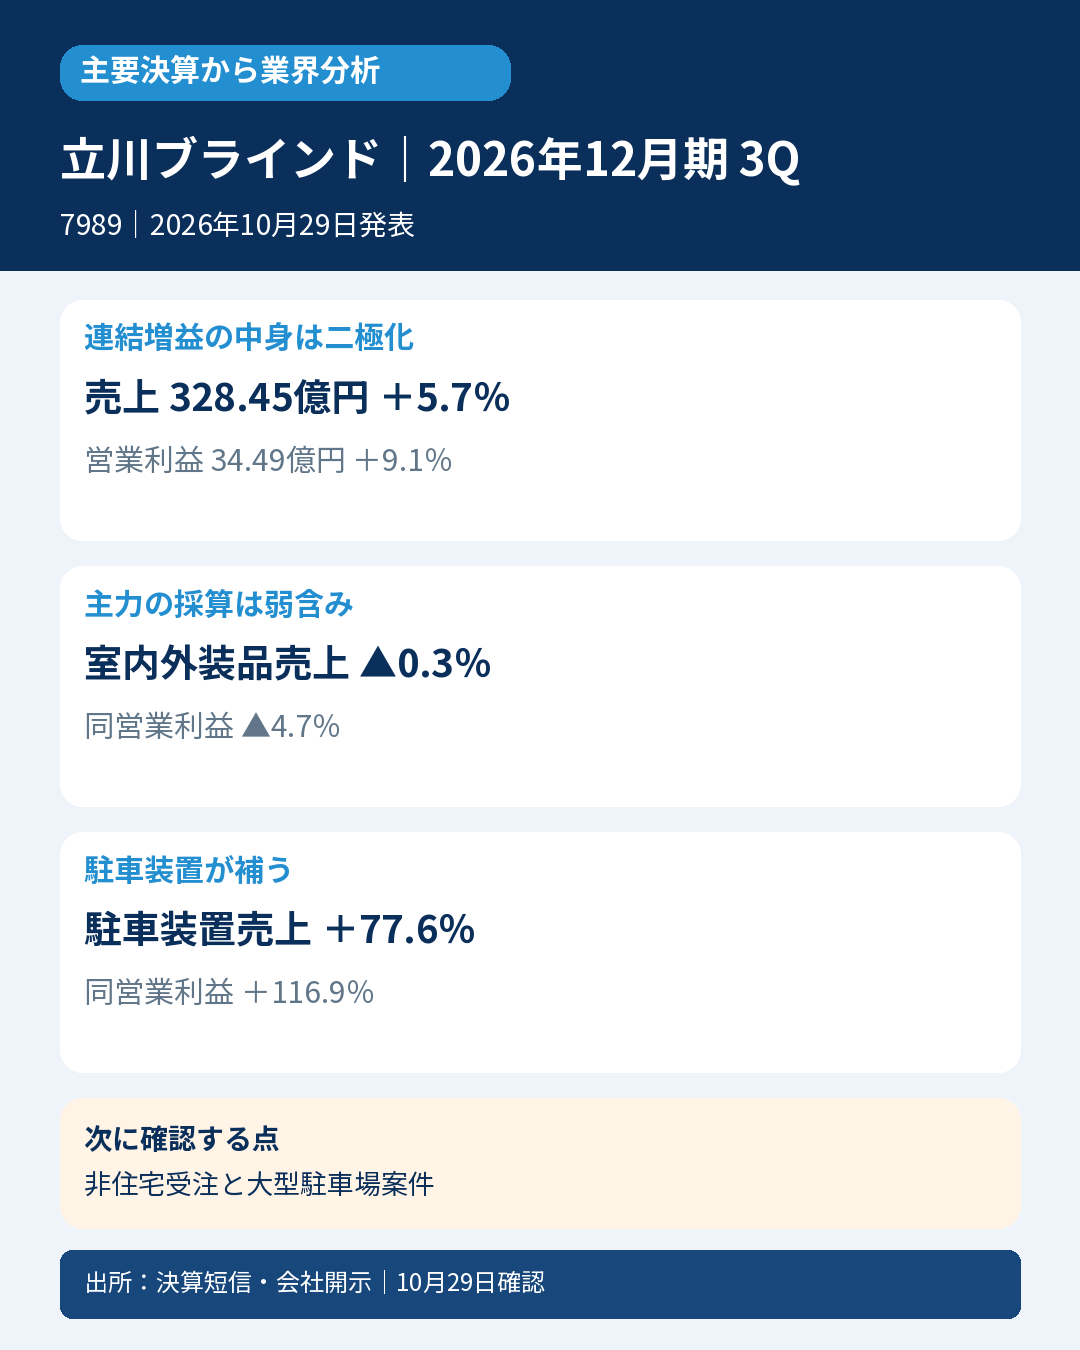
間仕切りの「エアレ」や電動製品「ホームタコス」を展開する立川ブラインド工業。1~9月決算の連結増益は、主力の窓まわり製品だけでなく、駐車装置や減速機の伸びが支えています。
主要な事実・数字
2026年1~9月の売上高328.45億円、前年同期比5.7%増。営業利益34.49億円、9.1%増でした。
主力の室内外装品は売上高265.28億円、0.3%減、営業利益26.45億円、4.7%減。非住宅の案件減やコスト等が影響しました。
駐車装置は売上高34.37億円、77.6%増、営業利益5.82億円、116.9%増。ホテル向け新設タワーや改修案件が寄与しました。
減速機は売上高28.79億円、13.5%増、営業利益2.21億円、91.6%増。半導体向けクリーンルーム内搬送関連や価格・構成の改善が寄与しました。
営業CFは36.81億円、前年同期34.69億円。売上債権減少による20.60億円の収入に対し、在庫増は5.52億円の支出でした。
会計士の読み方
連結増益をそのままブラインド・スクリーン需要の拡大とは読めません。主力は減益で、規模の小さい駐車装置と減速機が増益を補っています。営業CFも売上債権の回収に支えられており、当期の売上増だけによる資金創出とは分けます。
業界への示唆
窓まわりの非住宅需要、ホテルの設備投資、半導体工場向け搬送では動きが異なります。案件規模と事業構成が大きく影響する同社の増益を、住宅関連市場全体へ一般化できません。
次に確認する点
非住宅の室内外装品の受注と、駐車装置の大型案件が続くかを確認します。
対象・選定根拠
対象:立川ブラインド工業(7989)、2026年12月期第3四半期(2026年1~9月)。日本基準・連結。発表:2026年10月29日14:00。
選定根拠:2025年11月26日公表の公式説明会Q&Aで、国内ブラインド・スクリーン類のシェア約40%・トップと説明。元データ年、数量・金額基準は非開示。2026年最新の確定シェアや室内外装品全体の首位とはしません。日経225には不在。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261028558268.pdf
- https://www.blind.co.jp/_assets/img/company/ir/info/individual/20251126-individual-QA.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日15:33。


コメント