公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
防音壁や車線分離標「ポールコーン」などを手掛ける積水樹脂。決算から見る交通安全資材業界の現在地は、前倒し需要と工事の遅れが混在する局面です。純利益の大幅増を公共工事需要の急拡大とは読めません。
主要な事実・数字
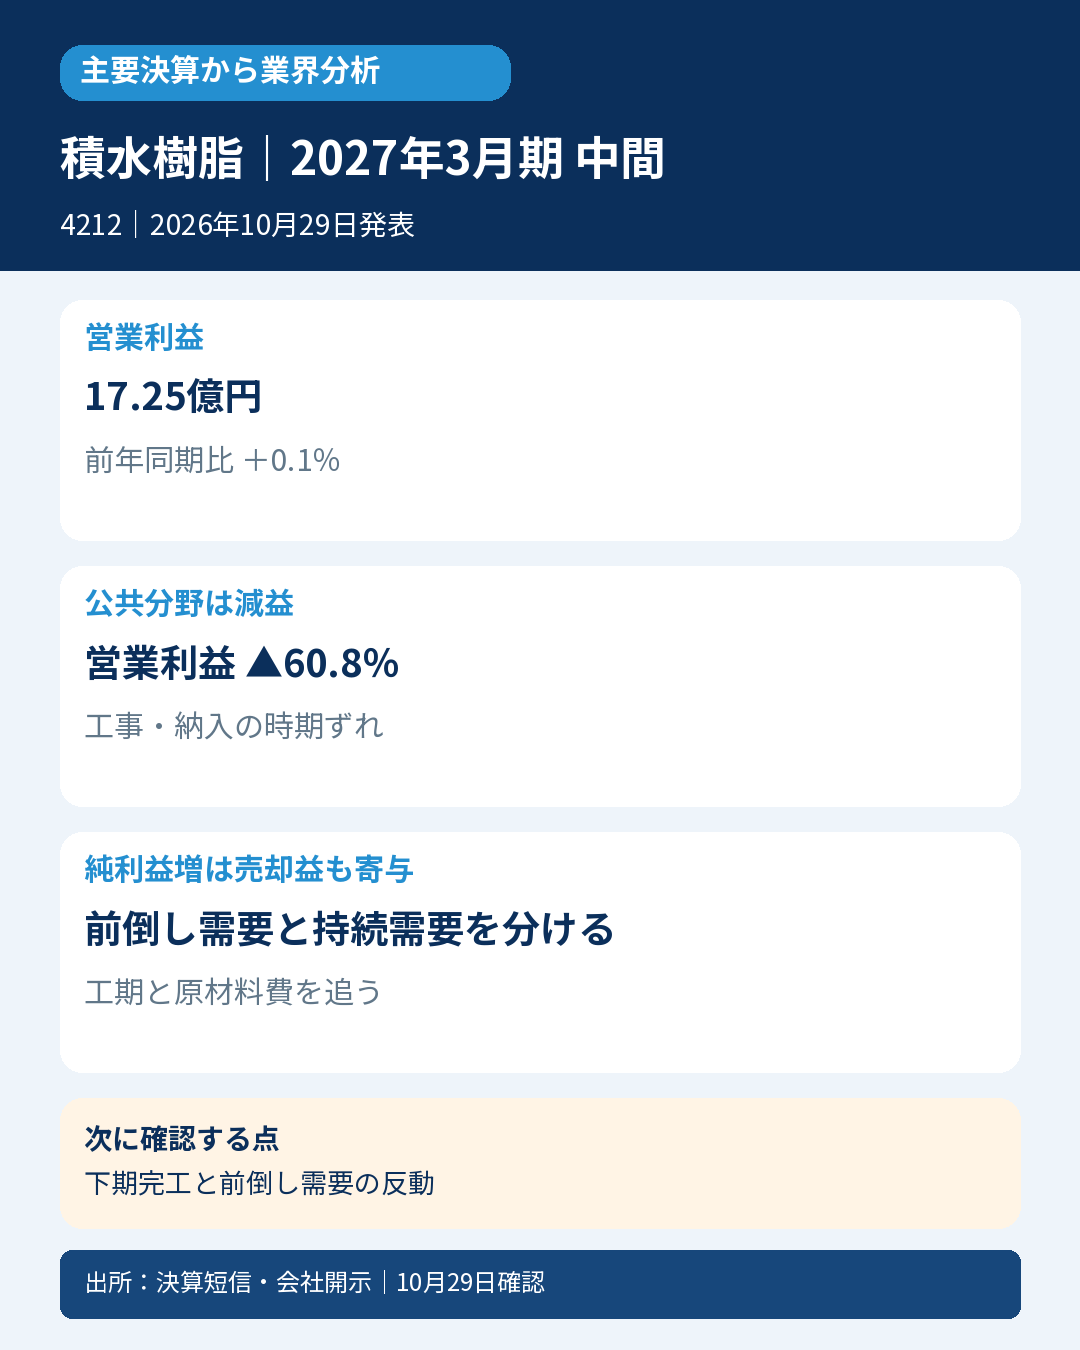
4~9月売上高365.42億円、前年同期比4.4%増。営業利益17.25億円は0.1%増でほぼ横ばい。利益率は約4.9%から4.7%へ低下。
公共分野は売上180.78億円、3.1%増に対し営業利益1.21億円、60.8%減。民間分野は売上184.63億円、5.8%増、営業利益20.20億円、9.7%増。いずれも会社の分野別数値。
親会社株主に帰属する中間純利益30.03億円、168.6%増。投資有価証券売却益は前年1.06億円から27.60億円へ増加。
営業CFは36.57億円の収入、前年56.80億円から減少。株式売却収入などを含む投資CFは23億円の収入。
会計士の読み方
公共分野では防音壁の納入時期ずれや整備予算縮小、天候による工事停滞が重荷でした。一方、標示材・物流関連製品には原材料調達の不透明感を背景とする前倒し需要がありました。足元の売上増を持続的な需要増と決めつけず、翌期の反動と受注・完工を照合する必要があります。純利益の伸びは政策保有株式の売却益を分離して読みます。
業界への示唆
安全・防災資材の必要性と、予算・施工人員・天候による売上計上の時期は別の問題です。欧州の仮設型交通安全製品や民間物流向けの強さも含むため、同社全体を国内道路工事だけの指標にはできません。
次に確認する点
防音壁・人工芝案件の下期完工と、前倒し需要の反動を確認します。
対象・選定根拠
対象:積水樹脂(4212)、2027年3月期中間期(2026年4~9月)。日本基準・連結。発表:2026年10月29日16:00。
選定根拠:公式noteの2023年9月4日記事で、防音壁の国内トップシェアを明記(会社調べ)。対象データ年・率・数量/金額基準は非開示。2026年最新確定シェアや交通安全資材全体の首位とはしません。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261029559362.pdf
- https://note.sekisuijushi.co.jp/n/ne2f273ffc340
- https://www.sekisuijushi.co.jp/
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日17:28。


コメント