公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
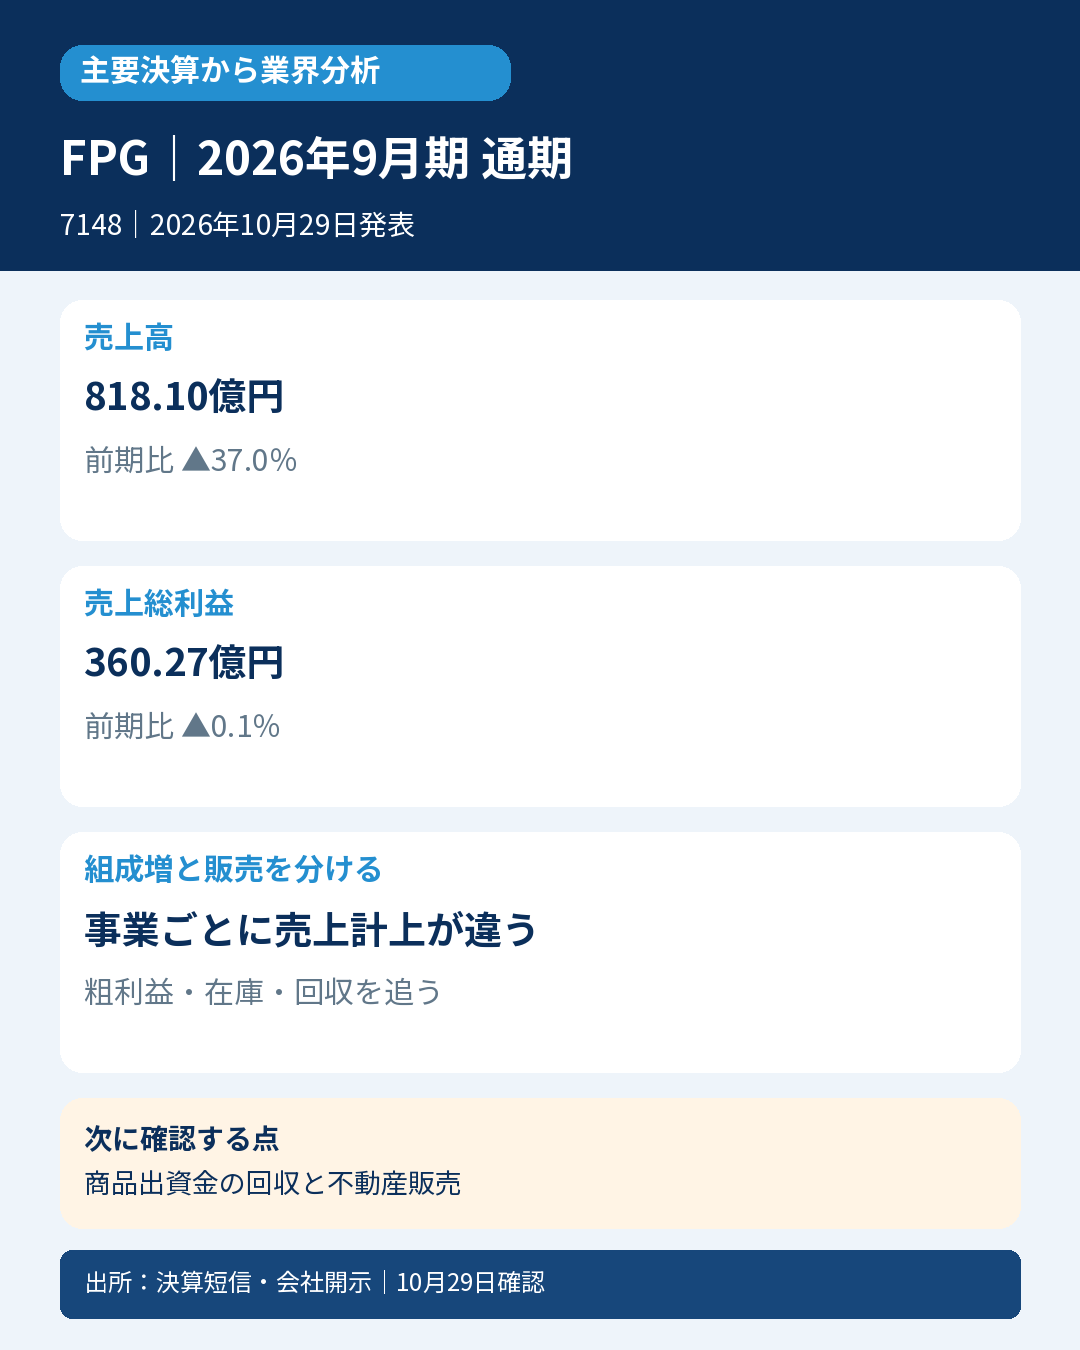
航空機・船舶のリースファンドや不動産ファンドを組成するFPG。決算から見る同業界の現在地は、リースと不動産で明暗が分かれる転換局面です。売上高37%減だけで事業規模や稼ぐ力の縮小を測ると、会計表示の違いを見落とします。
主要な事実・数字
2026年9月期通期の売上高818.10億円、前期比37.0%減。売上総利益360.27億円は0.1%減とほぼ横ばい。営業利益247.35億円は2.7%減。
リースファンドは売上312.11億円、4.6%増、売上総利益272.38億円、17.7%増。国内不動産ファンドは売上498.09億円、48.1%減、売上総利益88.31億円、12.4%減。
リース事業組成金額5,738.15億円、57.2%増に対し、出資金販売額2,283.79億円は2.1%減。会社は適正在庫確保のため第4四半期の販売を抑制したと説明。
営業CFは115.76億円の収入、前期1,082.46億円から減少。積極的な組成に伴う商品出資金の増加などが資金を使用。
会計士の読み方
リース・海外不動産では手数料を売上計上する一方、国内不動産では商品販売額を売上、簿価を原価に計上します。そのため、国内不動産の販売減は連結売上を大きく押し下げても、利益への影響は売価と簿価の差額です。今回はリースの粗利益増や国内不動産の利益率向上・インセンティブ報酬が支えました。販管費は6.2%増で、粗利益横ばいでも営業減益となっています。
業界への示唆
組成力と販売力のバランス、税制の変化に対する商品需要の動きが重要です。会社は2027年1月からの税制改正の影響に伴う国内不動産商品の販売減を説明していますが、これは同社の事業説明であり、個別の税務上の効果を保証するものではありません。組成額の増加を、すでに全額が販売・回収された需要と同一視しません。海外子会社の寄与やインセンティブ報酬を含むため、同業各社と同じ収益構造とも限りません。
次に確認する点
商品出資金の販売・回収と資金負担、国内不動産販売と報酬の継続性を確認します。
対象・選定根拠
対象:FPG(7148)、2026年9月期通期(2025年10月~2026年9月)。日本基準・連結。発表:2026年10月29日16:30。
選定根拠:会社公式発行FPG Review 2018の8~9頁でJOLCO(購入選択権付き日本型オペレーティングリース)市場No.1を明記。図の2017年度シェアは27.5%、出所は矢野経済研究所2018年6月14日公表資料を基に会社作成。図には2018年度推計も含みます。2026年最新シェアや金融業界全体の首位とはしません。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261028558109.pdf
- https://www.release.tdnet.info/inbs/140120261029559346.pdf
- https://ssl4.eir-parts.net/doc/7148/ir_material17/215066/00.pdf
- https://www.fpg.jp/
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日17:35。


コメント