空調配管カバー「スリムダクト」や、子会社パトライトの表示灯・回転灯を展開する因幡電機産業。中間決算は電設・空調部材の強さを示しますが、供給不安による在庫確保と規制前の駆け込みを含むため、増収の持続性が次の論点です。
主要な事実・数字
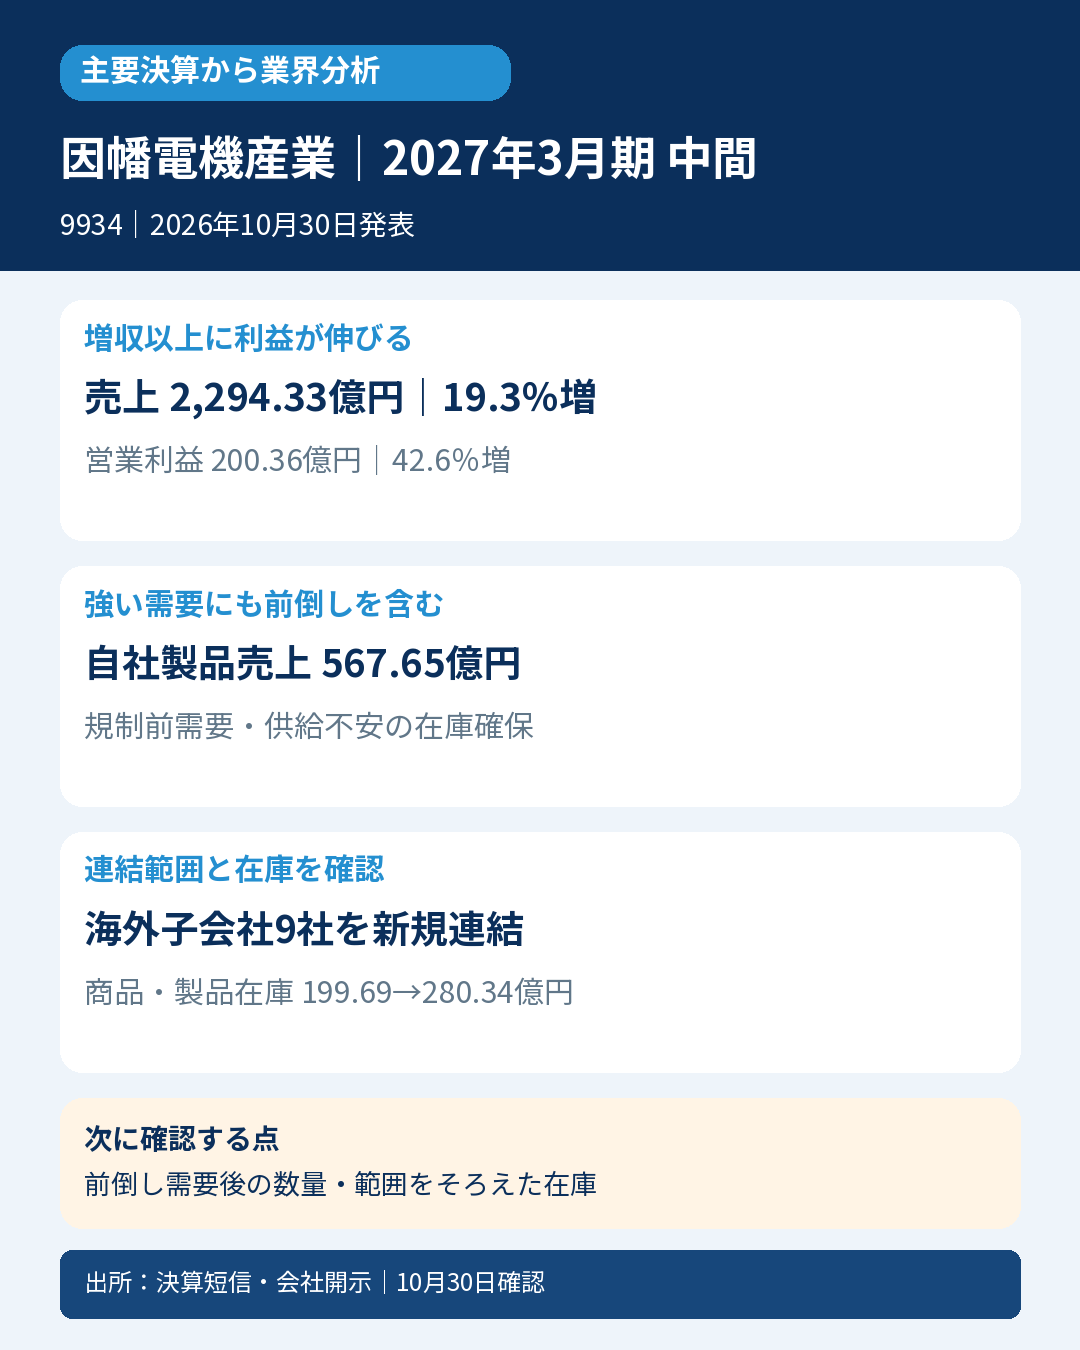
2027年3月期中間の売上高は2,294.33億円(前年同期比19.3%増)、営業利益200.36億円(42.6%増)。営業利益率は約7.3%から8.7%へ改善しました。
外部顧客売上は電設資材1,465.63億円(12.2%増)、産業機器261.04億円(39.4%増)、自社製品567.65億円(32.2%増)。会社は再開発・データセンター・省力化・半導体関連の需要を説明しています。
会社資料では国内ルームエアコン出荷は732万台(25.5%増)。省エネ基準改定前の駆け込みに加え、供給不安による市場在庫確保の動きが自社製品の販売を押し上げました。これは同社の販売台数ではありません。
商品・製品在庫は前期末199.69億円から280.34億円へ80.65億円増加。海外子会社9社を今回から連結に含めており、残高増減をすべて既存事業の在庫積増しとは読めません。
会計士の読み方
値上げ・銅価格による売上押上げ、最終需要、顧客の前倒し調達を分ける必要があります。全社の売上総利益率も約18.0%から20.1%へ上がっていますが、製品構成や新規連結も含むため値上げ効果だけとは断定できません。なおセグメント利益は税引前利益と調整する会社定義で、営業利益として足し合わせないことが重要です。
業界への示唆
工場・データセンター等の投資と供給懸念が部材需要を支える一方、駆け込み後の調整リスクが示唆されます。同社の安定供給力・自社製品と商社機能の構成も影響し、部材業界全体の成長率とは同じではありません。
次に確認する点
規制前需要・在庫確保が一巡した後の空調部材数量と在庫回転を確認します。同業比較では海外9社の新規連結を含む範囲差も考慮します。
対象・出所
因幡電機産業(9934)/2027年3月期 中間(2026年4月1日〜9月30日)/日本基準・連結/2026年10月30日発表。確認:同日12時台(JST)。
選定根拠:親会社公式の自社製品事業ページが、連結子会社パトライトの表示灯・回転灯についてグローバルのトップシェアと明記。年・率・数量金額基準・第三者出所は当該本文に非開示。子会社の限定市場での根拠であり、親会社の電設資材全体が世界首位という意味ではありません。
https://www.release.tdnet.info/inbs/140120261029559040.pdf


コメント