本記事の決算発表日とX分析の公開日は2026年10月30日、ブログの実公開日は2026年10月31日です。ブログは外部接続利用上限により日をまたいでの公開となりました。
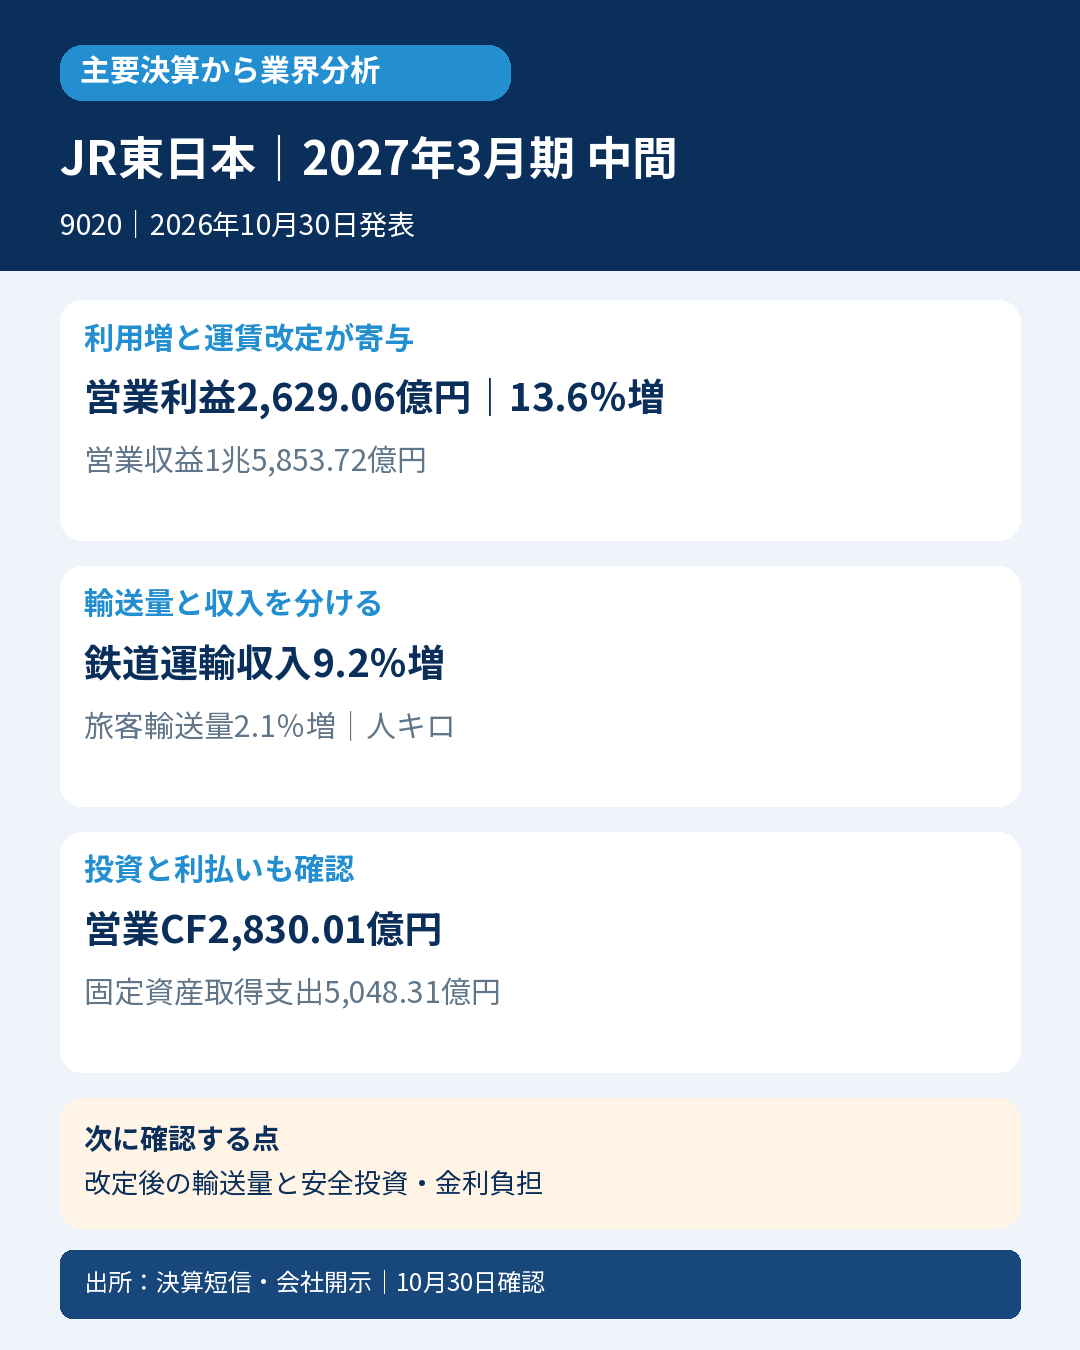
新幹線やSuicaを展開するJR東日本。中間期は鉄道利用の増加と運賃改定が増益を支えました。ただし輸送量と収入の伸びには差があり、増収率の全額を乗客増とは読めません。設備投資と金利負担も合わせて見る局面です。
主要な事実・数字
営業収益1兆5,853.72億円(前年同期比8.4%増)、営業利益2,629.06億円(13.6%増)。親会社株主に帰属する中間純利益は1,519.98億円(3.2%増)でした。
会社説明資料の億円丸め表示では、鉄道運輸収入は9,158億円から9,999億円へ9.2%増。一方、旅客輸送量は639.21億人キロから652.46億人キロへ2.1%増でした。輸送量の前年値は計算方法見直し後の参考値で比較しています。
運輸事業の営業収益は1兆888億円、営業利益1,775億円(24.0%増)。新幹線・関東圏在来線の利用増に加え、運賃改定が増収に寄与しています。
営業CFは2,912.35億円から2,830.01億円へ減少。有形・無形固定資産の取得支出は5,048.31億円、利息支払額は437.36億円から525.01億円へ増加しました。
通期営業利益予想は4,290億円から4,500億円へ210億円・約4.9%引上げ。営業収益予想は3兆2,950億円から3兆3,580億円へ修正しています。
会計士の読み方
輸送量と運輸収入の差には運賃や利用構成が影響します。旅客輸送量は人数ではなく人キロであり、伸び率をそのまま乗客数と呼びません。営業利益の伸びだけでなく、維持・成長投資への支出と利払いを確認すると、増益でも資金需要が大きい事業構造が見えます。
業界への示唆
鉄道では利用回復と価格改定の両方が収益を支えることが示唆されます。ただし路線・観光需要・改定時期は各社で異なります。同社の増益率を地方交通や鉄道業界全体へ一般化しません。
次に確認する点
運賃改定後の輸送量・運輸収入と、安全・安定輸送に必要な修繕や投資の進み方を追います。借換え等に伴う金利負担が資金収支へ与える影響も確認します。
対象・選定根拠
東日本旅客鉄道(9020)/2027年3月期 中間(2026年4月1日〜9月30日)/日本基準・連結。発表:2026年10月30日。資料確認:同日18時台(JST)。
日経公式の2026年10月30日構成一覧で採用を確認。市場首位の推定を要せず選定。
通常判定とは独立した業界分析です。
一次資料
https://www.release.tdnet.info/inbs/140120260821524289.pdf
https://www.release.tdnet.info/inbs/140120261030560884.pdf
https://www.release.tdnet.info/inbs/140120261030560956.pdf
https://www.release.tdnet.info/inbs/140120261030560973.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント