本記事の決算発表日とX分析の公開日は2026年10月30日、ブログの実公開日は2026年10月31日です。ブログは外部接続利用上限により日をまたいでの公開となりました。
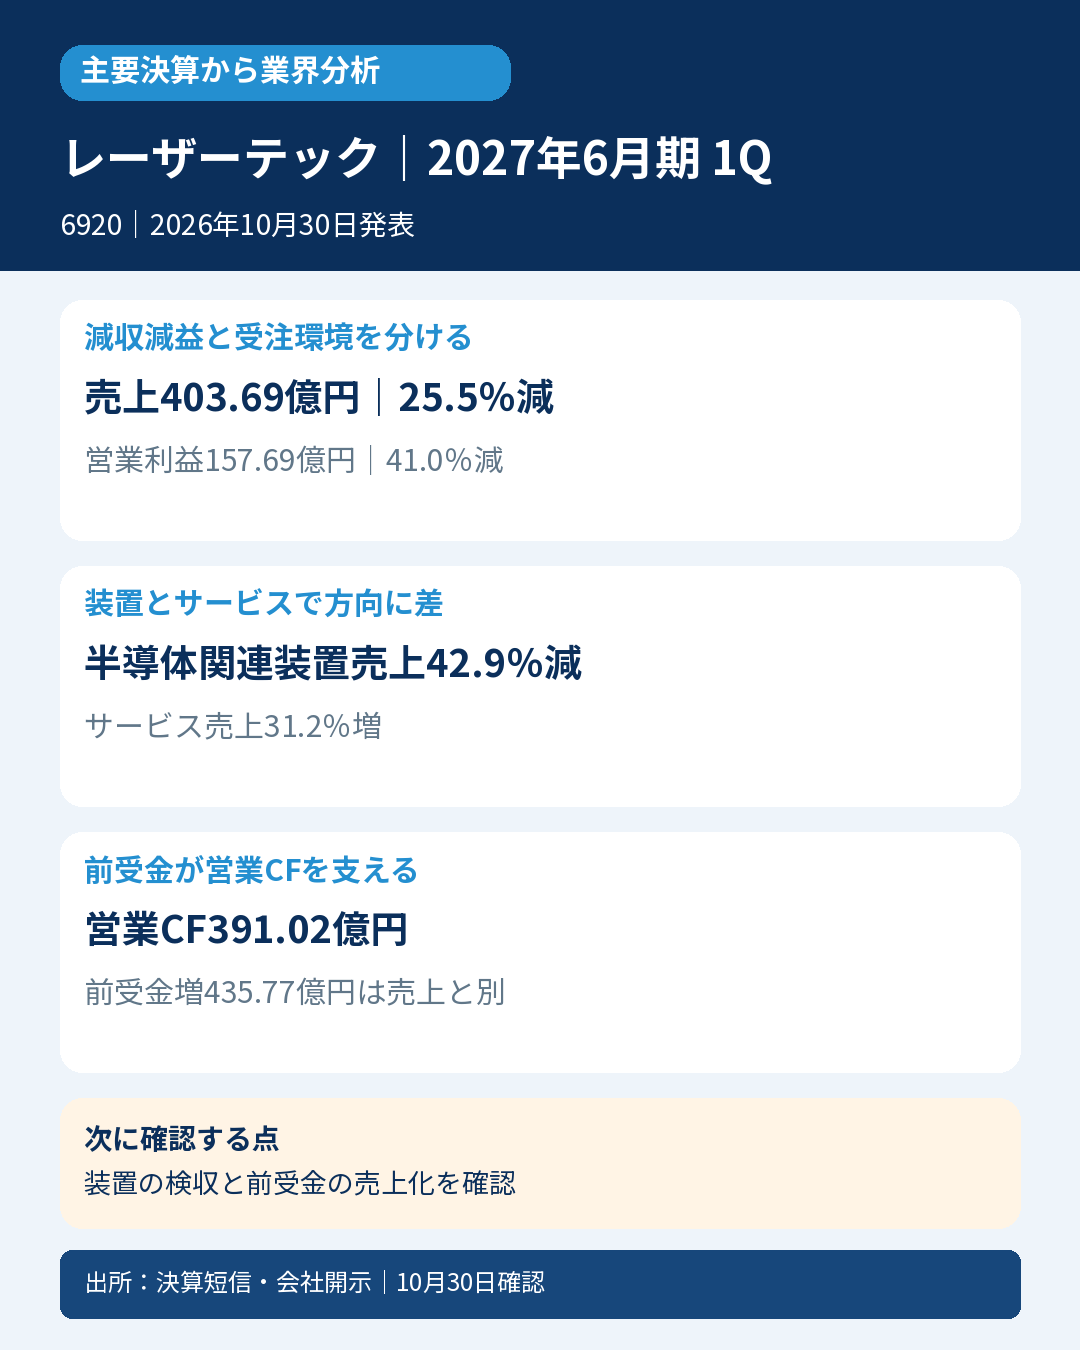
半導体用マスクなどの検査装置を手がけるレーザーテック。7〜9月は減収減益ですが、会社は売上がおおむね想定どおり進み、受注見通しは従来想定を上回ると説明しています。装置の売上時期と、先端半導体への投資環境を分けて読む必要があります。
主要な事実・数字
2027年6月期1Q(2026年7〜9月)の売上高403.69億円(前年同期比25.5%減)、営業利益157.69億円(41.0%減)。営業利益率は約49.3%から39.1%へ低下しました。
半導体関連装置の売上は238.49億円(42.9%減)、サービスは160.11億円(31.2%増)。装置と保守等で方向が異なり、全社売上の減少だけで需要環境を断定できません。
営業CFは391.02億円(前年同期比558.6%増)。前受金増435.77億円と売上債権減98.78億円が流入に寄与する一方、在庫増176.96億円、法人税等支払106.34億円は流出要因でした。
会社はAI向けCPU・GPU・HBM等の投資環境を背景に受注見通しが従来想定を上回ると説明。これは受注実績の金額ではありません。通期売上2,900億円、営業利益1,250億円の予想は据置です。
会計士の読み方
装置は受注・前受金・出荷・売上認識に時間差があります。前受金は将来の納入義務を伴う負債で、受領時点の売上や利益ではありません。減収でも営業CFが増える理由を分け、受注環境の良さがいつ売上と利益へ結び付くかを確認します。
業界への示唆
先端半導体向け投資が検査装置へ波及する一方、四半期の計上時期によって業績が振れることが示唆されます。顧客投資や製品構成は同社固有の影響もあり、一四半期の減収を半導体装置業界全体の失速とは断定しません。
次に確認する点
装置の出荷・検収とサービスの伸び、前受金を伴う案件の売上化を追います。通期予想の25%は会社の四半期予算ではなく、単純按分との比較で計画未達を断定しません。
対象・選定根拠
レーザーテック(6920)/2027年6月期 第1四半期(2026年7月1日〜9月30日)/日本基準・連結。発表:2026年10月30日。資料確認:同日18時台(JST)。
日経公式の2026年10月30日構成一覧で採用を確認。市場首位の推定を要せず選定。
通常判定とは独立した業界分析です。
一次資料
https://www.release.tdnet.info/inbs/140120261030560435.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント