本記事の決算発表日とX分析の公開日は2026年10月30日、ブログの実公開日は2026年10月31日です。ブログは外部接続利用上限により日をまたいでの公開となりました。
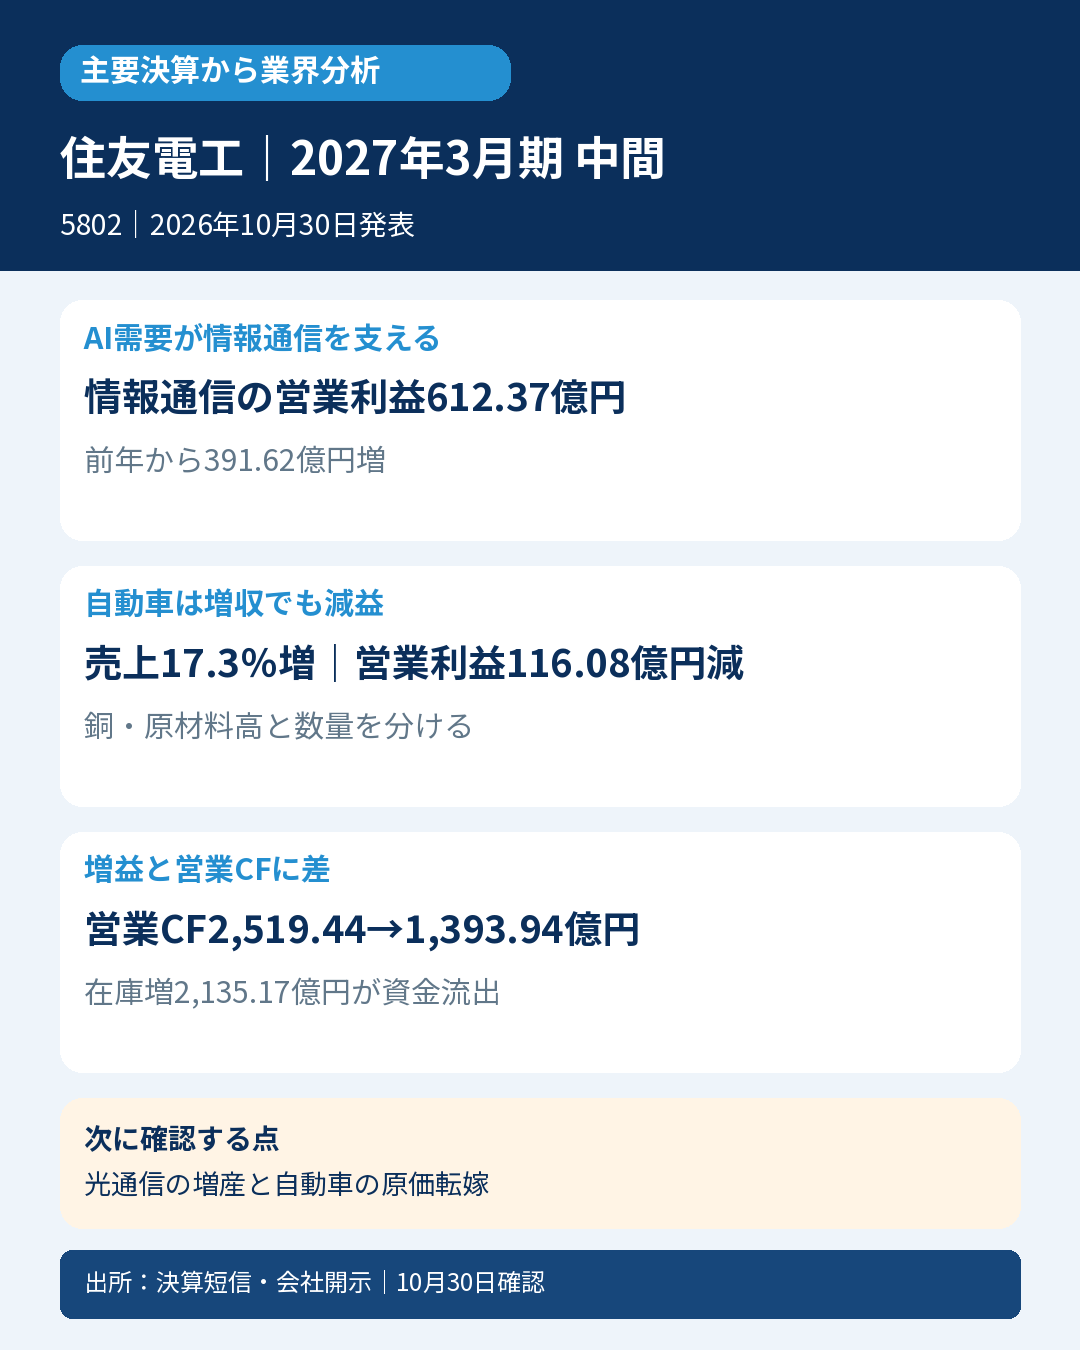
データセンター向け光配線製品や自動車用ワイヤーハーネスを手がける住友電工。中間期は大幅増益ですが、情報通信の成長と自動車の減益が並存しています。銅価格の上昇は売上を押し上げる一方、利益を圧迫する面もあります。
主要な事実・数字
売上高2兆7,649.12億円(前年同期比16.5%増)、営業利益2,195.67億円(43.5%増)。営業利益率は約6.4%から7.9%へ改善しました。
情報通信は売上2,014.59億円(48.8%増)、営業利益612.37億円(前年から391.62億円増)。AIデータセンター向け光配線・光デバイスの需要と品種構成、生産性、円安が寄与しました。
自動車は売上1兆6,165.92億円(17.3%増)でも営業利益537.97億円(116.08億円減)。需要は堅調でも、中東情勢や銅価格上昇に伴う原材料負担が響いています。
営業CFは2,519.44億円から1,393.94億円へ減少。在庫増2,135.17億円、売上債権増198.32億円が流出要因となり、仕入債務増690.38億円は流入に寄与しました。
通期営業利益予想は4,500億円から5,000億円へ500億円・約11.1%引上げ。環境エネルギーの前年比較には住友電設(現セムリンクス)の連結除外が影響しています。
会計士の読み方
売上増は販売数量だけでなく銅価格や円換算、連結範囲の影響も受けます。営業CFの減少は利益の悪化とは別に、在庫や債権へ資金が回ったことを示します。在庫の積増しが販売・回収につながるかを確認し、増益をそのまま手元資金の増加とみなしません。
業界への示唆
AI投資が光通信部材へ広がる一方、自動車向けでは原価上昇を吸収できるかが焦点と示唆されます。会社の製品構成・供給能力や顧客構成も関係するため、電線メーカー全体の需要や利益率を一社から断定しません。
次に確認する点
光通信の需要と増産投資の進捗、自動車向けの銅・原材料コストの転嫁を追います。受注・売上の成長が在庫回収と営業CFへ結び付くかも確認します。
対象・選定根拠
住友電気工業(5802)/2027年3月期 中間(2026年4月1日〜9月30日)/日本基準・連結。発表:2026年10月30日。資料確認:同日18時台(JST)。
日経公式の2026年10月30日構成一覧で採用を確認。市場首位の推定を要せず選定。
通常判定とは独立した業界分析です。
一次資料
https://www.release.tdnet.info/inbs/140120261029559548.pdf
https://sumitomoelectric.com/jp/sites/japan/files/2026-10/download_documents/2026_2_hosokum.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント