本記事の決算発表日は2026年10月30日、X分析の公開日とブログの実公開日は2026年10月31日です。Xは週内の投稿分散により10月31日に公開しました。ブログは外部接続利用上限の指定再開時刻を守って補完しました。
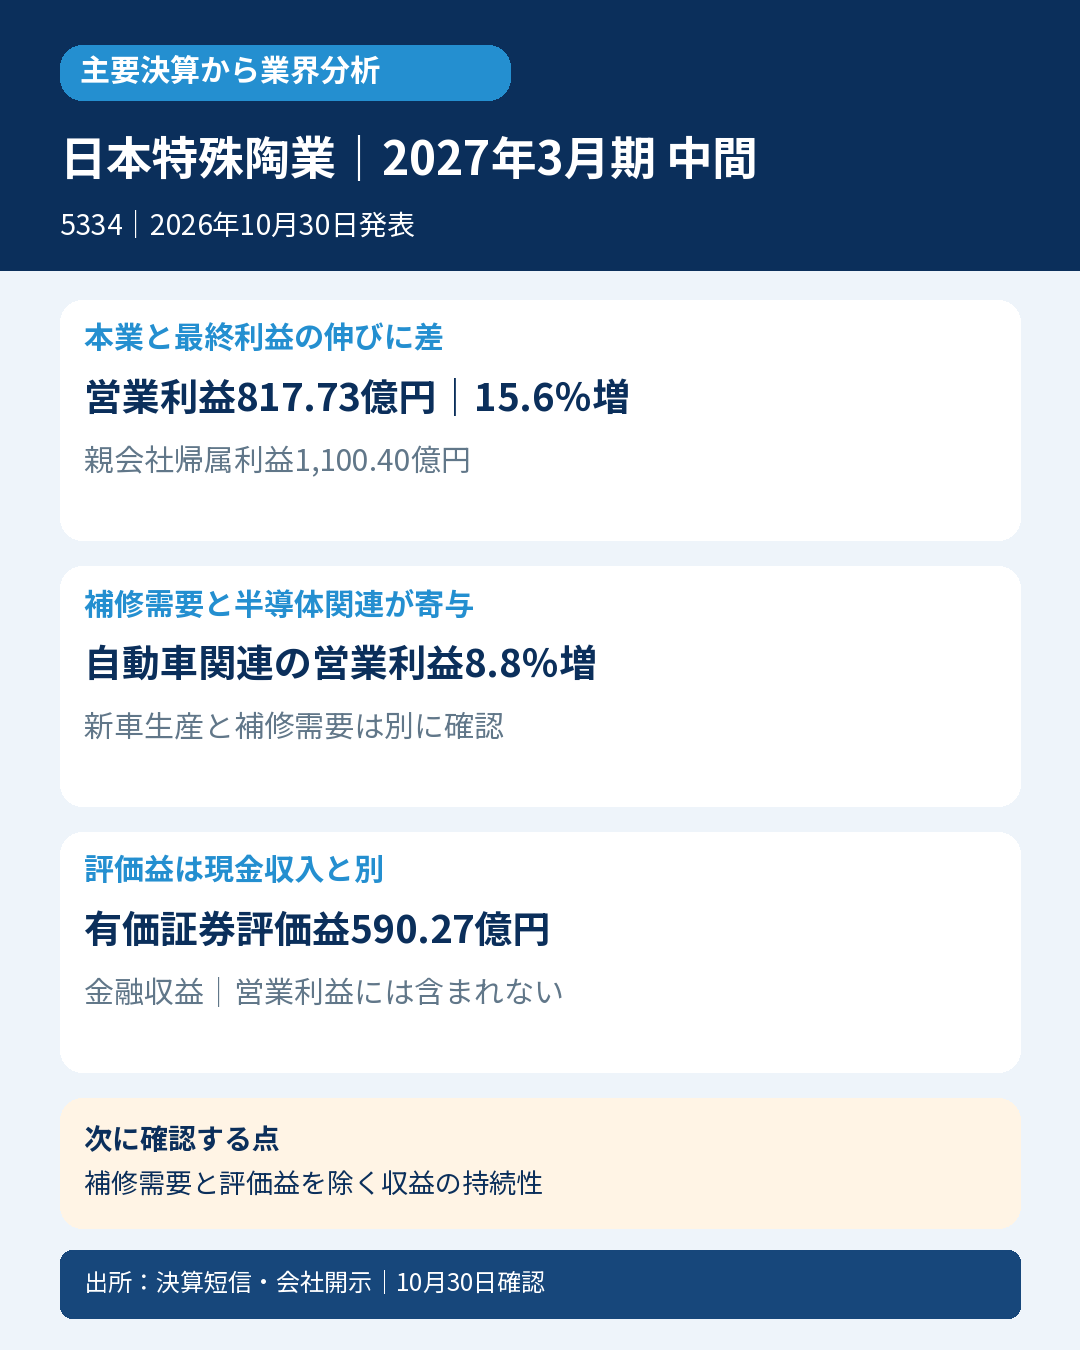
「NGKスパークプラグ」や半導体製造装置向け部材を手がける日本特殊陶業。中間期は補修需要と半導体関連が本業を支えました。ただし最終利益の倍増には保有有価証券の評価益が大きく含まれ、需要だけの成長と読むのは早計です。
日本特殊陶業の決算から見る、自動車部品の現在地:補修需要と評価益の差
主要な事実・数字
・売上収益4,062.26億円(前年同期比15.7%増)、営業利益817.73億円(15.6%増)。親会社の所有者に帰属する中間利益は1,100.40億円(108.1%増)でした。前年数値は買収会計確定の反映後で比較しています。
・自動車関連は売上3,227.13億円、営業利益768.94億円(8.8%増)。新車組付け用は中国の減産影響を北米需要が補い、補修用は安定して伸長。内燃機関搭載車の世界生産は会社説明では前年から減少しています。
・コンポーネント・ソリューションは売上759.91億円(23.7%増)、営業利益58.83億円(前年は5.37億円の損失)。AI関連需要に加え、前年6月の子会社化による期間差とメディカルの費用削減も影響しています。
・投資有価証券評価益590.27億円を金融収益に計上。一方、子会社の事業譲渡損失98.08億円はその他費用に計上し営業利益へ影響。評価益は売却による現金収入ではありません。営業CFは577.12億円から695.37億円へ増加しました。
・通期営業利益予想は1,500億円から1,600億円へ100億円・6.7%引上げ。通期予想には今回計上した当該有価証券評価益を含めず示しており、評価益の下期反転を会社が予測したという意味ではありません。
会計士の読み方
営業利益と最終利益の伸びの差を、金融収益や税金までたどります。IFRSでは評価益が利益に入っても、同時点の売却収入にはなりません。営業CFも債権・在庫の増加や納税に影響されるため、最終利益の倍増をそのまま現金の倍増とみなしません。
業界への示唆
新車生産が弱くても、既存車の補修需要や半導体関連が部品会社の収益を支えることが示唆されます。ただし同社の製品構成や販売網、買収、保有有価証券の影響は固有要因で、自動車部品全体の成長率へ広げません。
次に確認する点
補修用と新車組付け用の販売、半導体部材の数量・採算を追います。評価益を除いた収益の持続性と、貴金属価格・為替の変動による原価負担も確認します。
対象・出所
日本特殊陶業(5334)/2027年3月期 中間(2026年4月1日〜9月30日)/IFRS・連結。発表:2026年10月30日。確認:同日19時台(JST)。
選定根拠:公式NGKスパークプラグ特設サイトで、スパークプラグ世界シェアNo.1を確認。2025年3月末時点の会社推計。率・数量/金額基準は当該注記に非開示。排ガスセンサのトップクラス表記や自動車部品全体の首位へ広げません。
通常判定とは独立した業界分析です。
https://www.release.tdnet.info/inbs/140120261029559539.pdf
https://www.release.tdnet.info/inbs/140120261029559613.pdf
https://www.niterragroup.com/ngksparkplugs/worldwide/
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
#決算 #業界分析


コメント