日曜の不正週刊連載|2026年11月1日
不正事例から、決算・開示に潜む危険な兆候を学び、大切な資産を守るための企業を見る目を養う連載です。今回は「費用を資産に変えると、なぜ利益も資産も膨らむのか」をWorldCom事件から読み解きます。
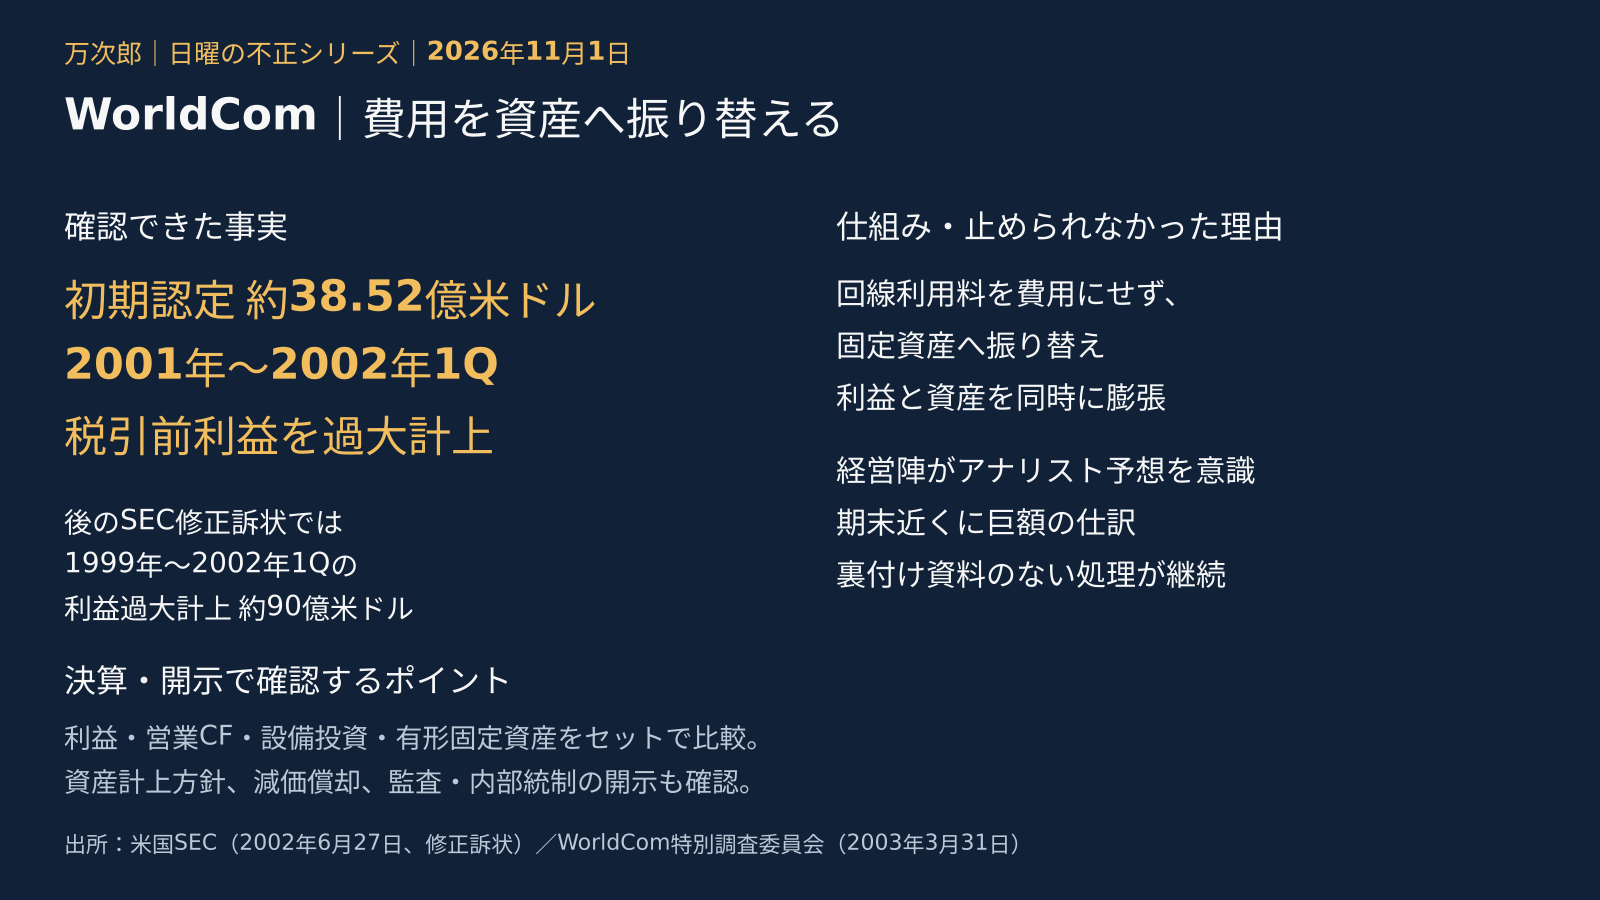
今週は、費用を資産へ振り替えると、利益と資産が同時に膨らむことをWorldCom事件から学びます。利益だけでなく、営業CF・設備投資・有形固定資産を並べて見るための回です。
何が起きたか
米国SECが2002年6月27日に公表した訴訟資料では、WorldComが2001年と2002年1Qに約38.52億米ドルの回線利用料を費用処理せず資産へ振り替え、税引前利益を2001年に約30.55億米ドル、2002年1Qに約7.97億米ドル過大計上したと主張しました。後の修正訴状では、不適切な引当金戻入も含め、1999年~2002年1Qの利益過大計上を約90億米ドルとしています。金額は調査段階・認定範囲で異なるため、ここでは初期訴状と修正訴状を分けています。
仕組み
他社通信網を使うための回線利用料は本来その期の費用です。これを固定資産へ移すと、当期費用が減って利益が増え、資産も増えます。将来は減価償却費になりますが、損失の認識を先送りできます。現金支出を設備投資に分類すれば、営業CFも良く見える方向に働きます。
設例:100の支出を費用にする場合と資産にする場合
次は仕組みを理解するための設例です。WorldComの実際の数値ではありません。同じ100の支出について、当期の減価償却と税金の影響を省いて比べています。
| 確認する項目 | 本来の費用処理 | 不適切な資産計上 |
|---|---|---|
| 当期費用 | 100を計上 | 100を計上しない |
| 当期利益 | 100減る | 本来より100多く見える |
| 期末資産 | 費用に対応する資産は残らない | 本来より100多く見える |
| 現金支出 | 100 | 100(支出総額は変わらない) |
| CF区分への影響 | 営業支出として扱う | 投資支出へ移せば、営業CFが良く見える |
万次郎の読み方:利益だけでなく営業CFまで良く見えても、支出の分類が変わった可能性があります。営業CFから設備投資を差し引く見方と、固定資産の増減・減価償却を併せて確認することが大切です。正当な設備投資もあるため、資産の増加だけを不正の根拠にはしません。
なぜ止められなかったか
SECは、アナリスト予想に利益を合わせる目的と経営陣主導の処理を指摘しました。特別調査委員会は、期末後に大きな丸い金額の仕訳が入り、裏付け資料や合理的な会計根拠がなかったと報告しています。外部監査は発見できず、内部監査が予定を前倒しして設備投資勘定を調べたことで判明しました。
当時見えた情報/後から分かった事実
SEC修正訴状の第25項が示す2001年10-Kの報告値は、回線費用147.39億米ドル、税引前利益・少数株主利益控除前利益23.93億米ドルでした。公開資料だけで内部の仕訳を断定することは困難でした。一方、巨額の設備投資、資産増加、利益・営業CFとの関係を継続比較し、資産計上方針や減価償却の説明を追加確認することはできました。期末直前の巨額仕訳や証憑不足は、発覚後の調査で明らかになった事実です。
投資家はどこを見るか
1. キャッシュ・フロー計算書:営業利益と営業CF、設備投資を3年分並べる。
2. 有形固定資産の注記:取得額、資産計上方針、耐用年数、減価償却費の変化を見る。
3. 監査・内部統制の開示:決算延期、訂正、監査人交代、重要な不備が重なっていないか確認する。
これらの兆候だけで不正とは決められません。複数が重なったときに、会社説明と注記を深掘りする合図です。
会計士・万次郎の視点
費用の資産化は、利益と資産を同時に押し上げます。利益率だけを見ると見逃しやすく、CFと固定資産注記を組み合わせて初めて違和感を検証できます。
今週の学び:利益が強いときほど、その利益が現金と資産の動きに裏付けられているかを確認する。
今週の行動:保有・検討企業の3年分の営業利益、営業CF、設備投資、有形固定資産、減価償却費を1枚に並べてください。
出所:
SEC 2002年6月27日 https://www.sec.gov/enforcement-litigation/litigation-releases/lr-17588
SEC修正訴状 https://www.sec.gov/litigation/complaints/comp17829.htm
WorldCom特別調査委員会報告書 https://www.sec.gov/Archives/edgar/data/723527/000093176303001862/dex991.htm
不正事例から、決算・開示に潜む危険な兆候を毎週ひとつ学び、企業を見る目を養います。
資料を読むときの案内
- 2002年6月27日のSEC公表資料:初期の対象期間・約38億ドル規模の費用資産化と利益過大計上。公表日と提訴日を混同しない。
- SEC修正訴状:第1~3項に範囲拡大と約90億ドル、第25項に当時の開示数値との比較。初期公表と対象範囲が異なる。
- 特別調査委員会報告書:第IV章C(印刷90頁以降)の資産化、第IV章D(117頁以降)の発見過程、第VII章(223頁以降)の外部監査を確認する。
企業を調べる際は、取得額と期末残高を混同せず、連結範囲・会計方針・買収や為替の影響も確認してください。本記事の比較手順は公開資料を読み解くためのもので、単一指標で不正を断定するものではありません。






コメント