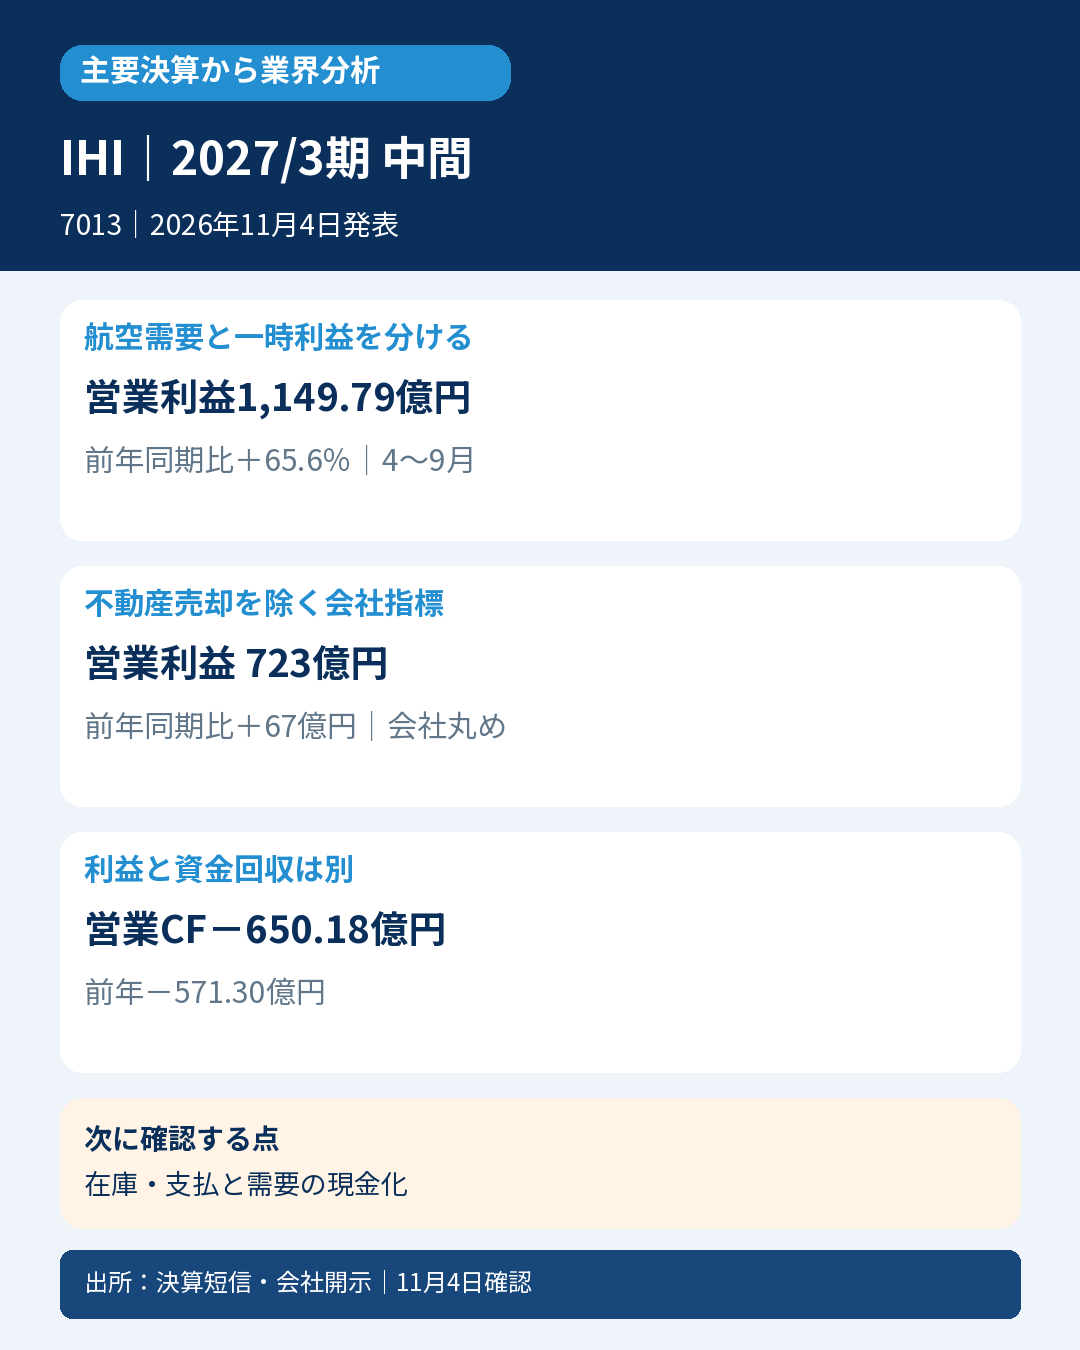
航空機のエンジンや整備を手掛けるIHI。民間エンジン需要が成長を牽引していますが、営業利益の大幅増には不動産売却も寄与しました。利益が増えても営業CFは赤字で、需要・一時利益・資金回収を分けることが重要です。
2027年3月期中間、2026年4月1日~9月30日、IFRS・連結。売上収益7136.51億→7793.18億円、9.2%増。営業利益694.49億→1149.79億円、65.6%増、営業利益率は約9.7%→14.8%。親会社所有者帰属利益849.94億円、52.0%増、EPS80.17円です。
会社説明資料は不動産売却を除く営業利益を723億円、前年同期比67億円増と表示しています。全社営業利益の455億円増と、この67億円増を混同しません。原表の有形固定資産等売却損益は427.93億円の利益で、CF表では現金収入ではない利益項目として控除されています。
航空・宇宙・防衛は売上2739億→3348億円、22.3%増、営業利益547億→722億円、32.0%増。受注も2703億→3314億円、22.6%増でした。一方、全社受注7787億円は12.8%減で、資源・エネルギー・環境の大型案件反動等が影響しています。産業システム・汎用機械は売上2105億円とほぼ横ばいでも利益114億円、33.0%減。事業別の金額は会社の億円切捨て表示です。全社の受注減を航空需要の悪化と読み替えません。
会計士の読み方:営業CFは前年マイナス571.30億円からマイナス650.18億円。棚卸資産・前払金増974.09億円、営業債務減536.13億円、営業債権増311.42億円が流出で、契約負債増195.17億円が流入でした。利益が計上される時点と、仕入・製造・回収の時点のずれを確認します。在庫増を直ちに不良在庫と断定する根拠もありません。
投資CFは会社丸めでプラス89億円。不動産等売却収入が設備等取得支出を上回った結果で、本業の営業CF黒字とは別です。通期計画は売上1兆8800億円、営業利益2700億円、親会社利益1850億円へ修正。会社は民間エンジン・ライフサイクル事業等の実績を反映したと説明しています。下期為替前提150円/ドル、年間配当予想25円。2025年10月の1対7分割を反映したEPSと、分割前配当を混在させません。
業界への示唆:航空エンジンは新造機だけでなく稼働後の整備需要が重要です。ただしIHI一社から重工業全体の好況とは断定しません。次は航空事業の受注・整備能力拡張と、在庫・前払金の回収、売却益を除いた利益の伸びを追います。
対象・判定根拠:11月4日の日経公式構成で7013を確認。厳格は発表前の直接市場コンセンサス不足で判定不能。次点は同一中間期の直接売上・EPS会社予算と年度比較の必要資料未確認で判定不能。参考良好も発表前に有効な通期売上・EPS計画の必要入力がそろわず判定不能。今回修正後計画の単純50%を発表前の予算として代用しません。


コメント