本記事は2026年11月5日発表の決算を分析したものです。外部接続の利用上限により、ブログの公開は2026年11月6日となりました。
「うるさらX」のダイキン工業。空調と化学の販売拡大で増収増益となりましたが、利益率は低下しました。データセンターや欧州の需要と、米国住宅・中国不動産の弱さを分けて読む決算です。
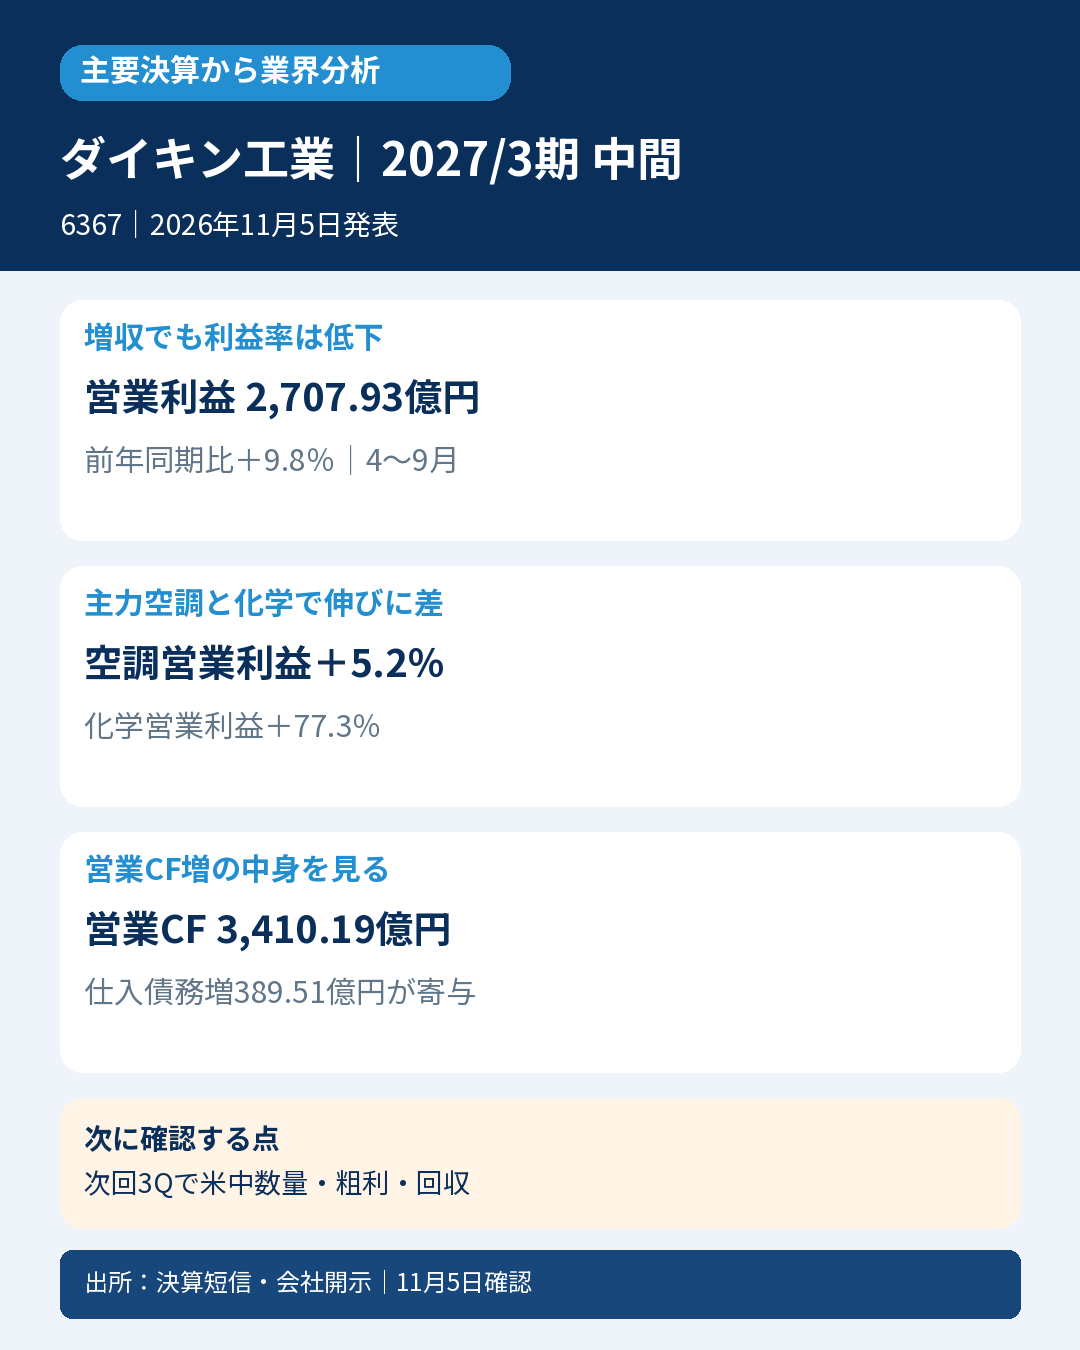
2027年3月期中間、2026年4~9月、日本基準・連結。売上2兆4787.98億→2兆9107.66億円、17.4%増、営業利益2466.02億→2707.93億円、9.8%増。営業利益率は約9.9%→9.3%へ低下。親会社利益1729.59億円、7.5%増、EPS612.34円でした。
空調・冷凍機は売上2兆6996.57億円、17.0%増に対し、営業利益2443.64億円、5.2%増。会社は米国住宅向け需要の回復が限定的な一方、データセンター向けチラー等、サービスや買収による増収を説明しています。中国も需要は減速しており、円換算の増収だけで現地需要の回復とはみなしません。欧州では熱波による冷房需要やヒートポンプ暖房が伸びました。
化学事業は売上1587.89億円、25.2%増、営業利益242.14億円、77.3%増。半導体向けの需要回復や新製品・供給力拡大が寄与しました。全社の利益成長を家庭用エアコンだけの好調と読まず、用途と地域を分けます。
会計士の読み方:営業CFは2434.16億→3410.19億円へ増加しました。仕入債務は前年110.15億円減から当期389.51億円増へ転じ、資金流入に寄与。一方、売上債権281.56億円増、棚卸資産434.04億円増は資金流出です。納税も776.28億→669.86億円へ減っており、営業CF増額すべてを売上回収の改善とみなしません。投資CFは1837.61億円の支出、財務CFは1962.12億円の支出で、自己株式取得等も資金需要を生みました。
通期は5月12日予想から売上5.15兆→5.44兆円、営業利益4360億→4550億円、EPS949.32→1006.45円へ上方修正。次回の第3四半期決算では、米中の空調販売数量、原材料高と価格政策の差、仕入債務に依存しない現金回収を確認します。一社で空調業界全体の回復を断定しません。
対象は発表日の日経225構成で確認。厳格は直接市場コンセンサス未取得で対象外、次点は翌年度12か月会社予想未公表で対象外。参考良好は今回短信に明示された発表前通期計画の単純50%=売上2兆5750億円・EPS474.66円を実績がともに上回りました。単純按分・季節性未調整で、直接中間予算や市場予想との比較ではありません。
2026年11月5日発表・同日確認。
一次出所:
https://www.release.tdnet.info/inbs/140120261104564375.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント