本記事は2026年11月5日発表の決算を分析したものです。Xは週内に分散して11月6日に公開し、ブログも同日に掲載しています。
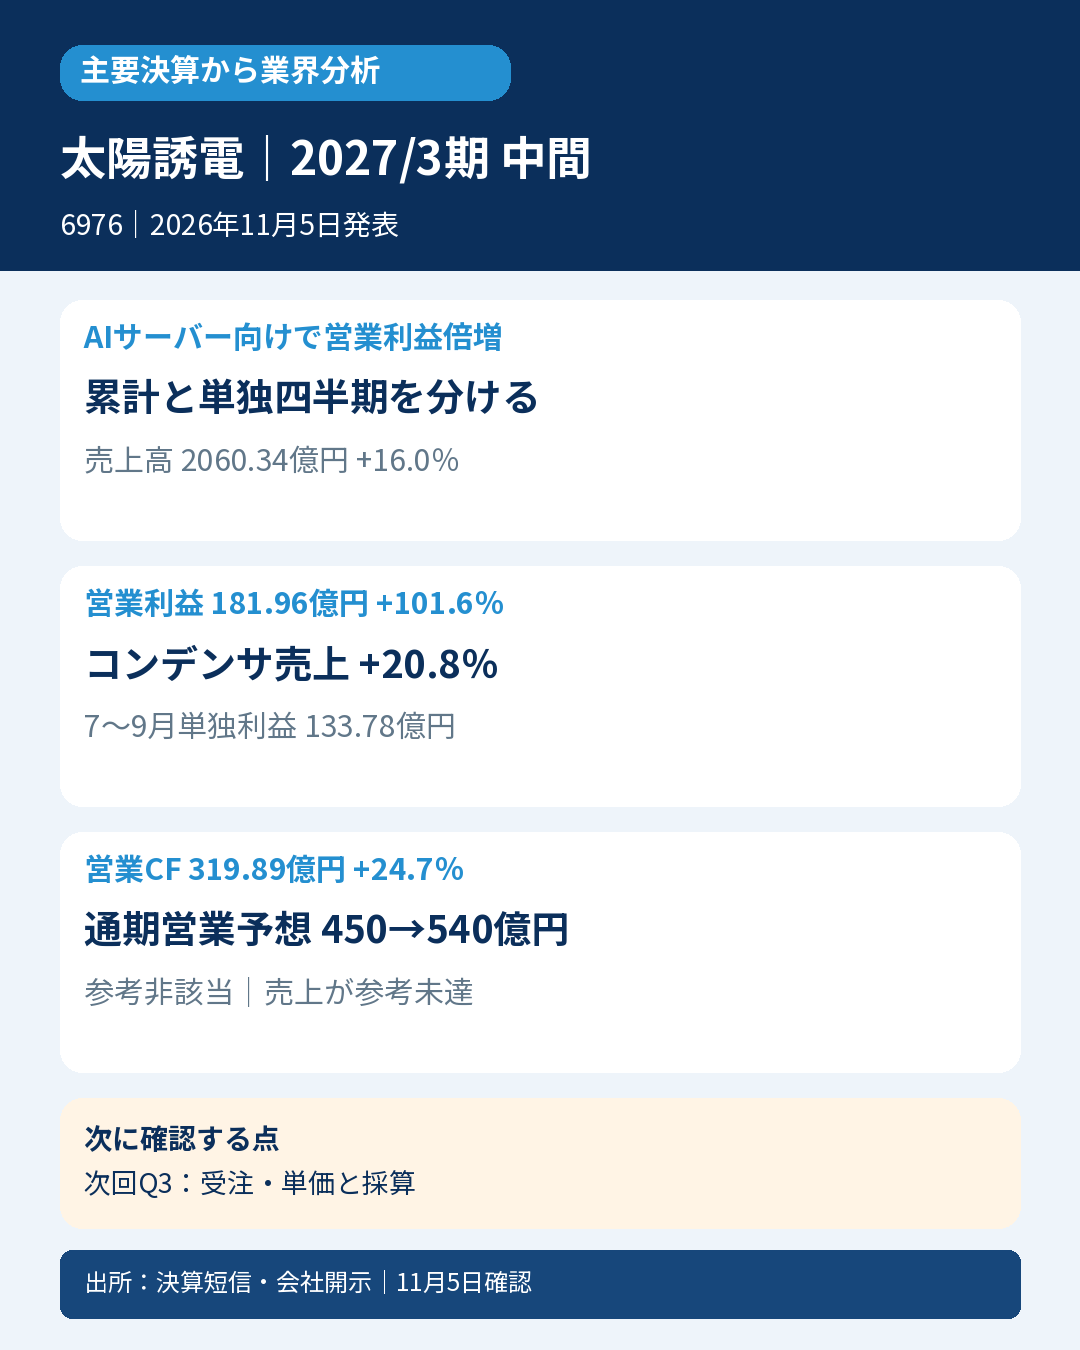
積層セラミックコンデンサやインダクタの太陽誘電。AIサーバー向けなどで売上が伸び、数量・製品構成による操業度効果が利益を押し上げました。受注の強さが継続的な売上・現金回収へつながるかが次の焦点です。
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上2060.34億円、16.0%増、営業利益181.96億円、101.6%増、親会社帰属利益81.35億円、46.8%増、EPS63.01円。営業利益率は約5.1%→8.8%へ改善しました。
製品別売上はコンデンサ1523.36億円、20.8%増、インダクタ347.54億円、10.4%増、その他189.43億円、5.4%減。通信、情報機器、車載、情報インフラ等の伸びを製品別に確認します。電子部品の単一セグメントで、製品別売上を独立したセグメント利益と混同しません。
7~9月単独は売上1121.36億円、前四半期比19.4%増、営業利益133.78億円、177.7%増。会社開示の前年同期比為替効果は単独売上プラス87億円・営業利益プラス51億円。数量・製品構成の操業度効果と同一製品ベースの価格影響も寄与しています。中間累計の増益額へ単独四半期の為替額をそのまま当てません。
同単独四半期のコンデンサBBレシオは1.83。受注額を売上額で割る指標であり、確定済み通期売上や利益ではありません。営業CFは中間319.89億円、24.7%増で、償却239.86億円の非資金費用を含み、売上債権増106.75億円は流出。転換社債の株式転換で純資産が増えたことを、本業の現金収入とは扱いません。
8月5日予想から通期売上4240億→4360億円、営業利益450億→540億円、EPS219.03→260.51円へ修正。情報インフラ等の需要増と価格影響を会社は理由としています。
会計士の読み方:好調な受注、稼働率、価格が利益率へつながる一方、回収時期と設備投資も確認します。次回の第3四半期決算では、コンデンサ受注と売上の関係、製品構成・価格の採算効果、売上債権の回収を見ます。一社のAI用途の好調を全電子部品用途へ一般化しません。
対象は発表日の日経225構成で確認。厳格判定は発表前・同一期間の直接市場コンセンサス未取得で対象外。次点判定はコンセンサス不存在未確認、翌年度12か月会社予想未公表のため対象外。参考良好は発表前通期売上4240億円・EPS219.03円の単純50%=2120億円・109.515円に対し、売上・EPSとも未達で非該当。会社通期予想の単純按分・季節性未調整の参考値で、直接の中間予算や市場コンセンサス超過とは区別します。
2026年11月5日発表・同日確認。
一次出所:
https://www.release.tdnet.info/inbs/140120261023555108.pdf
https://www.release.tdnet.info/inbs/140120261105564970.pdf
https://www.release.tdnet.info/inbs/140120261105564982.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント