本記事は2026年11月5日発表の決算を分析したものです。Xは週内に分散して11月6日に公開し、ブログも同日に掲載しています。
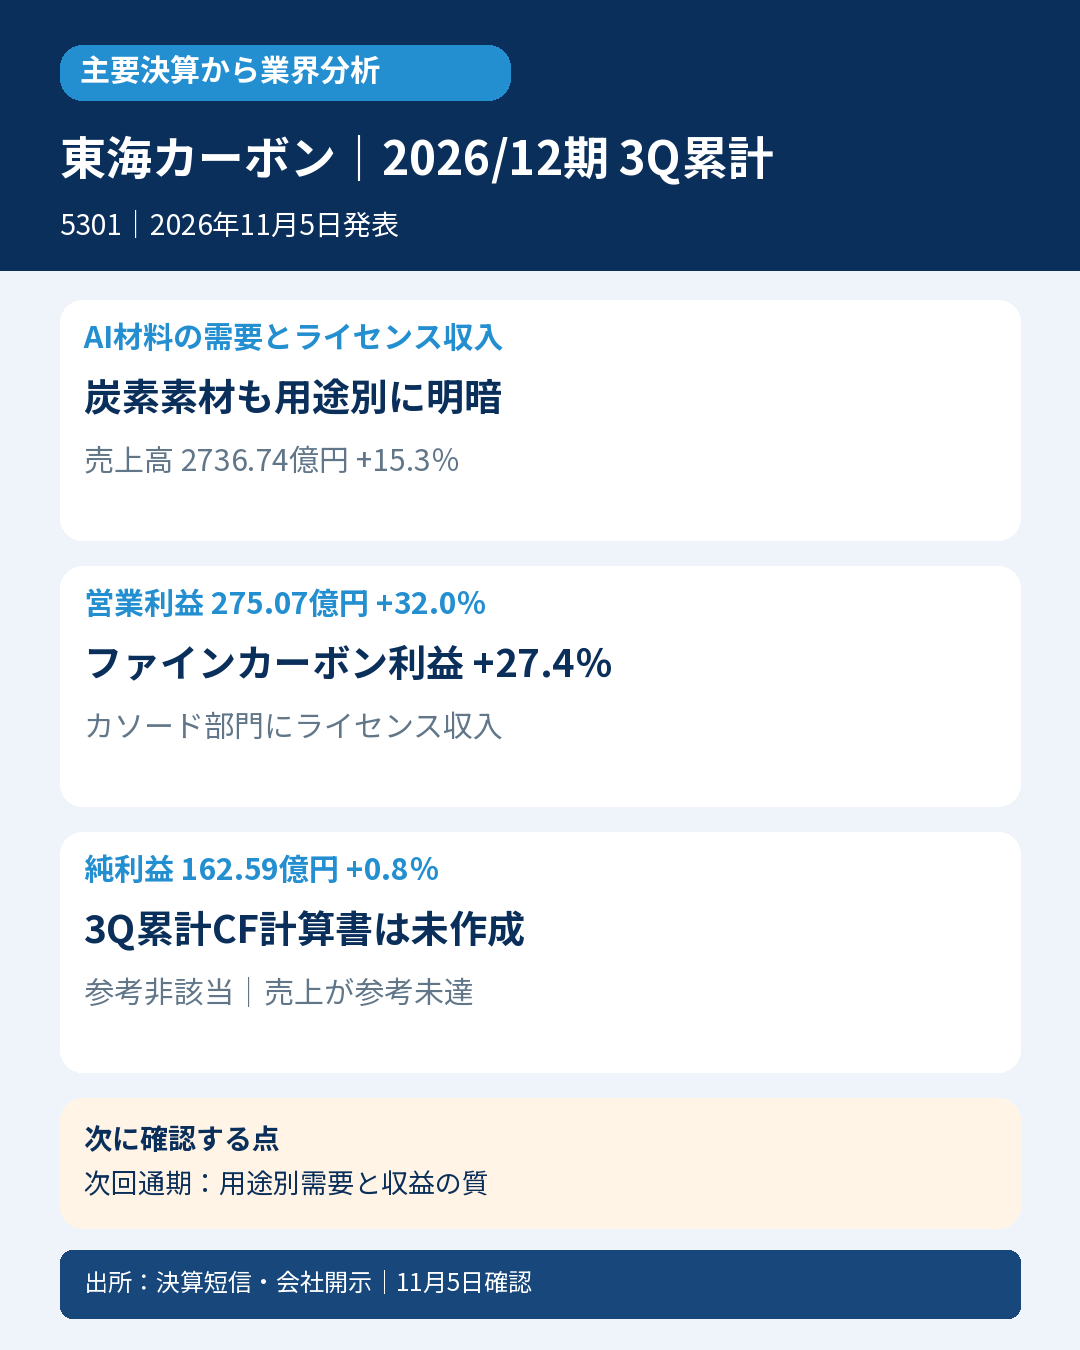
タイヤ用カーボンブラックや半導体向けSiCフォーカスリングの東海カーボン。半導体材料の需要が伸び、カソードのライセンス料も増益に寄与しました。一方、最終利益はほぼ横ばいで、炭素素材も用途別に動きが異なります。
2026年12月期第3四半期累計(2026年1月1日~9月30日)、日本基準・連結。売上2736.74億円、15.3%増、営業利益275.07億円、32.0%増、営業利益率は約8.8%→10.1%。親会社帰属利益162.59億円、0.8%増、EPS78.02円。前年は買収会計確定後の値です。
カーボンブラックは売上1293.66億円、16.6%増でも利益124.30億円、6.4%増。タイヤメーカーの数量調整を新規顧客やスポット取引、タイ拠点の連結寄与等で補いました。ファインカーボンは売上523.91億円、24.5%増、利益80.20億円、27.4%増で、メモリ向けSiCフォーカスリングの数量増等が寄与しました。
スメルティング&ライニングは売上505.88億円、21.6%増、利益40.53億円、448.9%増。カソード需要に加え、環境負荷低減型カソードRuCのライセンス収入を計上しています。これをすべて製品出荷増の継続利益と扱いません。黒鉛電極は売上266.10億円、5.5%減でも利益21.68億円、31.9%増で、ドイツ拠点の連結除外と構造改革も影響しています。
営業増益に比べ最終増益が小さい背景には、前年の株式売却益41.63億円・事業再編引当金戻入10.78億円に対して当期株式売却益30.01億円となったこと、税金費用・非支配利益の増加等があります。11月5日短信は第3四半期累計CF計算書を未作成と明記しています。一方、11月6日の会社説明資料では1~9月の営業CF358.18億円(前年342.47億円)を開示。売上債権増102.84億円と在庫増75.08億円が資金を使い、仕入債務増41.26億円が補いました。会社開示のFCF155億円には政策保有株式売却収入35億円を含み、本業だけの現金増とは扱いません。
8月修正後の通期売上3860億円、営業利益350億円、EPS108.73円は今回据置。会計士の読み方は、買収による範囲増、需要・価格、構造改革、ライセンス収入を分けることです。
次回の12月期通期決算では、メモリ向け製品数量、米国黒鉛電極の価格・数量、ライセンス収入の継続性と年間CFを確認します。AI向けの好調をタイヤ・アルミ・電炉向け需要全体へ広げません。
対象は発表日の日経225構成で確認。厳格判定は発表前・同一期間の直接市場コンセンサス未取得で対象外。次点判定はコンセンサス不存在未確認、翌年度12か月会社予想未公表のため対象外。参考良好は発表前通期売上3860億円・EPS108.73円の単純75%=2895億円・81.5475円に実績がともに届かず非該当。会社通期予想の単純按分・季節性未調整の参考値で、直接の中間予算や市場コンセンサス超過とは区別します。
2026年11月5日発表・11月6日追加説明資料確認。
一次出所:
https://www.release.tdnet.info/inbs/140120261105565437.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
追加一次出所(2026年11月6日公表):https://www.release.tdnet.info/inbs/140120261106566684.pdf


コメント