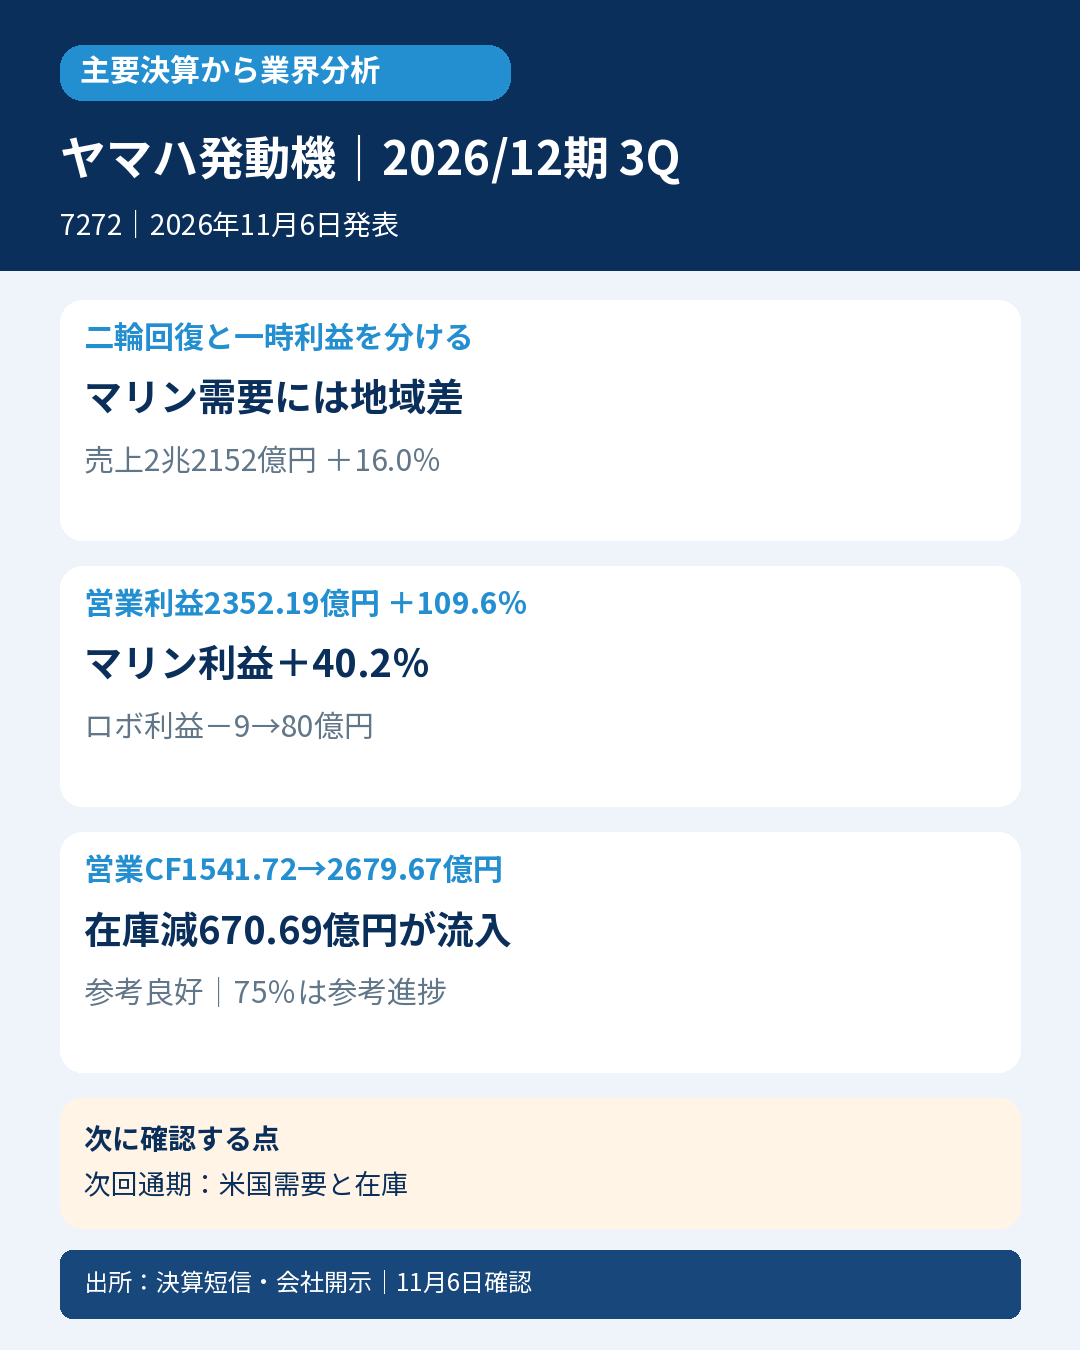
二輪車や電動アシスト自転車、船外機のヤマハ発動機。二輪とロボティクスが伸び、営業利益は前年の約2倍になりました。ただし為替と資産売却益、前年の減損反動も含まれ、米国のマリン需要は一様に強いわけではありません。
2026年12月期Q3累計(2026年1月1日~9月30日)、IFRS・連結。売上2兆2152億円、16.0%増、営業利益2352.19億円、109.6%増、営業利益率は約5.88%から10.62%へ改善。基本EPS178.66円は前年44.51円。前年値は買収会計の確定を反映した数値で比較しています。
ランドモビリティ営業利益1700億円、91.5%増、マリン690億円、40.2%増。二輪はインド・アセアン等の需要、価格転嫁、為替が寄与しました。マリンは米国需要が減少する一方、アジア等や欧州向け販売が補い、価格改定も寄与。ロボティクスは営業損失9億円から利益80億円へ改善しました。地域・製品差を業界全体の一律回復と読みません。
営業CFは1541.72億円から2679.67億円へ増加。在庫減少670.69億円は資金流入、営業債権等の増加302.44億円と販売金融債権増194.99億円は流出。固定資産等売却損益の利益177.79億円は営業CF計算で控除されており、資産売却益を継続的な営業上の現金創出と混同しません。
通期予想は8月4日公表の売上2兆9000億円、営業利益2600億円、基本EPS175.16円を据え置き。Q3累計の基本EPSが通期予想を上回っていても、通期の自動上振れを保証するものではありません。参考良好は売上・EPSが通期予想の単純75%=2兆1750億円・131.37円をともに超え、前年同期間も上回るため該当。これは季節性未調整の参考進捗で、直接Q3予算や市場予想超過ではありません。
会計士の読み方:販売数量・価格転嫁と、円安・資産売却・前年減損の反動を分けます。次回通期決算では米国マリンの数量、アウトドア事業の採算、在庫と販売金融債権を確認。対象根拠は日経225。厳格は発表前直接コンセンサス未取得、次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。未確認の説明会発言は用いていません。
2026年11月6日発表・同日確認。一次出所:


コメント