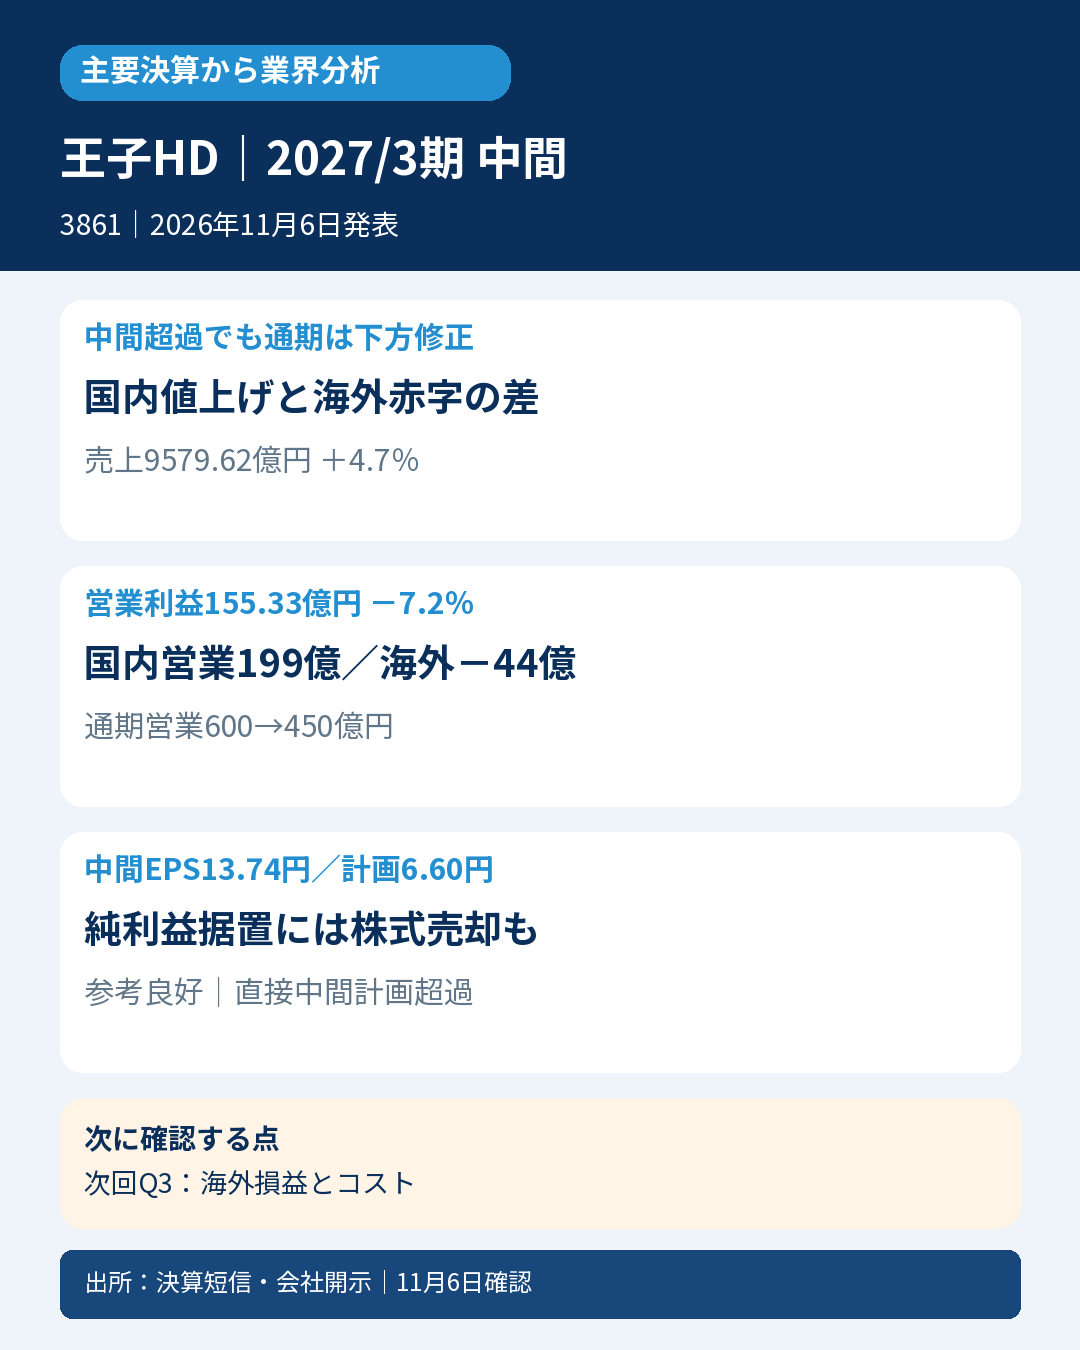
「ネピア」や段ボールの王子ホールディングス。中間期は会社計画を超えましたが、通期の営業利益予想は25%下方修正しました。国内の値上げ効果と海外のコスト・パルプ市況を分けると、計画超過と先行きの厳しさが同時に見えます。
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上9579.62億円、4.7%増、営業利益155.33億円、7.2%減。営業利益率は約1.83%から1.62%へ低下。親会社純利益117.47億円は7.6%増、基本EPS13.74円は前年11.85円でした。EPSは自己株式取得等による平均株式数の減少も影響し、利益の伸びだけと同一視しません。
国内は売上5518億円、営業利益199億円で前年181億円から増益。一方、海外は売上4061億円でも営業損失44億円と前年14億円の赤字から悪化しました。国内は段ボール等の価格修正、海外増収には買収や円換算の影響もあり、数量需要の回復だけではありません。原材料・物流・人件費の上昇が採算を圧迫しました。
発表前の直接中間計画は売上9500億円・EPS6.60円。実績は両方を超え、前年同期間の売上・EPSも上回るため参考良好。ただし中間営業利益の計画120億円超過と前年167.31億円割れは両立します。会社計画比と前年比を混ぜずに評価する必要があります。
通期は売上1兆9400億円から1兆9600億円へ増額する一方、営業利益600億円から450億円へ減額。海外パルプ市況の回復鈍化、コスト高、国内原燃料高を見込みます。純利益350億円は保有株式の売却等で据え置きで、本業利益の据え置きではありません。中間の投資有価証券売却益108.37億円、固定資産売却益32.18億円も営業利益とは区別します。
会計士の読み方:国内の価格転嫁がコスト増に追いつくか、海外の再編が赤字縮小へつながるかを確認します。次回Q3では海外営業損益とパルプ市況、国内の値上げ・数量・原燃料費を追います。今回確認した短信にCF計算書は掲載されておらず、未取得をゼロにしません。一社の海外赤字を製紙全体の悪化と断定しません。対象根拠は日経225。厳格は発表前直接コンセンサス未取得、次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。
2026年11月6日発表・同日確認。一次出所:


コメント