格安SIM「IIJmio」や企業ネットワークのIIJ。中間期はGPU基盤など大型のシステム構築案件で売上が急増しましたが、利益の伸びは小さく、営業利益率は低下しました。AI関連でも、機器販売と継続サービスでは収益の質が違います。
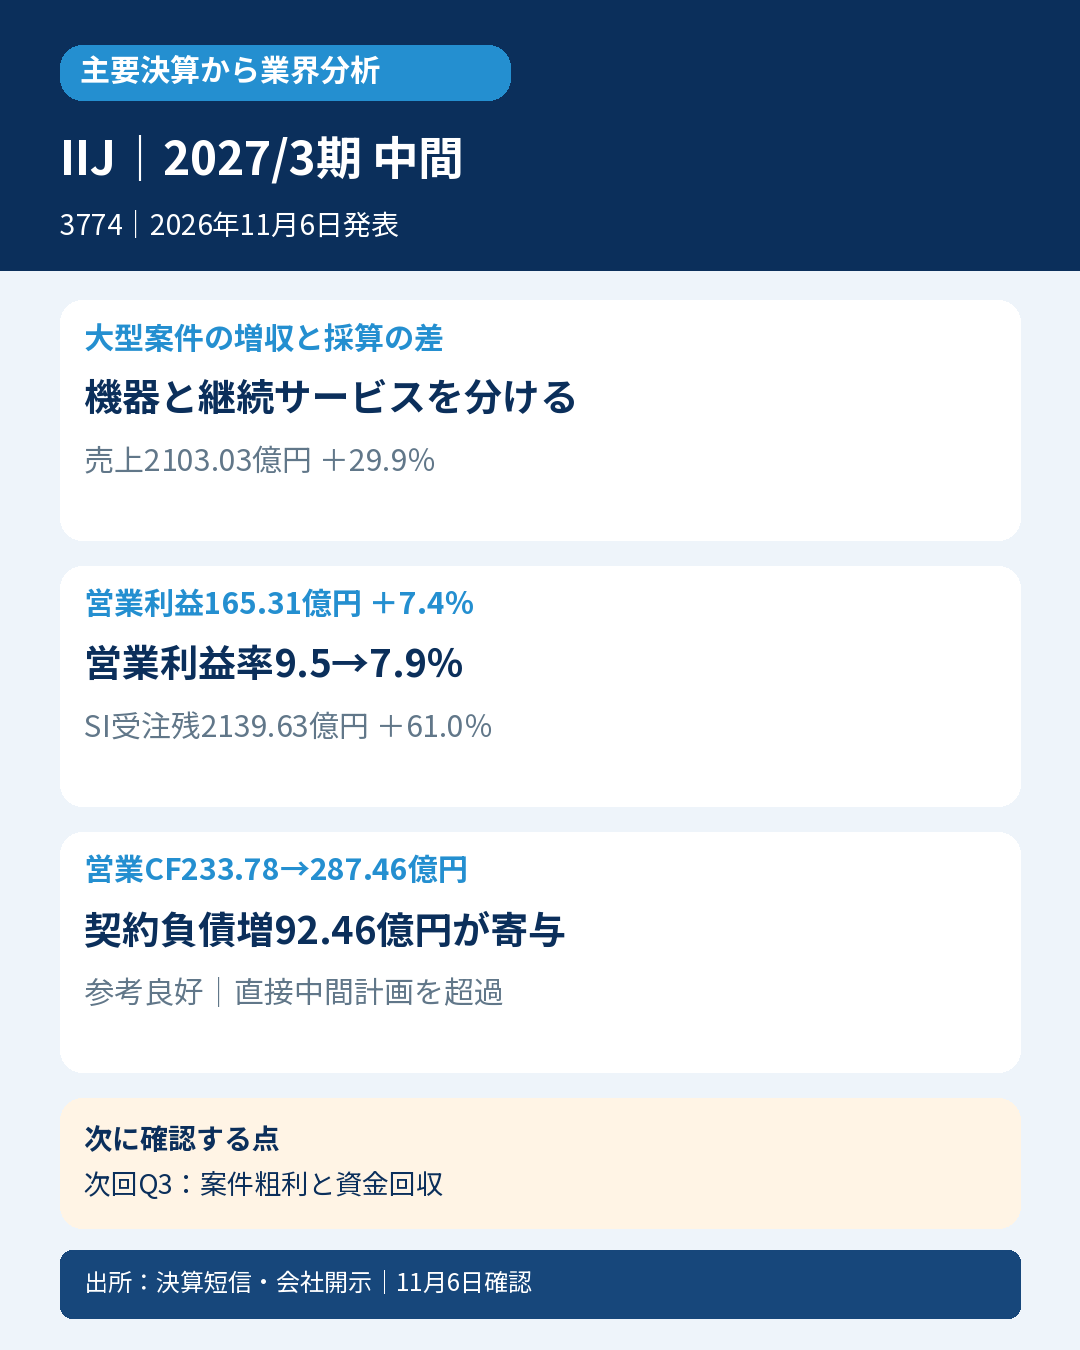
2027年3月期中間(2026年4月1日~9月30日)、IFRS・連結。売上2103.03億円、29.9%増、営業利益165.31億円、7.4%増。営業利益率は約9.5%から7.9%へ低下しました。親会社利益107.72億円、基本EPS60.74円(前年56.64円)でした。前年の退職金制度改定益11.7億円の反動も含む比較です。
システムインテグレーション売上1152.08億円は57.1%増、うち構築売上606.69億円は114.4%増。ネットワークサービス売上935.35億円は7.5%増で、全社売上の増加を格安SIMの契約数増だけでは説明できません。SI受注1702.61億円は87.5%増、期末受注残2139.63億円は61.0%増で、受注残を当期売上と混同しないことも大切です。
売上総利益は351.28億円から395.03億円へ12.5%増。会社はハードウェア中心の大型案件とコスト増を説明しています。売上29.9%増ほど粗利は伸びておらず、案件構成の変化を読む必要があります。
営業CFは233.78億円から287.46億円へ増加。一方、営業債権増66.07億円、前払費用増116.06億円、契約資産増33.34億円は流出でした。営業債務等の増加142.94億円と契約負債増92.46億円が流入を支えています。先に受け取る契約負債と、当期の売上・利益を区別します。
5月14日公表の直接中間予想は売上1800億円・基本EPS53.88円。実績はそれぞれ16.8%、約12.7%上回りました。通期予想は売上3850億円→4280億円(11.2%増額)に対し営業利益385億円→390億円(1.3%増額)で、売上と利益の修正率にも差があります。
会計士の読み方:大型案件の売上計上と、保守・サービスの積み上げを分けて確認します。次回Q3では構築・運用保守の粗利、受注残の消化、契約資産と前受けの回収・履行を見ます。一社の大型案件を、ITサービス業界全体の利益急拡大へ広げません。
対象根拠はMM総研の国内MVNO市場調査。2026年3月末、独自サービス型SIM(MVNE提供分を含む)の保有回線数でIIJが首位であり、携帯電話全体の首位ではありません。厳格は発表前直接市場コンセンサス未取得、次点は翌年度12か月予想未公表・コンセンサス不存在未確認で対象外。参考良好は実績売上・基本EPSが発表前の直接中間計画をともに超え、前年同期間も上回るため該当。
2026年11月6日発表・同日確認。一次出所:


コメント