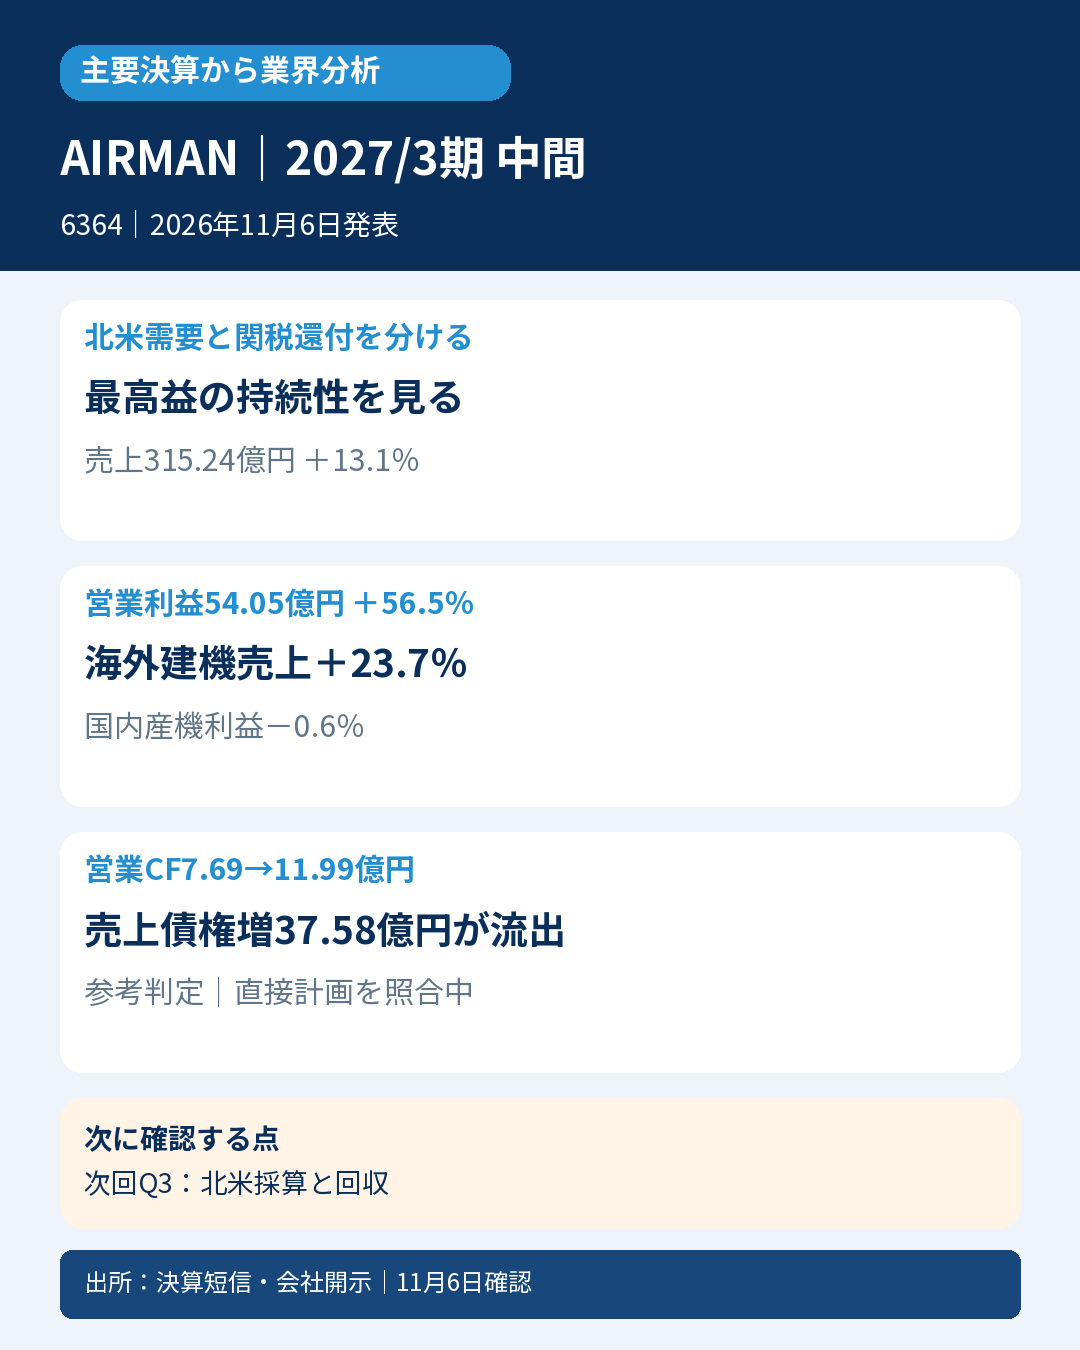
工事現場のコンプレッサや発電機のAIRMAN。北米向けの販売増と価格改定で中間期は最高益を更新しましたが、関税還付と為替も寄与しています。需要による成長と、一時的な利益押上げを分けて読むことが大切です。
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上315.24億円、13.1%増、営業利益54.05億円、56.5%増。営業利益率は約12.39%から17.15%へ改善、基本EPS141.95円(前年93.22円)でした。
海外建設機械ルートの売上は159.81億円、23.7%増、国内建設機械102.65億円、4.4%増。北米はデータセンターや天然ガス輸送パイプライン等の大型案件に伴う需要と大手レンタル会社向け販売が伸長。一方、中東・アジアは低迷しました。会社の北米取引構成と、世界の建機需要全体を区別します。
国内産業機械は売上52.77億円、3.2%増でも利益8.92億円、0.6%減。サービス人員などの人的投資も負担となっています。会社は連結増益の要因として北米の価格見直し・数量増に加え、円安、関税率引下げ、前期納付関税の還付を挙げています。還付を毎期続く需要成長とは扱いません。
営業CFは7.69億円から11.99億円へ増加しましたが、売上債権増37.58億円、在庫増18.90億円、法人税等支払18.13億円が資金流出。通期予想は7月30日公表の売上602億円・営業利益83億円・EPS222.73円を据え置きです。次回Q3では北米販売量と関税要因を除く採算、債権回収・在庫回転を確認します。
対象根拠は公式中長期ビジョンのエンジンコンプレッサ国内シェアトップの表記。当該本文のデータ年・数量金額基準は明示なく、モータコンプレッサや世界全体の首位へ広げません。厳格は発表前直接コンセンサス未取得、次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。参考判定は発表前の直接中間計画の有無の照合を調査キューに残します。通期の半分を直接中間予算と呼びません。
2026年11月6日発表・同日確認。一次出所:


コメント