📌 今回の要点
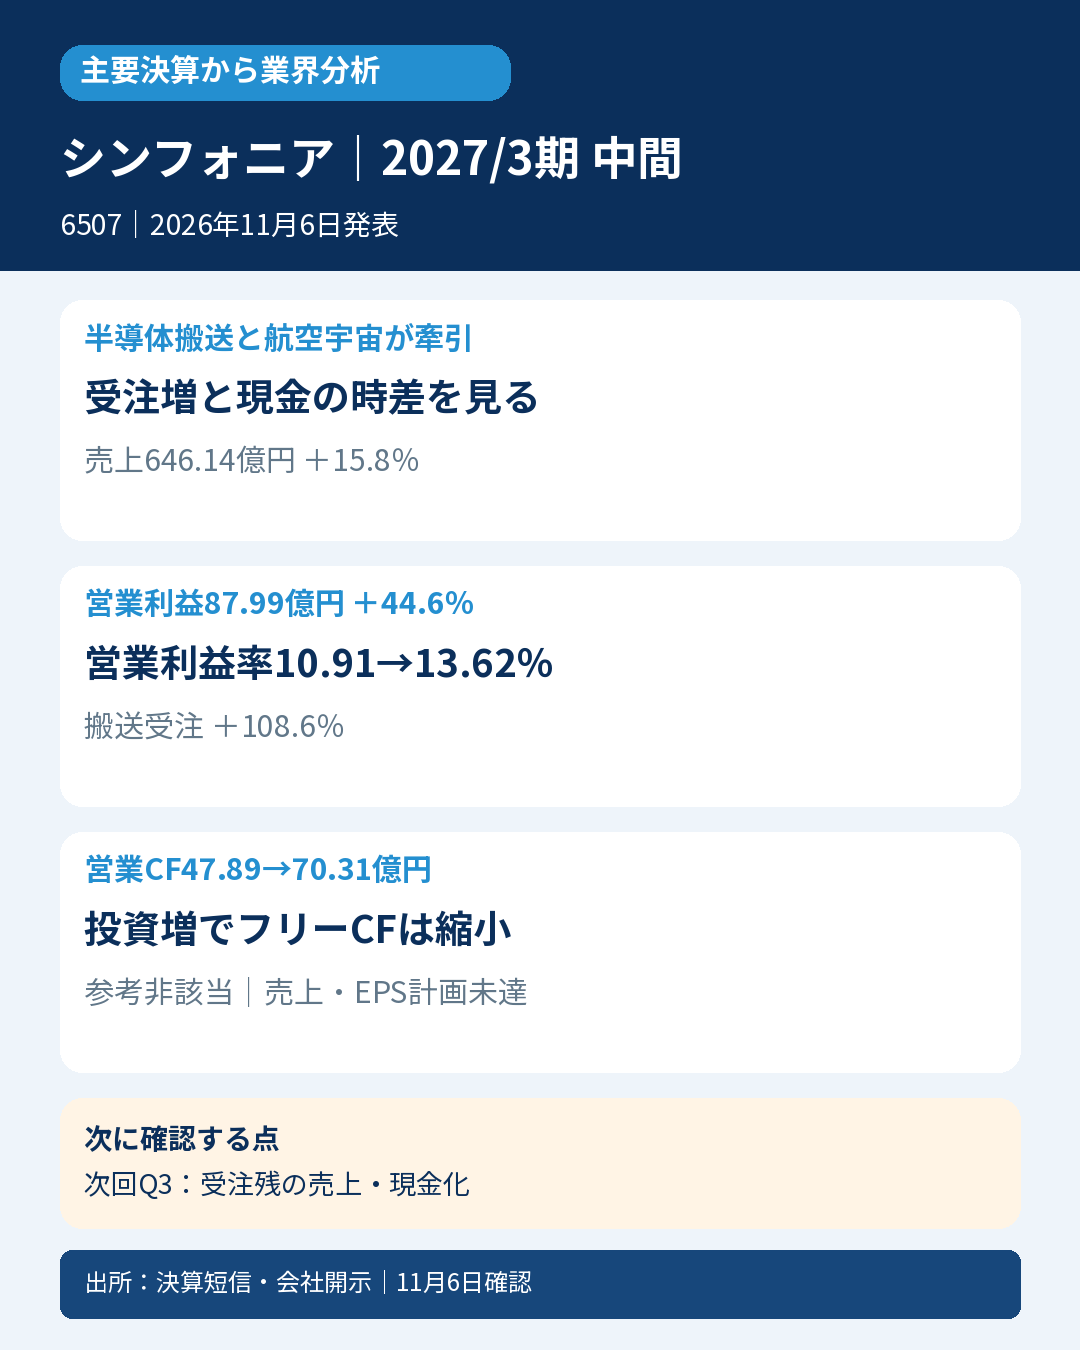
- 📊 半導体搬送と防衛・航空向けが伸び、利益率が改善。
- 📦 受注・受注残の増加を足元の売上や現金と同一視しない。
- 💰 営業CFは増えたが、投資拡大でフリーCFは減少。
- 📈 通期予想を増額。EPSは株式分割前後をそろえて比較。
- 🔎 次回は受注残の売上化とモーション機器の利益率を確認。
決算発表とX公開は2026年11月6日。ブログは外部接続の利用上限により2026年11月7日に掲載しました。
📝 詳しい分析
🏢 半導体搬送と防衛需要
半導体の容器を製造装置につなぐロードポートや、防衛・航空宇宙向け機器のシンフォニア。半導体搬送の売上と受注が伸び、全社の利益率も改善しました。受注増を足元の売上や現金と同一視しないことが大切です。
📊 中間実績と受注
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上646.14億円、15.8%増、営業利益87.99億円、44.6%増。営業利益率は約10.91%から13.62%へ改善。基本EPS222.76円は前年161.32円を上回りました。全社受注1017.45億円は32.2%増、受注残1827.94億円は34.3%増です。
📦 製品別の成長と売上化
クリーン搬送システムは売上184.42億円、39.1%増、営業利益40.05億円、93.1%増、受注255.95億円、108.6%増。モーション機器は売上234.71億円、5.3%増、営業利益28.91億円、21.3%増で、航空宇宙や半導体向けアクチュエータが寄与しました。受注と売上の実現時期、製品ごとの伸びを分けて読みます。
💰 営業CFと投資負担
補足資料の営業CFは47.89億円から70.31億円へ増えましたが、投資CFは17.97億円から66.99億円の支出へ拡大。会社のフリーCFは29.92億円から3.32億円へ減少しました。貸借対照表上の棚卸資産は75.23億円増えていますが、この残高差をそのままCF計算書の増減額には置き換えません。
📈 通期修正と株式分割
通期売上は1400億円から1500億円、営業利益210億円から250億円へ上方修正。2027年1月1日予定の1対3株式分割を織り込む新予想EPS206.57円と、未分割の中間EPS222.76円を直接比較しません。分割前換算の通期EPSは619.70円です。公共インフラ等は7~9月・1~3月に売上が集中する季節性にも注意します。
🔎 次の確認点・判定条件
次回Q3ではクリーン搬送の受注残が売上・現金へ変わる速度と、モーション機器の利益率を確認します。一社の半導体・防衛構成を設備業界全体へ一般化しません。対象根拠は公式のロードポート世界シェアNo.1表記。データ年・率・数量/金額基準は当該ページで非開示で、半導体搬送全体の首位や2026年確定シェアとは呼びません。厳格は発表前同期間の直接市場コンセンサス未取得で対象外。次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。参考良好は発表前の通期売上1400億円・EPS531.64円(分割前)の単純50%=700億円・265.82円に対し、売上・EPSとも未達で非該当。季節性未調整の按分で、会社の直接中間計画や市場予想ではありません。
📚 一次出所
2026年11月6日発表・同日資料確認。公開前のTDnet追加照合:2026年11月7日。
- https://www.release.tdnet.info/inbs/140120261102562947.pdf
- https://www.release.tdnet.info/inbs/140120261105565288.pdf
- https://www.release.tdnet.info/inbs/140120261105565329.pdf
- https://www.sinfo-t.jp/ir/about/semiconductor/
- https://www.sinfo-t.jp/application/files/3417/7873/4198/20260514.pdf
- https://www.sinfo-t.jp/application/files/6517/8607/7871/result-20260807.pdf


コメント