📌 今回の要点
- 📊 営業利益は2倍超でも、為替を除く売上成長は0.2%。
- ⚠️ 継続サービスの採算と関税還付・持分譲渡益を区別。
- 💰 営業CFは増加したが、在庫と債務減に資金負担。
- 📈 通期営業利益を増額する一方、売上総利益は減額。
- 🔎 次回は継続収益の成長と部材高への対応を確認。
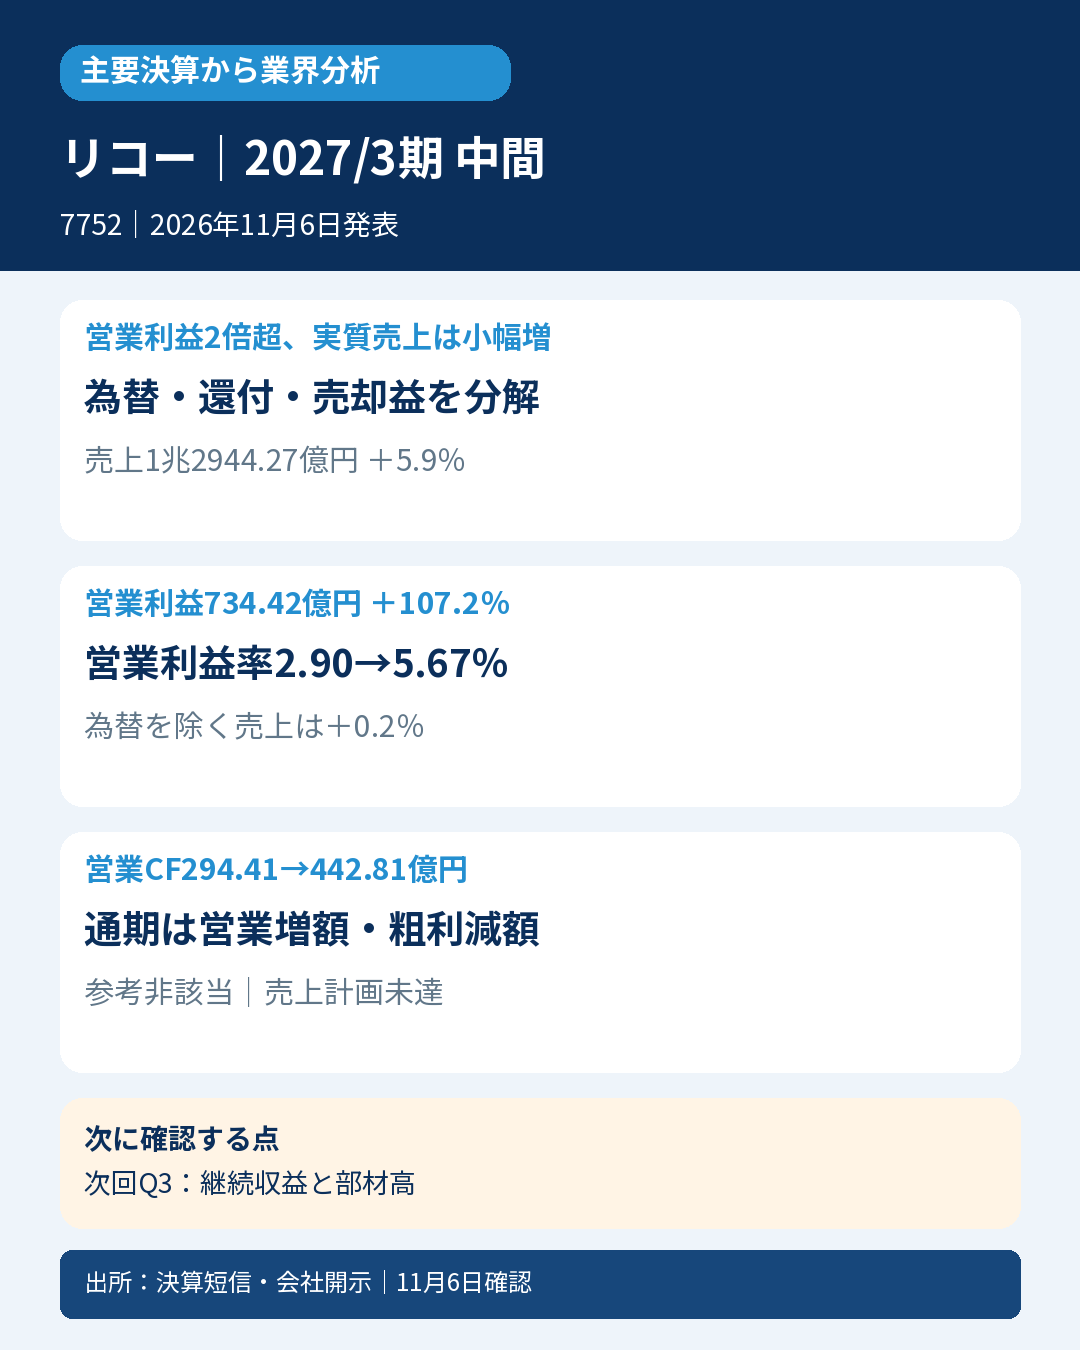
決算発表とX公開は2026年11月6日。ブログは外部接続の利用上限により2026年11月7日に掲載しました。
📝 詳しい分析
🏢 増益の中身を読む
複合機やRICOH GRのリコー。中間期の営業利益は2倍超になりましたが、全社売上の伸びは為替を除くと0.2%です。継続サービスの収益改善に、関税還付や子会社持分譲渡益が重なる決算で、増益率をそのまま需要の強さとは読みません。
📊 中間実績と為替影響
2027年3月期中間(2026年4月1日~9月30日)、IFRS・連結。売上1兆2944.27億円、5.9%増、営業利益734.42億円、107.2%増。営業利益率は約2.90%から5.67%へ改善し、基本EPSは43.18円から98.77円へ増えました。海外売上は円換算で8.8%増でも、為替を除く会社試算では0.8%減です。
🖨️ サービスと製品の収益
ワークプレイスサービスは売上5290億円、2.5%増ですが、為替を除くと2.1%減。国内のPC更新需要一巡と価格高騰による投資抑制がある一方、ストック収益の拡大や前年一時費用の減少などで営業利益は2億円から30億円へ改善しました。デジタルプロダクツは営業利益443億円。関税還付、円安、コスト削減が部材高を補いました。これらは会社本文の億円単位の概数です。
⚠️ 持分譲渡益と恒常的な利益
その他の収益は271億円で、前年より241億円増加。中国のRicoh Asia Industry(Shenzhen)の持分譲渡益などを含みます。カメラのGRシリーズ好調と、この譲渡益を含む「その他」区分の利益を分けて読む必要があります。営業利益の増加をすべて恒常的なサービス採算の改善とは扱いません。
💰 営業CFと通期修正
営業CFは294.41億円から442.81億円へ増加しましたが、在庫増337.53億円、営業債務等の減少287.35億円、納税192.62億円が資金流出。売却益等を含む利益と現金収支を区別します。通期営業利益は950億円から1030億円へ上方修正した一方、売上総利益は9200億円から9150億円へ下方修正。売上2兆7000億円は据え置きで、会社は下期のメモリ価格上昇や販売施策費用を見込んでいます。
🔎 次の確認点・判定条件
次回Q3ではサービスの継続収益と実質増収、部材高を価格・費用対策で吸収できるかを確認します。一社の為替・売却益をオフィス業界全体の需要回復へ一般化しません。対象根拠は発表時点の日経225。厳格は発表前の直接市場コンセンサス未取得、次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。参考良好は発表前通期売上計画2兆7000億円の単純50%=1兆3500億円を実績が下回るため非該当。季節性未調整の参考按分で、会社公表の中間予算や市場予想ではありません。
📚 一次出所
2026年11月6日発表・同日資料確認。公開前のTDnet追加照合:2026年11月7日。


コメント