📌 今回の要点
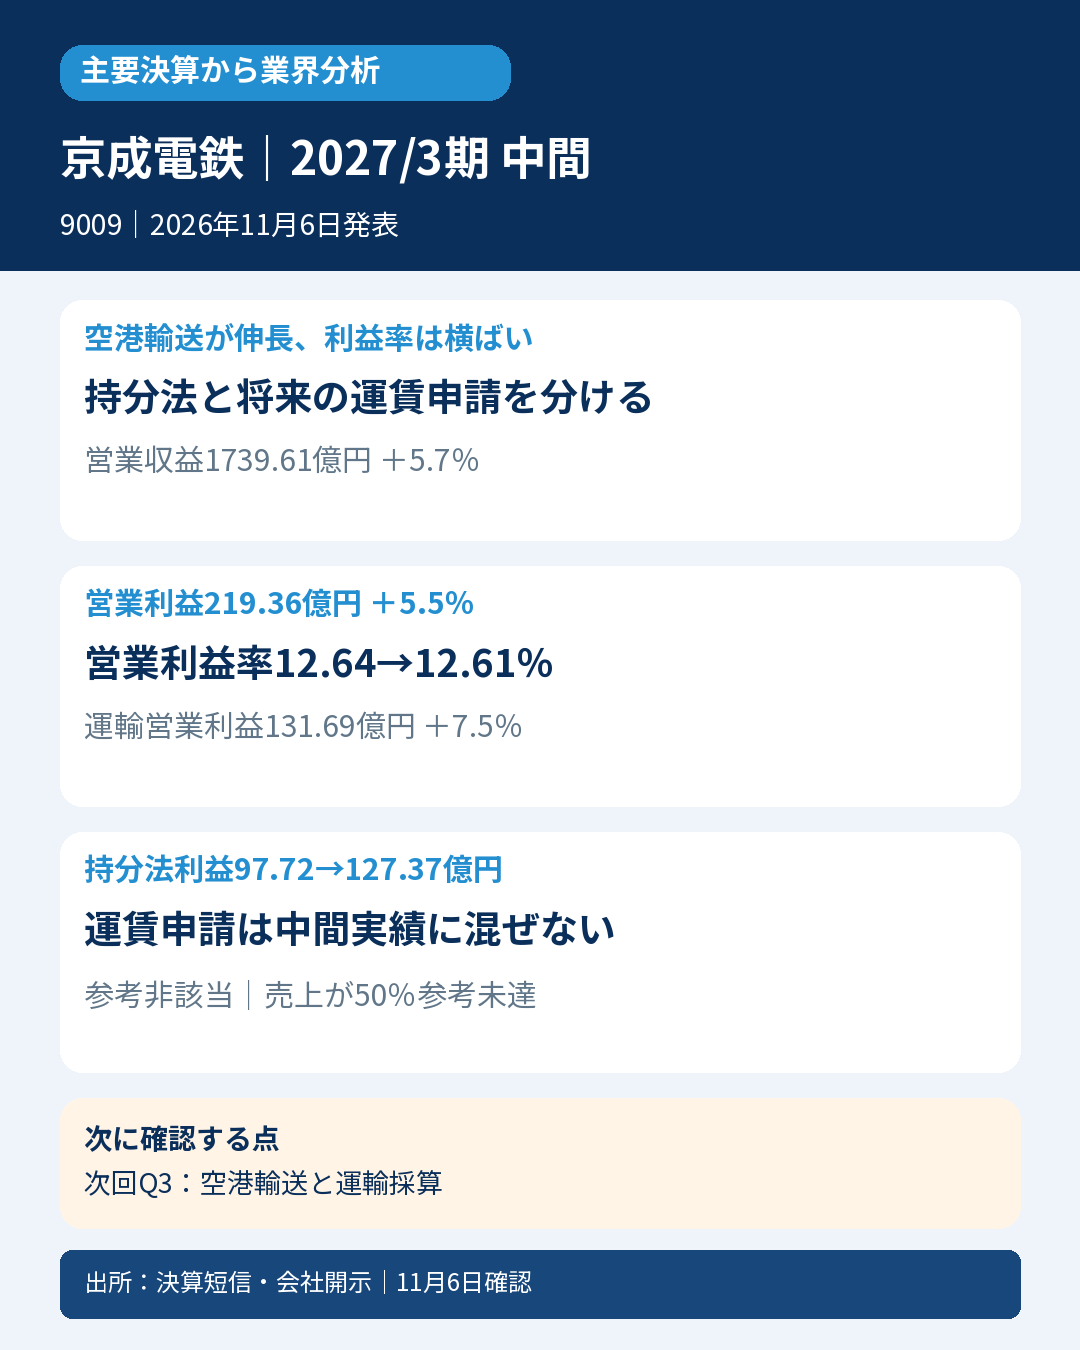
- 📊 空港輸送と不動産が増収増益でも、全社利益率はほぼ横ばい。
- 🚆 成田空港アクセスの好調を鉄道全体へ一般化しない。
- ⚠️ 持分法利益の増加を鉄道本業の営業利益と区別。
- 📋 運賃改定は申請段階で、中間実績に混ぜない。
- 🔎 次回は輸送と採算、運賃申請を確認。参考良好は売上の参考値未達で非該当。
決算発表日は2026年11月6日。X公開日とブログ掲載日は2026年11月7日です。
📝 詳しい分析
🏢 空港輸送と沿線事業
成田空港への「京成スカイライナー」の京成電鉄。インバウンド需要を取り込み、運輸と不動産が増収増益でした。鉄道業界の現在地は輸送需要と沿線事業、持分法利益を分けて読みます。
📊 中間実績と利益率
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。営業収益1739.61億円、5.7%増、営業利益219.36億円、5.5%増。営業利益率は約12.64%から12.61%でほぼ横ばい。基本EPSは49.20円から52.36円へ増加しました。
🚆 事業別の採算
運輸の営業収益1068.60億円、4.8%増、営業利益131.69億円、7.5%増。会社は成田空港輸送の増加等を説明しています。不動産も新規賃貸物件や分譲住宅引渡し増で営業利益68.77億円、6.5%増。一方、レジャー・サービスの利益は4.43億円、22.8%減でした。比較セグメントは会社の組替後の前年値を用います。
⚠️ 持分法利益とCFの制約
経常利益は332.58億円、10.1%増で営業利益の伸びを上回ります。持分法投資利益が97.72億円から127.37億円へ増えており、全てを鉄道の本業利益と呼びません。今回短信にはCF計算書がないため、営業CFを推計値や現金残高の差で置き換えず未取得のまま保持します。
📋 通期計画と運賃改定申請
通期営業収益3598億円、営業利益310億円の予想は維持。同日発表した鉄道旅客運賃の改定申請は、申請段階の将来の施策であり、今回中間実績の増収要因へ混ぜません。増収効果や認可時期を既に確定した収益として扱わないことが必要です。
🔎 次の確認点・判定と比較条件
次回Q3では成田空港輸送の継続と運輸の利益率、運賃申請の進捗を確認します。空港アクセスの好調を全鉄道会社へ一般化しません。対象根拠は発表時点の日経225。厳格は発表前の直接市場コンセンサス未取得、次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。参考良好は非該当です。発表前の通期会社計画(2026年5月8日公表、7月31日Q1で据置、今回中間期も変更なし)は営業収益3598億円・公表基本EPS81.49円。その単純50%は1799億円・40.745円(丸め前)で、中間実績1739.61億円・52.36円は、売上が59.39億円未達、EPSは11.615円超過です。前年同期間1646.28億円・49.20円以上の2条件は満たしますが、売上の計画超過条件を満たさないため非該当です。これは季節性未調整の参考按分で、会社公表の直接中間計画や市場予想ではありません。公表基本EPSを採用し、算定EPS・利益代替は使用していません。
📚 一次出所
発表前会社計画の追加照合:2026年11月7日。
2026年11月6日発表・同日資料確認。公開前のTDnet追加照合:2026年11月7日。


コメント