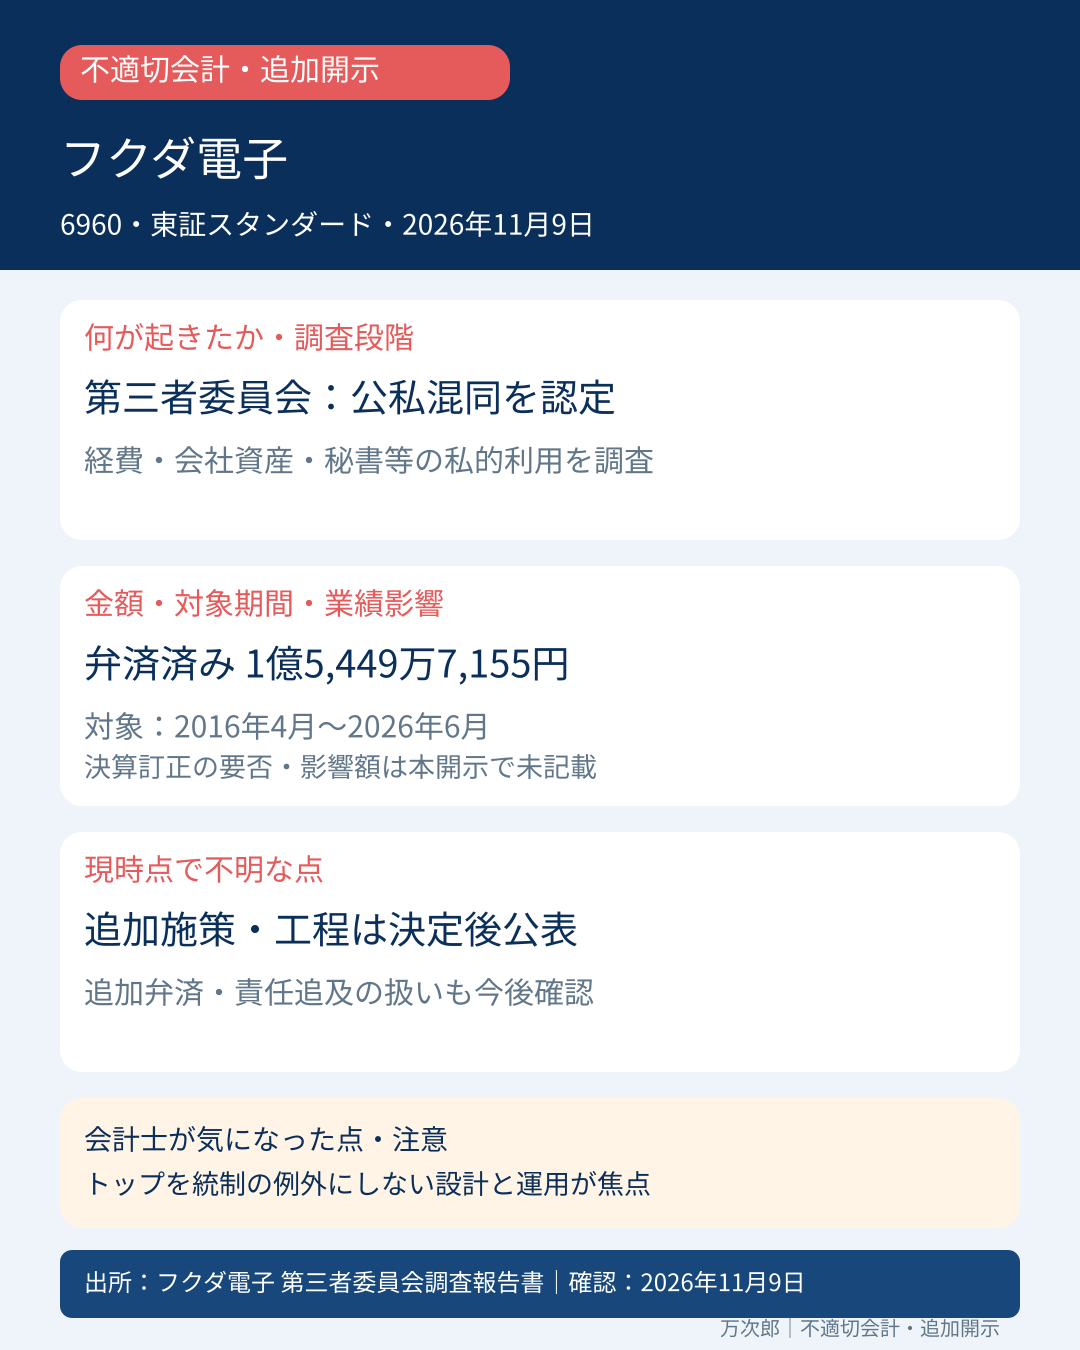
フクダ電子(6960)は2026年11月9日、元代表取締役会長による経費・会社資産・人員の私的利用等を調べた第三者委員会の調査報告書を公表しました。
📌 今回の要点
🔎 調査対象期間は2016年4月1日~2026年6月30日。経費だけでなく、会社施設・車両、運転手、秘書・役職員の私的利用まで調査しています。
💰 元会長からの弁済済み額は1億5,449万7,155円です。ただし、これは先行した監査役会調査に基づく金額で、第三者委員会が今回確認した全項目の新たな合計額ではありません。
⚠️ 委員会は、代表取締役を経費申請の例外とした運用、秘書による実態と異なる摘要、取締役会・監査役会への情報不足、役員経費や秘書室を内部監査の対象外とした点、トップ案件を安心して通報しにくい制度設計を問題視しました。
📋 会社は既存の再発防止策との対応を整理し、追加施策と工程を決定後に公表する予定です。過年度決算の訂正要否・影響額、追加弁済や責任追及の扱いは今回の開示には記載されていません。
📝 詳しい分析
🔎 何が確認されたか
第三者委員会は、元会長の経費・会社資産・秘書等の私的利用を認定しました。飲食費では、同席者が不明な場合に秘書が店名や予定から推測して伝票の摘要へ記載した例や、元会長が一人で食事した際に秘書を同席者として記載した例があり、そのまま会社経費として処理されたとしています。
また、会社施設や車両、運転手、秘書の業務、出張、請求書払いなど、先行した監査役会調査の対象外だった論点も調べています。一方、取引先から元会長への利益供与など、疑義が指摘されたものの事実が確認されなかった項目も区別されています。
💰 金額の読み方
1億5,449万7,155円は、会社が2026年5月に公表し、既に全額弁済を受けた金額です。委員会は先行調査が相当程度厳格で、返還も完了しているとして、その対象取引の評価を見直していません。
したがって、この金額を今回の報告書で新たに判明した全ての私的利用額と読み替えることはできません。追加調査で認定された個別項目について、会社が追加請求や会計処理をどう判断するかは今後の確認事項です。
🏢 統制上の問題
一般社員には飲食費の目的・参加者・上長承認を求めながら、元会長は手続を免除され、秘書の代理申請にも本人確認がありませんでした。さらに、役員経費と秘書室が内部監査の対象外で、トップに関する通報が社外役員へ直接届く仕組みもありませんでした。
委員会は、元会長への権限集中、取締役会・監査役会の監督不全、秘書室への機能集中、内部通報の機能不全、創業家と会社の境界の曖昧さを相互に関連する根本原因として挙げています。
🧮 会計士の見方
経費精算は、領収書があるだけでは十分ではありません。業務目的、参加者、承認者、会社負担の合理性まで確認できて初めて、会社費用としての妥当性を検証できます。経営トップを統制の例外にすると、証憑が存在しても内容の真実性を確かめる経路がなくなります。
今回の報告書は公私混同と統制不全を認定したものですが、過年度財務諸表の虚偽表示や決算訂正を認定したとまでは書かれていません。不正会計と断定せず、会社・監査人が会計影響をどう評価するかを分けて追います。
🔎 次に確認する点
・第三者委員会の提言と既存再発防止策の対応表、追加施策・実施工程
・追加弁済や関係者の責任、個別費用の税務・会計処理
・決算訂正の要否、内部統制報告書・監査対応への影響
📚 一次出所
フクダ電子「第三者委員会の調査報告書の公表及び今後の対応に関するお知らせ」(2026年11月9日、調査報告書を含む)
確認:2026年11月9日17:39(日本時間)



コメント